Die Anforderungen des Geldwäschegesetzes (GwG) sind komplex und die Konsequenzen bei Nichtbeachtung gravierend. Viele Unternehmen empfinden die damit verbundenen Pflichten als Belastung. Doch in Wahrheit sind sie ein entscheidendes Instrument zur Sicherung Ihrer Geschäfts-Integrität und zum Schutz vor empfindlichen Bußgeldern. Dieser Artikel führt Sie klar und verständlich durch die verschiedenen Stufen der Sorgfaltspflichten und zeigt Ihnen, wie Sie diese korrekt umsetzen.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
Sorgfaltspflichten sind zentrale Maßnahmen zur Prävention von Geldwäsche und Terrorismusfinanzierung.
Das Gesetz unterscheidet zwischen allgemeinen, vereinfachten und verstärkten Sorgfaltspflichten.
Die korrekte Identifizierung des Vertragspartners und des wirtschaftlich Berechtigten ist essenziell.
Der Umfang der Pflichten richtet sich nach dem individuellen Risiko, das von einer Geschäftsbeziehung ausgeht.
Eine mangelhafte Umsetzung kann zu hohen Bußgeldern und Reputationsschäden führen.
[/ads_custom_box]
Was genau sind die Sorgfaltspflichten nach dem GwG?
Die Sorgfaltspflichten sind im Kern ein Bündel von Maßnahmen, die Verpflichtete nach dem Geldwäschegesetz anwenden müssen, um zu verhindern, dass ihr Unternehmen für illegale Zwecke missbraucht wird. Es geht darum, Ihre Geschäftspartner und die Hintergründe Ihrer Geschäftsbeziehungen genau zu kennen. Diese Pflichten sind kein einmaliger Akt, sondern ein fortlaufender Prozess, der die gesamte Dauer einer Geschäftsbeziehung begleitet. Das übergeordnete Ziel ist, die Integrität des Finanzsystems zu schützen, wie es das Geldwäschegesetz als Ganzes vorsieht.
Die 5 allgemeinen Sorgfaltspflichten im Detail
Die allgemeinen Sorgfaltspflichten bilden das Fundament der Geldwäscheprävention und sind in den meisten Fällen standardmäßig anzuwenden. Sie umfassen fünf zentrale Schritte:
Identifizierung des Vertragspartners: Sie müssen die Identität Ihres Kunden oder Geschäftspartners feststellen und überprüfen. Bei natürlichen Personen geschieht dies typischerweise durch einen gültigen Ausweis, bei juristischen Personen durch einen Handelsregisterauszug. Die reine Identifizierungspflicht nach dem GwG geht aber über das reine Kopieren von Dokumenten hinaus.
Abklärung des wirtschaftlich Berechtigten: Sie sind verpflichtet, die natürliche Person zu ermitteln, die hinter einem Unternehmen oder einer Transaktion steht. Aus meiner Sicht ist dies der entscheidende Hebel, denn kriminelle Akteure versuchen fast immer, ihre Identität hinter komplexen Firmenstrukturen zu verschleiern. Die Identität des wirtschaftlich Berechtigten festzustellen, ist daher von höchster Priorität.
Einholung von Informationen zum Zweck der Geschäftsbeziehung: Sie müssen verstehen, warum Ihr Kunde die Geschäftsbeziehung eingehen möchte. Diese Information hilft Ihnen, die zu erwartenden Transaktionen und Aktivitäten besser einzuschätzen und Abweichungen zu erkennen.
Überprüfung der PEP-Eigenschaft: Es muss geklärt werden, ob es sich bei dem Vertragspartner oder dem wirtschaftlich Berechtigten um eine politisch exponierte Person (PEP), ein Familienmitglied oder eine bekanntermaßen nahestehende Person handelt. Für diesen Personenkreis gelten automatisch strengere Regeln.
Kontinuierliche Überwachung: Die Geschäftsbeziehung und die durchgeführten Transaktionen müssen laufend überwacht werden. Das Ziel ist sicherzustellen, dass die Aktivitäten des Kunden mit den Informationen übereinstimmen, die Sie über ihn und den Zweck der Geschäftsbeziehung haben.
Vereinfachte vs. Verstärkte Sorgfaltspflichten: Wann gilt was?
Nicht jede Geschäftsbeziehung birgt das gleiche Risiko. Deshalb fordert das GwG einen risikobasierten Ansatz. Anhand einer unternehmensspezifischen Risikoanalyse legen Sie fest, ob Sie bei einer Geschäftsbeziehung von einem geringen oder einem erhöhten Risiko ausgehen müssen. Das Ergebnis bestimmt den Umfang Ihrer Pflichten.
Vereinfachte Sorgfaltspflichten (§ 14 GwG)
Bei Geschäftsbeziehungen mit einem geringen Risiko können Sie von den vereinfachten Sorgfaltspflichten Gebrauch machen. Das bedeutet, dass der Umfang der zu ergreifenden Maßnahmen reduziert werden kann. Ein geringes Risiko kann beispielsweise bei bestimmten Kunden aus Deutschland oder der EU vorliegen, die selbst strengen geldwäscherechtlichen Vorschriften unterliegen. Sie dürfen die allgemeinen Pflichten jedoch nie komplett ignorieren.
Verstärkte Sorgfaltspflichten (§ 15 GwG)
Bei einem erhöhten Risiko müssen Sie hingegen verstärkte Sorgfaltspflichten anwenden. Diese gehen über die allgemeinen Pflichten hinaus und erfordern eine intensivere Prüfung. Meiner Erfahrung nach zögern Unternehmen oft zu lange, in den Modus der verstärkten Sorgfaltspflichten zu wechseln. Das ist ein Fehler, der von Aufsichtsbehörden wie der BaFin kritisch gesehen wird. Fälle für ein erhöhtes Risiko sind zum Beispiel Transaktionen mit Bezug zu Hochrisikoländern, Geschäftsbeziehungen mit politisch exponierten Personen oder sehr komplexe und intransparente Unternehmensstrukturen. Bei Auffälligkeiten kann dies zur Abgabe einer Verdachtsmeldung wegen Geldwäsche führen.
Praktische Umsetzung im Unternehmen: Eine Frage der Organisation
Die Erfüllung der Sorgfaltspflichten erfordert klare interne Prozesse und Verantwortlichkeiten. Ein gut strukturierter KYC-Prozess (Know Your Customer) ist dabei unerlässlich. Er stellt sicher, dass alle notwendigen Informationen systematisch erfasst, geprüft und dokumentiert werden. Alle Schritte müssen nachvollziehbar sein, um im Falle einer Prüfung durch die Aufsichtsbehörde bestehen zu können.
Zudem ist die Benennung einer verantwortlichen Person, oft in der Rolle als Geldwäschebeauftragter, für viele Verpflichtete vorgeschrieben. Diese Person überwacht die Einhaltung der Vorschriften und dient als zentraler Ansprechpartner für Mitarbeiter und Behörden. In der Praxis hat sich immer wieder gezeigt, dass eine klare Zuweisung dieser Verantwortung die Compliance im gesamten Unternehmen erheblich stärkt.
Fazit: Kennen, Prüfen, Dokumentieren
Die Sorgfaltspflichten nach dem GwG lassen sich auf drei Kernprinzipien herunterbrechen: Kennen Sie Ihre Kunden, prüfen Sie die Risiken und dokumentieren Sie Ihre Maßnahmen lückenlos. Ein systematischer und risikobasierter Ansatz schützt Ihr Unternehmen nicht nur vor Strafen, sondern stärkt auch das Vertrauen Ihrer seriösen Geschäftspartner. Sehen Sie die Umsetzung daher nicht als Last, sondern als Gütesiegel für ein integres und gut geführtes Unternehmen.
Häufig gestellte Fragen
Wer unterliegt den Sorgfaltspflichten des GwG?
Den Sorgfaltspflichten unterliegen alle im Gesetz genannten Verpflichteten. Dazu zählen unter anderem Banken, Versicherungen, Finanzdienstleister, Immobilienmakler, Güterhändler, Notare und Rechtsanwälte.
Was passiert bei Verstößen gegen die Sorgfaltspflichten?
Verstöße können mit empfindlichen Bußgeldern geahndet werden, die je nach Schwere des Verstoßes in die Millionen gehen können. Zudem droht ein erheblicher Reputationsschaden, da Aufsichtsbehörden Verstöße öffentlich machen können.
Muss ich jede Geschäftsbeziehung gleich intensiv prüfen?
Nein, das Gesetz schreibt einen risikobasierten Ansatz vor. Sie müssen auf Basis einer eigenen Risikoanalyse entscheiden, ob ein geringes, normales oder hohes Risiko vorliegt und dementsprechend vereinfachte, allgemeine oder verstärkte Sorgfaltspflichten anwenden.
Reicht es, den Ausweis zu kopieren?
Nein, eine reine Kopie genügt nicht. Die Identifizierung umfasst die Erhebung der Daten und deren Überprüfung anhand eines gültigen Dokuments. Zudem müssen die gesammelten Informationen auf Plausibilität geprüft werden.
Wann muss ich eine Verdachtsmeldung abgeben?
Eine Verdachtsmeldung müssen Sie unverzüglich abgeben, wenn Tatsachen darauf hindeuten, dass ein Vermögensgegenstand aus einer kriminellen Handlung stammt oder die Transaktion der Terrorismusfinanzierung dient. Dies gilt unabhängig von der Höhe des Betrags.
Stehen Sie vor der Aufgabe, eine Risikoanalyse gemäß dem Geldwäschegesetz (GwG) zu erstellen und fühlen sich von der Komplexität überfordert? Sie sind nicht allein. Viele Unternehmen empfinden diese Pflicht als bürokratische Hürde. Doch in Wahrheit ist die Risikoanalyse das Herzstück Ihrer gesamten Geldwäscheprävention. Sie ist kein starres Dokument, sondern ein dynamisches Instrument, das Ihr Unternehmen vor empfindlichen Strafen, Reputationsschäden und kriminellen Machenschaften schützt. Dieser Leitfaden zeigt Ihnen Schritt für Schritt, wie Sie eine wirksame und rechtssichere Analyse erstellen.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
Gesetzliche Pflicht: Die Risikoanalyse ist für alle GwG-Verpflichteten zwingend vorgeschrieben.
Zentrales Steuerungsinstrument: Sie ist die Grundlage für die Ausgestaltung aller internen Sicherungsmaßnahmen.
Dynamischer Prozess: Die Analyse muss regelmäßig und bei Bedarf anlassbezogen überprüft und aktualisiert werden.
Hohe Strafen bei Versäumnis: Fehlende oder mangelhafte Analysen können zu hohen Bußgeldern und aufsichtsrechtlichen Maßnahmen führen.
[/ads_custom_box]
Was genau ist eine Risikoanalyse nach dem GwG?
Die Risikoanalyse ist eine systematische Ermittlung, Identifizierung und Bewertung der individuellen Risiken der Geldwäsche und Terrorismusfinanzierung, denen Ihr Unternehmen ausgesetzt ist. Gemäß § 5 des Geldwäschegesetzes müssen Sie diese Risiken vollständig erfassen, dokumentieren, regelmäßig überprüfen und aktualisieren. Das Ziel ist es, ein klares Verständnis für die eigene Gefährdungslage zu entwickeln.
Es geht also nicht darum, eine generische Vorlage auszufüllen. Ihre Analyse muss maßgeschneidert auf Ihr Geschäftsmodell, Ihre Kundenstruktur, Ihre Produkte und die geografischen Regionen sein, in denen Sie tätig sind. Sie bildet die strategische Basis, auf der alle weiteren GwG-Pflichten, insbesondere die konkreten Sorgfaltspflichten gegenüber Kunden, aufbauen.
Warum eine lückenlose Risikoanalyse unverzichtbar ist
Eine sorgfältig durchgeführte Risikoanalyse ist weit mehr als nur die Erfüllung einer gesetzlichen Auflage. Sie bietet Ihrem Unternehmen handfeste Vorteile und schützt Sie aktiv vor den Konsequenzen mangelhafter Compliance.
Rechtssicherheit schaffen: Eine vollständige und aktuelle Analyse ist Ihr erster und wichtigster Verteidigungspunkt bei einer Prüfung. Sie belegen damit, dass Sie Ihre Risiken kennen und systematisch steuern.
Effiziente Ressourcensteuerung: Indem Sie hohe von niedrigen Risiken unterscheiden, können Sie Ihre Ressourcen gezielt dort einsetzen, wo die Gefahr am größten ist. Dies ist die Grundlage für einen risikobasierten Ansatz.
Grundlage für alle Maßnahmen: Ohne Analyse können Sie keine angemessenen internen Sicherungsmaßnahmen definieren. Sie ist die Basis für Ihre Arbeitsanweisungen und Prozesse.
Schutz der Reputation: Ein Geldwäsche-Skandal kann das Vertrauen von Kunden und Geschäftspartnern nachhaltig zerstören. Eine proaktive Prävention schützt Ihr wertvollstes Gut: Ihren guten Ruf.
Meiner Erfahrung nach unterschätzen viele Unternehmen anfangs, dass die Risikoanalyse nicht nur eine gesetzliche Pflicht ist, sondern das zentrale Steuerungsinstrument für die gesamte Geldwäscheprävention. Sie ist der Kompass, der alle weiteren Entscheidungen leitet.
Die 5 entscheidenden Schritte zu Ihrer GwG-Risikoanalyse
Um Ihre Risikoanalyse strukturiert und vollständig aufzubauen, sollten Sie einem bewährten Prozess folgen. Die folgenden fünf Schritte bilden ein robustes Gerüst.
Schritt 1: Risiken identifizieren und erfassen
Im ersten Schritt sammeln Sie alle potenziellen Risikofaktoren, die für Ihr Unternehmen relevant sind. Das GwG selbst gibt in seinen Anlagen 1 und 2 bereits wichtige Hinweise auf Faktoren für potenziell geringeres oder höheres Risiko. Betrachten Sie insbesondere:
Kundenrisiken: Politisch exponierte Personen (PEPs), Kunden aus Hochrisikoländern, unklare Eigentümerstrukturen, Branchen mit hohem Bargeldaufkommen.
Produkt- und Dienstleistungsrisiken: Produkte, die Anonymität fördern (z.B. bestimmte Krypto-Dienstleistungen), Private-Banking-Angebote, Transaktionen mit hohem Volumen.
Transaktionsrisiken: Ungewöhnliche Transaktionsmuster, Transaktionen ohne ersichtlichen wirtschaftlichen Zweck, Nutzung komplexer und intransparenter Strukturen.
Geografische Risiken: Geschäftsbeziehungen zu Personen oder Unternehmen in Ländern, die von der EU als Hochrisikodrittländer eingestuft werden.
Schritt 2: Risiken bewerten und gewichten
Nach der Identifizierung folgt die Bewertung. Hier ordnen Sie jedem Risiko eine Gewichtung zu, üblicherweise in Kategorien wie „gering“, „mittel“ und „hoch“. Diese Bewertung sollte auf einer nachvollziehbaren Methodik basieren, die Eintrittswahrscheinlichkeit und potenzielle Schadenshöhe berücksichtigt. Das Ergebnis ist eine Risikomatrix, die Ihnen einen schnellen Überblick über Ihre Gesamtrisikolage verschafft. Diese Aufgabe fällt oft in den Verantwortungsbereich des Geldwäschebeauftragten.
Schritt 3: Interne Sicherungsmaßnahmen festlegen
Aus Ihrer Risikobewertung leiten Sie nun konkrete Maßnahmen ab. Einem hohen Risiko müssen starke Sicherungsmaßnahmen gegenüberstehen (verstärkte Sorgfaltspflichten), während bei einem geringen Risiko vereinfachte Pflichten genügen können. In der Praxis hat sich immer wieder gezeigt, dass die wirksamsten Sicherungsmaßnahmen diejenigen sind, die direkt und nachvollziehbar aus der individuellen Risikobewertung abgeleitet werden. Pauschale Maßnahmen greifen oft zu kurz.
Schritt 4: Dokumentation, Überprüfung und Aktualisierung
Die gesamte Analyse, Ihre Methodik, die Bewertung und die abgeleiteten Maßnahmen müssen Sie lückenlos und nachvollziehbar dokumentieren. Diese Dokumentation ist bei einer Prüfung durch die Aufsichtsbehörde wie die BaFin vorzulegen. Wichtig ist: Die Analyse ist kein einmaliges Projekt. Sie muss mindestens jährlich sowie anlassbezogen (z.B. bei neuen Produkten oder Zielmärkten) überprüft und aktualisiert werden. Die BaFin stellt hierzu umfangreiche Auslegungs- und Anwendungshinweise bereit, die als maßgebliche Orientierung dienen.
Häufige Fehler bei der Risikoanalyse – und wie Sie sie vermeiden
In der Praxis kristallisieren sich immer wieder dieselben Schwachstellen heraus. Wenn Sie diese kennen, können Sie sie von vornherein vermeiden.
Fehler 1: Die Analyse ist zu allgemein. Eine simple Übernahme einer Mustervorlage ohne Anpassung an das eigene Geschäftsmodell wird von keiner Prüfbehörde akzeptiert.
Fehler 2: Die Analyse wird nicht gelebt. Ein Dokument, das in der Schublade verstaubt, ist wertlos. Die Erkenntnisse müssen in die täglichen Prozesse und Arbeitsanweisungen einfließen.
Fehler 3: Fehlende Aktualisierung. Der Markt, die Kunden und die Gesetzeslage ändern sich. Eine veraltete Risikoanalyse bietet keinen Schutz mehr und ist ein gravierender Compliance-Mangel.
Fehler 4: Unzureichende Dokumentation. Ein Detail, das Anfänger oft übersehen, ist die Notwendigkeit, die Begründung für eine bestimmte Risikoeinstufung zu dokumentieren. Eine Prüfbehörde will nicht nur sehen, dass Sie ein Risiko als ‚gering‘ einstufen, sondern auch warum.
Eine besondere Herausforderung ist auch, die Ergebnisse der Analyse verständlich an die Mitarbeiter zu kommunizieren. Eine regelmäßige GwG-Schulung ist daher nicht nur Pflicht, sondern ein entscheidender Hebel für die Wirksamkeit Ihrer Präventionsmaßnahmen.
Fazit: Die Risikoanalyse als strategisches Fundament
Betrachten Sie die Risikoanalyse nach dem GwG nicht als lästige Pflicht, sondern als strategische Chance. Sie ist kein bürokratisches Übel, sondern Ihr Schutzschild gegen finanzielle und rufschädigende Risiken, Ihr Kompass für die effiziente Ausrichtung Ihrer Compliance-Maßnahmen und letztlich Ihr strategischer Vorteil im Wettbewerb. Ein Unternehmen, das seine Risiken kennt und beherrscht, agiert sicherer, effizienter und vertrauenswürdiger.
Häufig gestellte Fragen
Wer muss eine Risikoanalyse durchführen?
Alle im Geldwäschegesetz definierten Verpflichteten müssen eine Risikoanalyse erstellen. Dazu zählen unter anderem Kreditinstitute, Finanzdienstleister, Versicherungsunternehmen, Rechtsanwälte, Notare, Immobilienmakler und Güterhändler.
Wie oft muss die Risikoanalyse aktualisiert werden?
Die Risikoanalyse muss regelmäßig überprüft und bei Bedarf aktualisiert werden. Die Aufsichtsbehörden erwarten in der Regel eine jährliche Überprüfung sowie eine anlassbezogene Aktualisierung, zum Beispiel bei Einführung neuer Produkte oder der Erschließung neuer Märkte.
Was passiert, wenn keine Risikoanalyse vorliegt?
Das Fehlen oder eine erhebliche Mangelhaftigkeit der Risikoanalyse stellt einen schweren Verstoß gegen das GwG dar. Dies kann zu hohen Bußgeldern, Sonderprüfungen durch die Aufsicht und weiteren aufsichtsrechtlichen Maßnahmen bis hin zur Untersagung des Geschäftsbetriebs führen.
Gibt es eine offizielle Vorlage für die GwG-Risikoanalyse?
Nein, es gibt keine offizielle, für alle gültige Vorlage. Da die Analyse unternehmensspezifisch sein muss, wäre eine standardisierte Vorlage auch nicht zielführend. Viele Verbände oder Kammern bieten jedoch Orientierungshilfen an, die als Ausgangspunkt dienen können.
Was ist der Unterschied zwischen der Risikoanalyse und den Sorgfaltspflichten?
Die Risikoanalyse ist die strategische Grundlage, auf der die operativen Maßnahmen aufbauen. Die Sorgfaltspflichten sind die konkreten Handlungen (z.B. Identifizierung des Kunden, Abklärung des wirtschaftlich Berechtigten), deren Intensität sich aus der Risikobewertung ableitet.
Die Pflicht zur Abgabe einer Verdachtsmeldung bei Geldwäsche stellt viele Verantwortliche vor eine Herausforderung. Sie bewegen sich auf einem schmalen Grat: Einerseits drohen empfindliche Strafen bei einer unterlassenen Meldung, andererseits besteht die Sorge, einen Geschäftspartner fälschlicherweise zu belasten. Diese Unsicherheit führt oft zu Zögern. Doch klares Wissen über die eigenen Pflichten und ein strukturierter Prozess sind der beste Schutz – für Ihr Unternehmen und für Sie persönlich.
Dieser Artikel gibt Ihnen eine klare Handlungsanleitung. Sie erfahren, wann genau ein Verdacht meldepflichtig ist, welche konkreten Anhaltspunkte Sie kennen müssen und wie Sie eine Meldung korrekt und rechtssicher bei der zuständigen Behörde einreichen. So verwandeln Sie Unsicherheit in Handlungskompetenz.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
* Was ist eine Verdachtsmeldung? Ein Instrument zur Meldung von Sachverhalten an die Financial Intelligence Unit (FIU), bei denen der Verdacht auf Geldwäsche oder Terrorismusfinanzierung besteht.
* Wann melden? Wenn Tatsachen darauf hindeuten, dass ein Vermögensgegenstand aus einer Straftat stammt oder eine Transaktion der Terrorismusfinanzierung dient.
* Wer meldet? Alle im Geldwäschegesetz (GwG) definierten Verpflichteten, wie Banken, Versicherer, Immobilienmakler oder Güterhändler.
* Wie melden? Die Meldung erfolgt in der Regel elektronisch über das Meldeportal „goAML“ der FIU.
[/ads_custom_box]
Wann besteht eine Meldepflicht? Die entscheidenden Anhaltspunkte
Die Pflicht zur Abgabe einer Verdachtsmeldung ist keine Ermessensfrage, sondern eine gesetzliche Verpflichtung. Der entscheidende Punkt ist das Vorliegen von „Tatsachen“, die auf eine kriminelle Herkunft von Vermögenswerten oder auf Terrorismusfinanzierung hindeuten. Ein bloßes „Bauchgefühl“ reicht nicht aus, aber Sie müssen auch keine erdrückenden Beweise sammeln. Es geht um die Erkennung von Unstimmigkeiten und Auffälligkeiten, die vom normalen Geschäftsgebaren abweichen.
Eine fundierte Risikoanalyse nach GwG ist das Fundament, um solche Auffälligkeiten überhaupt erkennen zu können. Nur wenn Sie Ihr normales Geschäftsrisiko kennen, fallen Abweichungen auf. Meiner Erfahrung nach wird die Bedeutung einer gelebten, regelmäßig aktualisierten Risikoanalyse von vielen Unternehmen noch immer unterschätzt. Sie ist jedoch der entscheidende Hebel für eine funktionierende Geldwäscheprävention.
Konkrete Verdachtsmomente in der Praxis
Die Anhaltspunkte für einen Geldwäscheverdacht sind vielfältig. Achten Sie besonders auf folgende typische Warnsignale:
Ungewöhnliche Transaktionsmuster: Transaktionen, die ohne ersichtlichen wirtschaftlichen Grund erfolgen, besonders komplex sind oder nicht zum bekannten Geschäftsprofil des Kunden passen.
Auffälliger Umgang mit Bargeld: Einzahlung oder der Wunsch nach Auszahlung ungewöhnlich hoher Bargeldbeträge, insbesondere wenn dies nicht zur Branche des Kunden passt.
Verschleierung der Identität: Der Kunde weigert sich, die für die Identifizierung notwendigen Informationen preiszugeben oder es gibt Zweifel an der Echtheit der vorgelegten Dokumente.
Undurchsichtige Unternehmensstrukturen: Komplexe, international verschachtelte Firmenkonstruktionen, deren Zweck es zu sein scheint, den wahren wirtschaftlich Berechtigten zu verschleiern.
Druckausübung oder Eile: Der Kunde versucht, eine Transaktion ungewöhnlich schnell und unter Druck durchzusetzen, um eine sorgfältige Prüfung zu umgehen.
Herkunft der Mittel unklar: Der Kunde kann oder will keine plausiblen Angaben zur Herkunft der eingesetzten Gelder machen.
Der Ablauf: Wie geben Sie eine Verdachtsmeldung korrekt ab?
Haben Sie Tatsachen festgestellt, die einen Verdacht begründen, müssen Sie unverzüglich handeln. Der Prozess ist klar geregelt, um Rechtssicherheit für Sie und eine effiziente Bearbeitung durch die Behörden zu gewährleisten.
Schritt 1: Interne Prüfung und Dokumentation
Bevor eine Meldung nach außen geht, erfolgt die interne Bewertung des Sachverhalts. In größeren Unternehmen ist dies typischerweise die Aufgabe des Geldwäschebeauftragten. Dokumentieren Sie alle relevanten Fakten, die Ihren Verdacht begründen, lückenlos und nachvollziehbar. Diese Dokumentation ist entscheidend, um Ihre Sorgfalt im Falle einer späteren Prüfung nachweisen zu können.
Schritt 2: Die Meldung an die FIU
Die Verdachtsmeldung ist unverzüglich an die zuständige Zentralstelle für Finanztransaktionsuntersuchungen (Financial Intelligence Unit, kurz FIU) zu übermitteln. Die FIU ist in Deutschland beim Zoll angesiedelt. Die Übermittlung erfolgt standardmäßig elektronisch über das Meldeportal „goAML“. Wie die Generalzolldirektion auf ihrer Webseite beschreibt, dient dieses Portal der standardisierten und sicheren Abgabe von Verdachtsmeldungen. Nur in Ausnahmefällen, etwa bei technischen Störungen, ist eine Meldung per Fax zulässig.
Schritt 3: Das Verbot der Informationsweitergabe („Tipping-Off“)
Nach Abgabe der Meldung gilt ein strenges Verbot der Informationsweitergabe. Sie dürfen weder den betroffenen Kunden noch Dritte über die abgegebene Verdachtsmeldung oder ein darauf basierendes Ermittlungsverfahren informieren. Ein Verstoß gegen dieses „Tipping-Off“-Verbot ist strafbar. Eine Transaktion, die Gegenstand der Meldung ist, darf zudem erst nach Zustimmung der FIU oder Staatsanwaltschaft durchgeführt werden.
Konsequenzen bei Missachtung: Was droht bei unterlassener Meldung?
Die vorsätzliche oder leichtfertige Unterlassung einer gebotenen Verdachtsmeldung ist kein Kavaliersdelikt. Das Gesetz sieht empfindliche Sanktionen vor. Unternehmen und verantwortliche Personen müssen mit hohen Bußgeldern nach dem GwG rechnen, die je nach Schwere des Verstoßes und Unternehmensumsatz in die Millionen gehen können.
Aus meiner Sicht ist das Reputationsrisiko jedoch oft noch gravierender als die finanzielle Strafe. Ein bekannt gewordener Verstoß gegen die GwG-Pflichten kann das Vertrauen von Kunden, Geschäftspartnern und der Öffentlichkeit nachhaltig erschüttern. Die Implementierung robuster interner Sicherungsmaßnahmen ist daher nicht nur eine rechtliche Pflicht, sondern eine strategische Notwendigkeit zum Schutz des eigenen Unternehmens.
Fazit: Sorgfalt, Systematik und Sicherheit
Die Verdachtsmeldung ist ein zentrales Element im Kampf gegen Finanzkriminalität. Für Verpflichtete ist sie vor allem ein Akt der unternehmerischen Sorgfalt. Statt sie als Belastung zu sehen, sollten Sie den Prozess als Schutzmechanismus begreifen. Ein systematisches Vorgehen bei der Erkennung, eine lückenlose Dokumentation und die unverzügliche Meldung geben Ihnen die nötige rechtliche Sicherheit. Letztlich schützt ein funktionierendes Meldesystem nicht nur die Integrität des Finanzsystems, sondern auch die Ihres eigenen Unternehmens.
Häufig gestellte Fragen
Was passiert, wenn sich ein Verdacht als unbegründet herausstellt?
Wenn Sie eine Meldung im guten Glauben und auf Basis von plausiblen Tatsachen abgegeben haben, sind Sie rechtlich geschützt. Sie können nicht für die Meldung selbst belangt werden, auch wenn sich der Verdacht später nicht bestätigt. Entscheidend ist die sorgfältige Prüfung und Dokumentation im Vorfeld.
Gibt es einen Schwellenwert, ab dem gemeldet werden muss?
Nein, eine Verdachtsmeldung ist unabhängig von der Höhe des Betrags abzugeben. Allein das Vorliegen von Tatsachen, die auf Geldwäsche hindeuten, löst die Meldepflicht aus. Schwellenwerte existieren lediglich für bestimmte Sorgfaltspflichten nach GwG, nicht aber für die Verdachtsmeldung selbst.
Wie schnell muss ich eine Verdachtsmeldung abgeben?
Das Gesetz fordert eine „unverzügliche“ Meldung. Das bedeutet, Sie müssen ohne schuldhaftes Zögern handeln, sobald Sie den Verdacht hegen und intern geprüft haben. Ein fester Zeitrahmen ist nicht definiert, aber es wird erwartet, dass Sie dem Vorgang höchste Priorität einräumen.
Wer genau gehört zu den Verpflichteten nach dem Geldwäschegesetz?
Der Kreis der Verpflichteten nach GwG ist breit gefächert und umfasst neben dem klassischen Finanzsektor auch viele andere Branchen. Dazu zählen beispielsweise Kreditinstitute, Finanzdienstleister, Versicherungen, Immobilienmakler, Notare, Wirtschaftsprüfer, aber auch Güterhändler, die Barzahlungen über 10.000 Euro entgegennehmen.
Kann ich eine Meldung anonym abgeben?
Nein, als Verpflichteter nach dem GwG können Sie keine anonyme Verdachtsmeldung abgeben. Die Meldung erfolgt über das personalisierte goAML-Portal, wodurch Ihre Identität als Melder bei der FIU bekannt ist. Dies ist für eventuelle Rückfragen und die Nachvollziehbarkeit des Verfahrens notwendig.
Der Begriff KYC-Prozess begegnet Ihnen im Finanz- und Geschäftsumfeld immer häufiger. Doch was verbirgt sich genau hinter dem Kürzel „Know Your Customer“? Es handelt sich dabei nicht um eine freiwillige Höflichkeit, sondern um einen gesetzlich vorgeschriebenen Prozess zur Identifizierung und Überprüfung von Kunden. Sein Ziel ist es, Geldwäsche, Terrorismusfinanzierung und andere Formen der Wirtschaftskriminalität zu verhindern. Dieser Artikel führt Sie durch alle relevanten Aspekte des KYC-Prozesses, erklärt die rechtlichen Rahmenbedingungen und zeigt Ihnen, wie Sie die Anforderungen effizient und sicher umsetzen.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
KYC steht für „Know Your Customer“ (Kenne deinen Kunden) und ist ein Verfahren zur Kundenidentifikation.
Der Prozess ist zentraler Bestandteil der Maßnahmen zur Geldwäscheprävention und gesetzlich im Geldwäschegesetz (GwG) verankert.
Er dient der Identifizierung und Überprüfung von Neukunden sowie der laufenden Überwachung von Bestandskunden.
Kernbestandteile sind die Datenerfassung, die Verifizierung der Identität und die Ermittlung des wirtschaftlich Berechtigten.
Die Missachtung der KYC-Pflichten führt zu empfindlichen Bußgeldern und erheblichen Reputationsschäden.
[/ads_custom_box]
Warum ist der KYC-Prozess unverzichtbar?
Ein fehlender oder mangelhafter KYC-Prozess öffnet Kriminellen Tür und Tor, um illegal erworbene Gelder in den legalen Wirtschaftskreislauf einzuschleusen. Für Ihr Unternehmen bedeutet dies nicht nur ein ethisches Problem, sondern ein handfestes Geschäftsrisiko. Werden Sie unwissentlich Teil eines Geldwäschenetzwerks, drohen nicht nur massive finanzielle Strafen, sondern auch ein irreparabler Schaden für Ihre Reputation. Ein konsequenter KYC-Prozess ist somit Ihr wichtigstes Instrument, um die Integrität Ihres Unternehmens zu wahren und sich vor kriminellem Missbrauch zu schützen. Er schafft Vertrauen bei seriösen Kunden und Partnern und ist ein klares Bekenntnis zur Einhaltung rechtlicher Standards.
Die rechtlichen Grundlagen: Wer ist zum KYC verpflichtet?
Die zentralen Vorschriften für den KYC-Prozess in Deutschland sind im Geldwäschegesetz (GwG) festgelegt. Dieses Gesetz definiert eine Reihe von Unternehmen und Berufsgruppen als sogenannte GwG-Verpflichtete. Diese müssen die KYC-Anforderungen zwingend umsetzen.
Dazu gehören unter anderem:
Finanzunternehmen: Banken, Versicherungen, Wertpapierdienstleister und Zahlungsdienstleister.
Immobilienmakler: Bei der Vermittlung von Kaufverträgen.
Güterhändler: Insbesondere bei der Annahme von Bargeldzahlungen über 10.000 Euro.
Bestimmte Dienstleister: Rechtsanwälte, Notare, Steuerberater und Wirtschaftsprüfer im Rahmen bestimmter Mandate.
Anbieter von Kryptowerten: Handelsplattformen für Kryptowährungen und Anbieter von Wallets.
Meiner Erfahrung nach unterschätzen viele Unternehmen außerhalb des klassischen Finanzsektors ihre Verpflichtungen nach dem GwG. Ein Detail, das oft übersehen wird, ist, dass die Pflichten für Güterhändler bereits bei der Annahme von Bargeld über 10.000 Euro greifen, nicht erst bei höheren Summen. Eine genaue Prüfung der eigenen Geschäftstätigkeit ist daher unerlässlich.
Der KYC-Prozess in 5 Schritten erklärt
Ein effektiver KYC-Prozess lässt sich in fünf logische Schritte unterteilen. Diese gewährleisten, dass Sie Ihre Kunden nicht nur kennen, sondern deren Identität auch verlässlich geprüft haben.
Schritt 1: Customer Identification Program (CIP) – Die Datenerfassung
Am Anfang steht die Erfüllung der Identifizierungspflicht. In diesem Schritt sammeln Sie grundlegende Informationen über Ihren potenziellen Kunden. Bei natürlichen Personen sind dies typischerweise der vollständige Name, die Anschrift, das Geburtsdatum und die Staatsangehörigkeit. Bei Unternehmen werden Firmenname, Rechtsform, Anschrift und die Daten der vertretungsberechtigten Personen erfasst.
Schritt 2: Customer Due Diligence (CDD) – Die Identitätsprüfung
Die gesammelten Daten müssen nun verifiziert werden. Dies ist das Kernstück der allgemeinen Sorgfaltspflichten nach GwG. Bei Anwesenheit des Kunden geschieht dies durch die Vorlage eines gültigen Ausweisdokuments (Personalausweis, Reisepass). Im Online-Geschäft haben sich Verfahren wie das Video-Ident-Verfahren oder das Post-Ident-Verfahren etabliert, um die Identität rechtssicher und aus der Ferne zu bestätigen.
Schritt 3: Den wirtschaftlich Berechtigten ermitteln
Besonders bei Firmenkunden oder komplexen Strukturen wie Trusts reicht die Identifizierung der handelnden Person nicht aus. Sie müssen zwingend den wirtschaftlich Berechtigten feststellen. Das ist immer eine natürliche Person, die letztlich die Kontrolle über das Unternehmen ausübt oder von den Transaktionen profitiert. Häufig ist dies eine Person mit mehr als 25 % der Kapital- oder Stimmrechtsanteile.
Schritt 4: Laufende Überwachung & Risikobewertung
KYC ist kein einmaliger Vorgang. Das Gesetz fordert eine kontinuierliche Überwachung der Geschäftsbeziehung. Dazu gehört die Analyse von Transaktionen auf ungewöhnliche Muster und die regelmäßige Aktualisierung der Kundendaten. Grundlage dafür ist eine fundierte Risikoanalyse, die jeden Kunden einer Risikoklasse (z. B. niedrig, mittel, hoch) zuordnet. Aus meiner Sicht ist die kontinuierliche Überwachung der entscheidende Hebel für eine effektive Geldwäscheprävention. Ich empfehle an dieser Stelle meistens, risikobasierte Überprüfungszyklen festzulegen: High-Risk-Kunden jährlich, Low-Risk-Kunden alle 3-5 Jahre.
Schritt 5: Aufbewahrung und Dokumentation
Alle im Rahmen des KYC-Prozesses erhobenen Daten, Dokumente und Analyseergebnisse müssen sorgfältig dokumentiert und aufbewahrt werden. Die gesetzliche Aufbewahrungsfrist beträgt in der Regel fünf Jahre nach Beendigung der Geschäftsbeziehung. Diese Dokumentation dient als Nachweis gegenüber den Aufsichtsbehörden, dass Sie Ihren Pflichten nachgekommen sind.
KYC in der Praxis: Herausforderungen und Lösungen
Die Umsetzung eines lückenlosen KYC-Prozesses stellt Unternehmen vor Herausforderungen. Es gilt, die Balance zwischen einer positiven Kundenerfahrung und den strengen Sicherheitsanforderungen zu finden. Ein langwieriger Onboarding-Prozess kann potenzielle Kunden abschrecken. Gleichzeitig müssen die regulatorischen Anforderungen, die unter anderem durch die Aufsicht der BaFin überwacht werden, jederzeit erfüllt sein. Nach Angaben der BaFin müssen Verpflichtete angemessene, geschäfts- und kundenbezogene interne Sicherungsmaßnahmen schaffen, um die Risiken von Geldwäsche und Terrorismusfinanzierung wirksam zu mindern.
Moderne Softwarelösungen können hier Abhilfe schaffen. Sie automatisieren viele Schritte der Identitätsprüfung und des Monitorings und sorgen so für einen schnellen und reibungslosen Ablauf. Größere Unternehmen benennen zudem oft einen Geldwäschebeauftragten, der als zentraler Ansprechpartner für alle GwG-relevanten Themen fungiert.
Fazit: Sicherheit, Vertrauen und Compliance durch einen sauberen Prozess
Der KYC-Prozess mag auf den ersten Blick wie ein komplexes Regelwerk wirken, doch sein strategischer Wert ist unbestreitbar. Er ist das Fundament für sichere und vertrauensvolle Kundenbeziehungen im digitalen Zeitalter. Ein sauber implementierter KYC-Prozess schützt Ihr Unternehmen vor empfindlichen Strafen, stärkt das Vertrauen Ihrer echten Kunden und sichert die Integrität des gesamten Finanzsystems.
Häufig gestellte Fragen
Was ist der Unterschied zwischen KYC und AML?
AML (Anti-Money Laundering) ist der übergeordnete Begriff für alle Maßnahmen zur Bekämpfung von Geldwäsche. Der KYC-Prozess ist ein fundamentaler und verpflichtender Bestandteil einer umfassenden AML-Strategie.
Wie lange dauert ein KYC-Prozess?
Die Dauer variiert stark. Bei Privatpersonen kann eine automatisierte Online-Prüfung wenige Minuten dauern. Bei komplexen Firmenstrukturen kann die Ermittlung des wirtschaftlich Berechtigten hingegen mehrere Tage in Anspruch nehmen.
Sind meine Daten im KYC-Prozess sicher?
Ja, Verpflichtete müssen die strengen Anforderungen der Datenschutz-Grundverordnung (DSGVO) und des GwG einhalten. Die Daten dürfen nur für die gesetzlich vorgeschriebenen Zwecke verwendet und müssen sicher gespeichert werden.
Was passiert, wenn ich den KYC-Prozess nicht abschließe?
Wenn ein Kunde die erforderlichen Informationen nicht bereitstellt, darf das Unternehmen die Geschäftsbeziehung nicht aufnehmen oder muss eine bestehende Beziehung beenden. Zudem kann eine Verdachtsmeldung bei den Behörden erforderlich sein.
Gibt es auch einen KYC-Prozess für Kryptowährungen?
Ja, Anbieter von Kryptodienstleistungen sind ebenfalls nach dem GwG verpflichtet, KYC-Prozesse durchzuführen. Zukünftige Regulierungen wie die MiCA-Verordnung werden diese Anforderungen auf EU-Ebene weiter vereinheitlichen und verschärfen.
Sie möchten ein neues Bankkonto eröffnen, ein Depot für Ihre Aktien anlegen oder in Kryptowährungen investieren. Alles ist startklar, doch dann stoßen Sie auf eine Hürde: der „KYC-Prozess“. Plötzlich müssen Sie persönliche Dokumente hochladen, Ihre Identität per Video bestätigen und weitere Daten preisgeben. Das fühlt sich oft umständlich, zeitaufwendig und vielleicht sogar ein wenig übergriffig an. Warum ist dieser Aufwand überhaupt nötig? Ist das nur Bürokratie oder steckt mehr dahinter? Die gute Nachricht: Es gibt einen klaren Grund für dieses Verfahren. Dieser Artikel führt Sie verständlich durch den gesamten KYC-Prozess. Wir erklären Ihnen, warum er für Ihre eigene Sicherheit unverzichtbar ist und wie Sie ihn schnell und reibungslos durchlaufen.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
* Was ist KYC? KYC steht für „Know Your Customer“ („Kenne deinen Kunden“) und bezeichnet die gesetzlich vorgeschriebene Identitätsprüfung durch Finanzdienstleister.
* Warum ist es Pflicht? Der Prozess dient primär der Bekämpfung von Geldwäsche, Terrorismusfinanzierung und Betrug. In Deutschland ist er im Geldwäschegesetz (GwG) verankert.
* Was wird geprüft? Ihre Identität (Name, Geburtsdatum, Anschrift etc.) wird anhand gültiger Ausweisdokumente verifiziert.
* Was ist Ihr Vorteil? Ein funktionierender KYC-Prozess schützt nicht nur das Finanzsystem, sondern auch Sie persönlich vor Identitätsdiebstahl und Betrug.
[/ads_custom_box]
Was bedeutet KYC? Eine klare Definition
KYC ist die Abkürzung für den englischen Begriff „Know Your Customer“, was auf Deutsch „Kenne deinen Kunden“ bedeutet. Im Kern ist der KYC-Prozess eine standardisierte Prüfung, die Banken, Versicherungen, Krypto-Börsen und andere Finanzdienstleister durchführen müssen, bevor sie eine Geschäftsbeziehung mit Ihnen eingehen. Der Zweck besteht darin, die Identität eines jeden Kunden zweifelsfrei festzustellen und zu überprüfen. Dieser Vorgang ist keine freiwillige Serviceleistung des Unternehmens, sondern eine strenge gesetzliche Anforderung, die im Geldwäschegesetz (GwG) und anderen internationalen Vorschriften festgeschrieben ist.
Aus meiner Sicht ist der KYC-Prozess nicht nur eine gesetzliche Vorgabe, sondern der entscheidende Schutzwall für die Integrität unseres Finanzsystems. Er stellt sicher, dass Finanzströme transparent und nachvollziehbar bleiben. In der Praxis hat sich immer wieder gezeigt, dass lückenlose Prüfungen die beste Prävention gegen Betrug sind – und letztlich auch Ihr persönliches Vermögen vor dem Zugriff durch Kriminelle schützen. Es ist die erste und wichtigste Verteidigungslinie in einer digitalisierten Finanzwelt.
Warum ist der KYC-Prozess für Sie und die Banken so wichtig?
Auf den ersten Blick wirkt die Identitätsprüfung wie eine reine Pflichtübung für die Bank. Tatsächlich verfolgt der Prozess jedoch Ziele, die sowohl dem Allgemeinwohl als auch Ihrem direkten Schutz dienen. Finanzinstitute, die auf eine sorgfältige KYC-Prüfung verzichten, riskieren nicht nur empfindliche Strafen, sondern öffnen Kriminellen Tür und Tor. Ein sauberer Finanzplatz ist die Grundlage für stabiles Wirtschaften und das Vertrauen aller Marktteilnehmer.
Verhinderung von Geldwäsche: Kriminelle versuchen, illegal erwirtschaftetes Geld über legale Finanzkreisläufe zu „waschen“. KYC erschwert dies, indem anonyme Transaktionen unterbunden werden.
Bekämpfung der Terrorismusfinanzierung: Durch die Identifizierung der Geldquellen wird verhindert, dass Gelder zur Finanzierung terroristischer Aktivitäten genutzt werden.
Schutz vor Identitätsdiebstahl und Betrug: Der Prozess stellt sicher, dass niemand in Ihrem Namen ein Konto eröffnen kann. Wird Ihre Identität gestohlen, verhindert eine gründliche Prüfung, dass Betrüger damit Finanzgeschäfte tätigen.
Herstellung von Rechtssicherheit: Banken und Finanzdienstleister sichern sich durch die Einhaltung der Vorschriften rechtlich ab und schaffen eine vertrauenswürdige Geschäftsbasis.
Ein Detail, das Anfänger oft übersehen, ist die Gültigkeit der Dokumente. Ich empfehle an dieser Stelle meistens, schon vor Beginn des Prozesses zu prüfen, ob der Personalausweis oder Reisepass noch gültig ist. Viele Anbieter fordern zudem einen aktuellen Adressnachweis, etwa eine Meldebescheinigung oder eine Versorgerrechnung, die nicht älter als drei oder sechs Monate sein darf. Ein kurzer Check vorab erspart Ihnen später unnötige Verzögerungen und Rückfragen.
Der KYC-Prozess Schritt für Schritt: Was erwartet Sie?
Auch wenn sich die Details je nach Anbieter leicht unterscheiden, folgt der KYC-Prozess meist einem standardisierten Schema. Die gute Nachricht: Moderne Verfahren sind darauf ausgelegt, Sie so schnell und unkompliziert wie möglich durch die Prüfung zu leiten. In der Regel sind es nur vier überschaubare Schritte bis zum Ziel.
1. Dateneingabe: Sie geben Ihre persönlichen Daten (Name, Anschrift, Geburtsdatum, Nationalität) in ein Online-Formular ein. Diese müssen exakt mit den Angaben in Ihrem Ausweisdokument übereinstimmen.
2. Auswahl des Verifizierungsverfahrens: Ihnen werden verschiedene Methoden zur Identifizierung angeboten. Am häufigsten sind das VideoIdent- und das PostIdent-Verfahren.
3. Durchführung der Identifizierung: Dies ist der Kern der Prüfung. Je nach gewählter Methode weisen Sie Ihre Identität nun entweder per Video-Anruf oder in einer Postfiliale nach. Die Identifizierungspflicht nach GwG schreibt diesen Schritt zwingend vor.
4. Prüfung und Freischaltung: Der Dienstleister überprüft die übermittelten Daten. Nach erfolgreicher Prüfung wird Ihr Konto umgehend freigeschaltet und Sie können die gewünschten Finanzdienstleistungen nutzen.
Welche KYC-Verfahren gibt es? Ein Überblick
Die Technologie hat den KYC-Prozess revolutioniert. Was früher einen umständlichen Gang zur Postfiliale erforderte, lässt sich heute oft in wenigen Minuten von der Couch aus erledigen. Die gängigsten Methoden haben jeweils eigene Vor- und Nachteile.
Das VideoIdent-Verfahren: Schnell und digital
Das VideoIdent-Verfahren ist die populärste Methode. Sie starten einen Video-Anruf über Ihr Smartphone, Tablet oder Ihre Webcam und werden mit einem geschulten Mitarbeiter verbunden. Sie halten Ihr Ausweisdokument in die Kamera, der Mitarbeiter prüft die Sicherheitsmerkmale und gleicht Ihr Gesicht mit dem Foto ab. Der gesamte Vorgang dauert oft nur fünf bis zehn Minuten und ist rund um die Uhr verfügbar.
Das PostIdent-Verfahren: Der klassische Weg
Beim PostIdent-Verfahren erhalten Sie einen Coupon, den Sie ausdrucken oder auf Ihrem Smartphone vorzeigen. Damit gehen Sie zusammen mit Ihrem Personalausweis oder Reisepass zur nächsten Filiale der Deutschen Post. Ein Mitarbeiter vor Ort überprüft Ihre Dokumente und bestätigt Ihre Identität. Dieses Verfahren ist sehr sicher, aber zeitaufwendiger und an die Öffnungszeiten der Post gebunden.
Das eID-Verfahren: Die moderne Alternative
Besitzen Sie einen deutschen Personalausweis mit aktivierter Online-Ausweisfunktion (eID), können Sie sich oft auch damit identifizieren. Hierfür benötigen Sie ein NFC-fähiges Smartphone und die entsprechende App des Anbieters. Diese Methode gilt als besonders sicher und datensparsam, da die Daten direkt und verschlüsselt aus dem Chip des Ausweises ausgelesen werden.
Automatisierte KI-Verfahren: Die Zukunft der Verifizierung
Zunehmend kommen auch vollautomatisierte Verfahren zum Einsatz, die auf künstlicher Intelligenz basieren. Hierbei machen Sie ein Foto von Ihrem Ausweis und ein kurzes Video-Selfie. Eine KI analysiert die Echtheit des Dokuments und vergleicht Ihr biometrisches Profil mit dem Ausweisfoto. Diese Methode ist extrem schnell und erfordert keine Interaktion mit einem Mitarbeiter.
Was passiert mit Ihren Daten? Sicherheit und Datenschutz im KYC-Prozess
Die Preisgabe sensibler persönlicher Daten und Ausweisdokumente im Internet ruft bei vielen Menschen verständlicherweise Bedenken hervor. Doch hier können Sie beruhigt sein: Finanzdienstleister und die von ihnen beauftragten Identifizierungsdienste unterliegen strengsten gesetzlichen Auflagen, allen voran der Datenschutz-Grundverordnung (DSGVO). Die Erhebung und Verarbeitung Ihrer Daten ist zweckgebunden und ausschließlich auf die Erfüllung der gesetzlichen Sorgfaltspflichten nach GwG beschränkt.
Aus meiner Sicht ist der Schutz Ihrer Daten das höchste Gut im gesamten Prozess. Seriöse Anbieter investieren massiv in zertifizierte Sicherheitstechnologien und verschlüsselte Übertragungswege, denn jeder Daten-Skandal wäre existenzbedrohend. Ich empfehle daher, immer auf Anbieter zu setzen, die ihren Sitz und ihre Server in der EU haben. Informationen zu sicheren Online-Identifizierungsverfahren stellt auch das Bundesamt für Sicherheit in der Informationstechnik (BSI) bereit. Die Einhaltung dieser Standards wird von Aufsichtsbehörden wie der BaFin im Rahmen des Geldwäschegesetzes streng kontrolliert.
Fazit: Der KYC-Prozess als Fundament für Vertrauen und Sicherheit
Der KYC-Prozess ist weit mehr als eine bürokratische Hürde. Er ist ein unverzichtbares Instrument, das die Finanzwelt sicherer und transparenter macht. Er schützt nicht nur das System vor kriminellen Machenschaften, sondern bewahrt auch Sie ganz persönlich vor den verheerenden Folgen von Identitätsdiebstahl und Betrug. Anstatt ihn als lästige Pflicht zu sehen, sollten Sie ihn als das verstehen, was er ist: Ihr persönlicher Schutzschild, ein Garant für Vertrauen und der Schlüssel für Ihren sicheren Zugang zur Welt der Finanzen.
Häufig gestellte Fragen (FAQ)
Wie lange dauert der KYC-Prozess?
Die Dauer hängt von der gewählten Methode ab. Ein VideoIdent- oder eID-Verfahren ist oft in 5-15 Minuten abgeschlossen. Das PostIdent-Verfahren kann inklusive des Wegs zur Filiale und der postalischen Übermittlung 1-3 Werktage in Anspruch nehmen.
Ist der KYC-Prozess für mich als Kunde kostenlos?
Ja, für Sie als Kunde ist die Identitätsprüfung in aller Regel kostenlos. Die Kosten für die Durchführung des Verfahrens werden vom jeweiligen Finanzdienstleister (Bank, Börse etc.) getragen.
Was passiert, wenn die KYC-Prüfung fehlschlägt?
Ein Fehlschlag kann durch technische Probleme, schlechte Lichtverhältnisse oder abgelaufene Dokumente verursacht werden. In den meisten Fällen können Sie den Prozess einfach erneut starten. Bei wiederholten Problemen sollten Sie den Kundenservice des Anbieters kontaktieren.
Muss ich den KYC-Prozess für jeden Anbieter neu durchführen?
Ja, in der Regel müssen Sie den KYC-Prozess für jeden neuen Finanzdienstleister, bei dem Sie Kunde werden möchten, separat durchlaufen. Jedes Unternehmen ist gesetzlich verpflichtet, eine eigene Prüfung durchzuführen und zu dokumentieren.
Welche Dokumente werden für den KYC-Prozess benötigt?
Standardmäßig benötigen Sie einen gültigen amtlichen Lichtbildausweis, also einen Personalausweis oder Reisepass. Einige Anbieter fordern zusätzlich einen aktuellen Adressnachweis, wie zum Beispiel eine Meldebescheinigung oder eine Versorgerrechnung.
Die Rolle des Geldwäschebeauftragten wird oft unterschätzt. Viele sehen darin nur eine regulatorische Notwendigkeit, einen Posten, der besetzt werden muss. Doch diese Sichtweise ist gefährlich kurzsichtig. Der Geldwäschebeauftragte ist das strategische Herzstück der Compliance und die erste Verteidigungslinie Ihres Unternehmens gegen kriminelle Machenschaften, finanzielle Verluste und empfindliche Strafen.
Die Komplexität der Aufgaben und die damit verbundene Verantwortung sind enorm. Es geht längst nicht mehr nur um das Abhaken von Checklisten. Es geht um proaktives Risikomanagement, tiefgreifende Analysen und eine lückenlose Kommunikation mit den Behörden. Dieser Artikel gibt Ihnen einen umfassenden und praxisnahen Überblick über die tatsächlichen Aufgaben und Pflichten, die mit dieser entscheidenden Position verbunden sind.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
Risikoanalyse durchführen: Die zentrale Aufgabe ist die Erstellung und laufende Aktualisierung einer unternehmensspezifischen Risikoanalyse.
Sicherungsmaßnahmen implementieren: Entwicklung und Überwachung interner Grundsätze, Verfahren und Kontrollen zur Geldwäscheprävention.
Transaktionen überwachen: Kontinuierliche Prüfung von Geschäftsbeziehungen und Transaktionen auf Auffälligkeiten.
Verdachtsfälle melden: Unverzügliche Meldung von verdächtigen Sachverhalten an die Financial Intelligence Unit (FIU).
Mitarbeiter schulen: Regelmäßige Schulung und Sensibilisierung aller relevanten Mitarbeiter.
[/ads_custom_box]
Die rechtliche Grundlage: Wer braucht einen Geldwäschebeauftragten?
Die Pflicht zur Bestellung eines Geldwäschebeauftragten ist im Geldwäschegesetz (GwG) verankert. Gemäß § 7 GwG müssen bestimmte Gruppen von GwG-Verpflichteten auf Anordnung der Aufsichtsbehörde einen Beauftragten sowie einen Stellvertreter benennen. Dazu gehören vor allem Unternehmen aus dem Finanzsektor wie Banken und Versicherungen, aber auch Güterhändler, Immobilienmakler und andere Berufsgruppen mit erhöhtem Geldwäscherisiko.
Die Benennung ist der Aufsichtsbehörde mitzuteilen. Wichtig ist hierbei die sorgfältige Auswahl der Person: Der Geldwäschebeauftragte muss die erforderliche Zuverlässigkeit und Fachkunde besitzen, um seine Aufgaben gewissenhaft ausführen zu können. Er agiert als zentrale Ansprechperson für die Geschäftsleitung sowie für die Strafverfolgungsbehörden.
Die 5 Kernaufgaben des Geldwäschebeauftragten im Detail
Die tägliche Arbeit eines Geldwäschebeauftragten ist vielschichtig. Die folgenden fünf Bereiche bilden das Fundament seiner Tätigkeit und sind für eine effektive Geldwäscheprävention unerlässlich.
1. Die Risikoanalyse: Das Fundament der Prävention
Die wohl wichtigste und grundlegendste Aufgabe ist die Erstellung und Pflege der Risikoanalyse. Diese dient dazu, die spezifischen Geldwäscherisiken für das eigene Unternehmen zu identifizieren und zu bewerten. Sie ist kein einmaliges Projekt, sondern ein dynamisches Dokument, das bei Änderungen der Geschäftstätigkeit oder der externen Bedrohungslage sofort angepasst werden muss.
Meiner Erfahrung nach ist die initiale Risikoanalyse der entscheidende Hebel. Eine oberflächliche oder unzureichende Analyse führt zwangsläufig zu lückenhaften und unwirksamen Sicherheitsmaßnahmen. Hier werden die Weichen für das gesamte Präventionssystem gestellt.
2. Interne Sicherungsmaßnahmen entwickeln und überwachen
Basierend auf der Risikoanalyse entwickelt der Geldwäschebeauftragte angemessene interne Sicherungsmaßnahmen. Dazu gehören unter anderem:
Schriftlich fixierte Grundsätze: Klare Arbeits- und Organisationsanweisungen zur Umsetzung der Sorgfaltspflichten.
Kundensorgfaltspflichten: Implementierung von Prozessen zur Identifizierung von Kunden und wirtschaftlich Berechtigten (Know Your Customer – KYC).
Aufzeichnungs- und Aufbewahrungspflichten: Sicherstellung der lückenlosen Dokumentation.
Zuverlässigkeitsprüfung der Mitarbeiter: Überprüfung von Angestellten in sensiblen Bereichen.
Die Aufgabe endet nicht mit der Erstellung der Richtlinien. Der Geldwäschebeauftragte muss deren Einhaltung und Wirksamkeit kontinuierlich überwachen und bei Bedarf nachjustieren.
3. Überwachung von Geschäftsbeziehungen und Transaktionen
Eine weitere Kernaufgabe ist die laufende Überwachung der Geschäftsbeziehungen. Dies geschieht oft mithilfe spezieller IT-Systeme, die Transaktionen auf ungewöhnliche Muster oder verdächtige Aktivitäten prüfen. Der Geldwäschebeauftragte ist dafür verantwortlich, die von diesen Systemen generierten Alarme zu bewerten.
Auffälligkeiten können beispielsweise Transaktionen sein, die nicht zum bekannten Geschäftsprofil des Kunden passen, oder komplexe Strukturen ohne ersichtlichen wirtschaftlichen Zweck. Hier ist analytisches Geschick und ein tiefes Verständnis für die Geschäftsmodelle der Kunden gefragt.
Aus meiner Sicht ist dies der Punkt, an dem die größte persönliche Verantwortung liegt. Ein Detail, das Anfänger oft übersehen, ist, dass der Verdacht ausreicht. Sie müssen keine endgültigen Beweise haben, um zu melden. Das Zögern bei der Meldung aus Angst, einen Kunden zu Unrecht zu verdächtigen, ist einer der gravierendsten Fehler mit potenziell schweren Konsequenzen.
5. Schulung und Sensibilisierung der Mitarbeiter
Der Geldwäschebeauftragte kann seine Aufgaben nicht allein bewältigen. Er ist auf die Unterstützung aller Mitarbeiter angewiesen, die in relevanten Prozessen involviert sind. Deshalb gehört die Konzeption und Durchführung von regelmäßigen GwG-Schulungen zu seinen zentralen Pflichten. Ziel ist es, die Mitarbeiter über die aktuellen Risiken zu informieren und sie für verdächtige Anzeichen zu sensibilisieren.
Verantwortung und Haftung: Was steht auf dem Spiel?
Die Position des Geldwäschebeauftragten ist mit einer erheblichen Verantwortung verbunden, die auch eine persönliche Haftung umfassen kann. Bei Pflichtverletzungen drohen nicht nur dem Unternehmen, sondern auch dem Beauftragten selbst empfindliche Bußgelder. In besonders schweren Fällen, etwa bei vorsätzlicher oder leichtfertiger Nicht-Meldung eines Verdachtsfalls, sind sogar strafrechtliche Konsequenzen möglich. Dies unterstreicht die Notwendigkeit einer gewissenhaften und professionellen Ausübung der Tätigkeit.
Fazit: Der Geldwäschebeauftragte als strategischer Partner
Die Aufgaben des Geldwäschebeauftragten gehen weit über reine Formalitäten hinaus. Er ist ein kritischer Risikomanager, der das Unternehmen vor erheblichen finanziellen und reputativen Schäden schützt. Um diese Rolle effektiv auszufüllen, muss er als Wächter, Manager und Stratege zugleich agieren.
Eine gut ausgeübte Funktion des Geldwäschebeauftragten ist kein Kostenfaktor, sondern eine Investition in die Stabilität und Integrität des gesamten Unternehmens. Sie schafft Vertrauen bei Kunden, Partnern und Aufsichtsbehörden und sichert die langfristige Zukunftsfähigkeit.
Häufig gestellte Fragen (FAQ)
Wer kann Geldwäschebeauftragter werden?
Zum Geldwäschebeauftragten kann eine Person bestellt werden, die über die nötige fachliche Qualifikation und persönliche Zuverlässigkeit verfügt. In der Regel wird eine Position auf der Managementebene mit entsprechenden Befugnissen und Ressourcen vorausgesetzt.
Ist der Geldwäschebeauftragte persönlich haftbar?
Ja, bei schuldhaften Pflichtverletzungen kann der Geldwäschebeauftragte persönlich in Haftung genommen werden. Dies betrifft vor allem die Verletzung der Meldepflicht bei Verdachtsfällen, was zu hohen Bußgeldern führen kann.
Wie oft muss eine Risikoanalyse aktualisiert werden?
Die Risikoanalyse muss nicht nur regelmäßig, sondern auch anlassbezogen aktualisiert werden. Ein Anlass kann beispielsweise die Einführung neuer Produkte, die Erschließung neuer Märkte oder eine Änderung der rechtlichen Rahmenbedingungen sein.
Was passiert nach einer Verdachtsmeldung?
Nach Eingang der Meldung analysiert die FIU den Sachverhalt. Erhärtet sich der Verdacht, leitet sie die Informationen an die zuständigen Strafverfolgungsbehörden weiter. Für das meldende Unternehmen gilt ab dem Zeitpunkt der Meldung das "Tipping-off"-Verbot, es darf also den Kunden nicht über die Meldung informieren.
Muss jedes Unternehmen einen Geldwäschebeauftragten haben?
Nein, die Pflicht besteht nicht für jedes Unternehmen. Sie gilt primär für die im Geldwäschegesetz definierten Verpflichteten und oft erst nach einer expliziten Anordnung durch die zuständige Aufsichtsbehörde.
Das Geldwäschegesetz (GwG) stellt viele Unternehmer vor eine große Herausforderung. Die Vorschriften sind komplex, die Anforderungen hoch und die Angst vor empfindlichen Bußgeldern ist allgegenwärtig. Doch Unwissenheit schützt vor Strafe nicht. Wenn Sie zu den Verpflichteten gehören, müssen Sie Ihre Pflichten kennen und erfüllen. Dieser Artikel bringt Licht ins Dunkel und zeigt Ihnen die zentralen Säulen, auf denen Ihre Geldwäscheprävention stehen muss, damit Sie rechtssicher agieren.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
Risikomanagement: Die Erstellung einer individuellen Risikoanalyse ist die Basis aller GwG-Pflichten.
Sorgfaltspflichten: Die Identifizierung Ihrer Vertragspartner und die kontinuierliche Überwachung der Geschäftsbeziehung sind entscheidend.
Interne Sicherungsmaßnahmen: Sie müssen betriebsinterne Richtlinien erstellen und Ihre Mitarbeiter schulen.
Meldepflicht: Bei Verdacht auf Geldwäsche oder Terrorismusfinanzierung müssen Sie unverzüglich eine Meldung abgeben.
Dokumentationspflicht: Alle Maßnahmen und Feststellungen müssen lückenlos aufgezeichnet und aufbewahrt werden.
[/ads_custom_box]
Was genau sind die Pflichten nach dem Geldwäschegesetz?
Die Pflichten nach dem GwG sind keine bloße Formalität, sondern ein aktiver Beitrag zur Bekämpfung krimineller Aktivitäten wie Geldwäsche und Terrorismusfinanzierung. Im Kern geht es darum, zu verhindern, dass Ihr Unternehmen für illegale Zwecke missbraucht wird. Das Geldwäschegesetz gibt dafür einen klaren, risikobasierten Handlungsrahmen vor. Das bedeutet, dass der Umfang Ihrer Maßnahmen davon abhängt, wie hoch das individuelle Risiko in Ihrem Geschäftsfeld und bei einer konkreten Transaktion ist.
Die 5 Kernpflichten im Detail
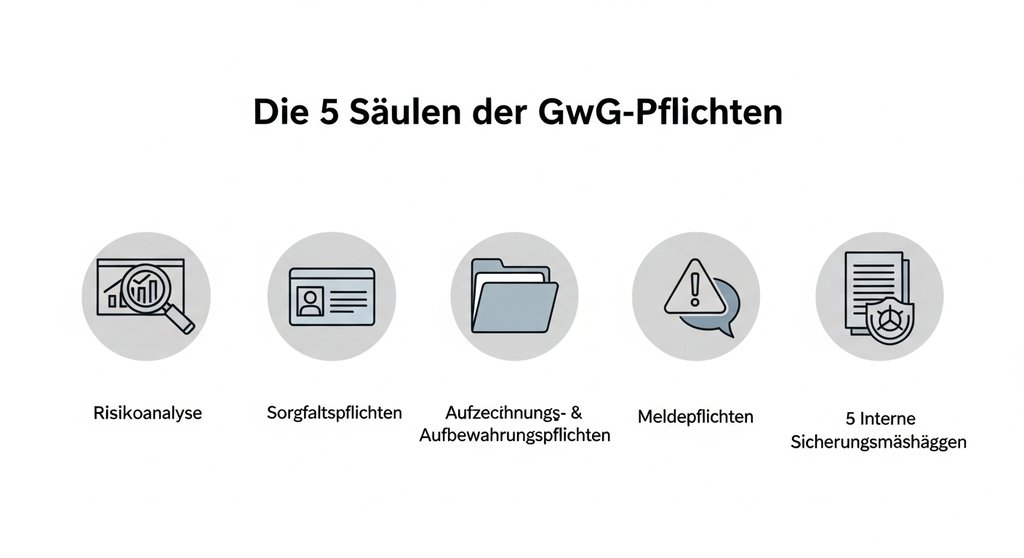
Die gesetzlichen Anforderungen lassen sich in fünf zentrale Pflichtenbereiche unterteilen, die aufeinander aufbauen. Das Verständnis dieser Säulen ist für eine erfolgreiche Umsetzung unerlässlich.
1. Risikomanagement: Die Grundlage für alles
An erster Stelle steht die Pflicht zur Einrichtung eines wirksamen Risikomanagements. Dessen Herzstück ist die sogenannte Risikoanalyse. Hierbei müssen Sie die für Ihr Unternehmen spezifischen Risiken der Geldwäsche und Terrorismusfinanzierung ermitteln und bewerten. Faktoren sind beispielsweise Ihre Kundentypen, die angebotenen Produkte, die involvierten Länder und die Vertriebswege. Meiner Erfahrung nach ist eine gründlich dokumentierte Risikoanalyse das Fundament, auf dem alle weiteren Maßnahmen sicher stehen. Ein Detail, das Anfänger oft übersehen, ist die Notwendigkeit, diese Analyse nicht nur einmal zu erstellen, sondern sie bei Bedarfsänderungen und ansonsten regelmäßig zu überprüfen und zu aktualisieren.
2. Die allgemeinen Sorgfaltspflichten
Basierend auf Ihrer Risikoanalyse müssen Sie konkrete Sorgfaltspflichten gegenüber Ihren Kunden anwenden. Diese sind der Kern des „Know Your Customer“-Prinzips (KYC). Ziel ist es, genau zu wissen, mit wem Sie Geschäfte machen.
Identifizierung des Vertragspartners: Sie müssen die Identität Ihres Kunden anhand gültiger Dokumente überprüfen. Der gesamte KYC-Prozess muss dabei nachvollziehbar dokumentiert werden.
Abklärung des wirtschaftlich Berechtigten: Es reicht nicht, nur den direkten Vertragspartner zu kennen. Sie müssen auch die dahinterstehende natürliche Person, den wirtschaftlich Berechtigten, identifizieren.
Einholung von Informationen zum Geschäftszweck: Sie müssen Zweck und Art der angestrebten Geschäftsbeziehung verstehen.
Kontinuierliche Überwachung: Bestehende Geschäftsbeziehungen müssen Sie im Hinblick auf das Geldwäscherisiko laufend überwachen und Ihre Informationen aktuell halten.
3. Aufzeichnungs- und Aufbewahrungspflichten
Jeder Schritt, den Sie im Rahmen Ihrer Sorgfaltspflichten unternehmen, muss sorgfältig dokumentiert werden. Das betrifft die erhobenen Angaben, die eingeholten Informationen, die durchgeführten Transaktionen sowie die Ergebnisse Ihrer Risikoanalyse. Diese Unterlagen müssen Sie für mindestens fünf Jahre nach Beendigung der Geschäftsbeziehung oder nach der Transaktion aufbewahren. Diese Pflicht dient dazu, den Aufsichtsbehörden eine spätere Prüfung zu ermöglichen.
4. Interne Sicherungsmaßnahmen
Sie müssen dafür sorgen, dass die GwG-Pflichten in Ihrem Unternehmen auch gelebt werden. Dazu gehören interne Grundsätze, Verfahren und Kontrollen. Ein zentraler Punkt ist die zuverlässige Schulung Ihrer Mitarbeiter, damit diese die Risiken erkennen und wissen, wie sie sich im Verdachtsfall verhalten müssen. Je nach Größe und Risikoexposition Ihres Unternehmens kann auch die Bestellung eines Geldwäschebeauftragten erforderlich sein. Aus meiner Sicht ist die regelmäßige Schulung der Mitarbeiter der entscheidende Hebel. Ein theoretisches Konzept nützt nichts, wenn das Team im entscheidenden Moment einen Verdachtsfall nicht erkennt.
5. Die Meldepflicht bei Verdachtsfällen
Stellen Sie fest, dass ein Vermögensgegenstand aus einer kriminellen Handlung stammen könnte oder im Zusammenhang mit Terrorismusfinanzierung steht, sind Sie zu einer unverzüglichen Verdachtsmeldung verpflichtet. Diese Meldung erfolgt an die Zentralstelle für Finanztransaktionsuntersuchungen (Financial Intelligence Unit, FIU). Die Hemmschwelle für eine Meldung sollte niedrig sein – der bloße Verdacht reicht aus.
Wer ist überhaupt von den GwG-Pflichten betroffen?
Nicht jedes Unternehmen muss die GwG-Pflichten umsetzen. Das Gesetz definiert einen klaren Kreis von Verpflichteten. Dazu gehören unter anderem:
Kreditinstitute und Finanzdienstleister
Versicherungsunternehmen
Rechtsanwälte und Notare bei bestimmten Geschäften
Wirtschaftsprüfer und Steuerberater
Immobilienmakler
Güterhändler, insbesondere bei Barzahlungen von 10.000 Euro oder mehr
Was passiert bei Verstößen gegen die Pflichten?
Die Nichteinhaltung der GwG-Pflichten ist kein Kavaliersdelikt. Verstöße können mit empfindlichen Bußgeldern geahndet werden, die je nach Schwere des Verstoßes in die Millionen gehen können. Die zuständigen Aufsichtsbehörden, wie die BaFin für den Finanzsektor, machen diese Sanktionen zudem oft öffentlich („Naming and Shaming“). In ihren Veröffentlichungen berichtet die BaFin regelmäßig über verhängte Maßnahmen. Der daraus resultierende Reputationsschaden kann für ein Unternehmen existenzbedrohend sein.
Fazit: Ein System, das schützt
Rechtssicherheit im Umgang mit dem GwG basiert auf drei Säulen: einer soliden Risikoanalyse, konsequent gelebten Sorgfaltspflichten und einem wachsamen, gut geschulten Team. Auch wenn die Umsetzung der GwG-Pflichten zunächst aufwendig erscheint, schützen Sie damit nicht nur Ihr Unternehmen vor Strafen und Reputationsverlust. Sie leisten auch einen wichtigen Beitrag zur Integrität des Wirtschaftsstandorts und zur Bekämpfung schwerer Kriminalität.
Häufig gestellte Fragen
Was ist die wichtigste GwG-Pflicht?
Die wichtigste Pflicht ist die Erstellung einer angemessenen und aktuellen Risikoanalyse. Sie bildet die Grundlage für den Umfang und die Intensität aller weiteren Maßnahmen, insbesondere der Sorgfaltspflichten gegenüber Ihren Kunden.
Wie lange müssen Unterlagen nach GwG aufbewahrt werden?
Die Aufbewahrungsfrist für alle im Rahmen der Sorgfaltspflichten erhobenen Daten und Dokumente beträgt in der Regel fünf Jahre. Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die Geschäftsbeziehung beendet wurde.
Muss ich auch als kleiner Händler die GwG-Pflichten beachten?
Ja, als Güterhändler sind Sie verpflichtet, wenn Sie Barzahlungen von 10.000 Euro oder mehr tätigen oder entgegennehmen. Für bestimmte Güter wie Edelmetalle gelten sogar noch niedrigere Schwellenwerte.
Was ist der Unterschied zwischen einfachen und verstärkten Sorgfaltspflichten?
Einfache Sorgfaltspflichten sind der Standard. Verstärkte Sorgfaltspflichten müssen Sie anwenden, wenn Ihre Risikoanalyse ein höheres Risiko ergibt, beispielsweise bei politisch exponierten Personen (PEPs) oder Geschäften mit Hochrisikoländern.
Das Geldwäschegesetz (GwG) ist für viele Unternehmer ein Buch mit sieben Siegeln – komplex, abstrakt und oft mit der Furcht vor hohen Strafen verbunden. Doch Unwissenheit schützt vor Strafe nicht. Wenn Ihr Unternehmen zu den sogenannten Verpflichteten zählt, ist die Auseinandersetzung mit dem GwG keine Option, sondern eine zwingende Notwendigkeit. Es geht darum, Ihr Geschäft vor Missbrauch für kriminelle Zwecke zu schützen und empfindliche Sanktionen zu vermeiden.
Dieser Leitfaden übersetzt das „Beamtendeutsch“ in die Praxis. Wir zeigen Ihnen die zentralen Säulen des Gesetzes und die konkreten Pflichten, die Sie kennen und umsetzen müssen, um auf der sicheren Seite zu sein. Betrachten Sie es als Ihr Rüstzeug für eine effektive Geldwäscheprävention.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
* Zweck des GwG: Verhinderung von Geldwäsche und Terrorismusfinanzierung durch die Einbindung von Unternehmen und bestimmten Berufsgruppen.
* Kernpflichten: Die Basis bilden Risikoanalyse, Identifizierungs- und Sorgfaltspflichten sowie die Pflicht zur Meldung von Verdachtsfällen.
* Verpflichtete: Eine breite Gruppe von Akteuren, darunter Banken, Versicherer, Immobilienmakler, Güterhändler und viele mehr.
* Konsequenzen: Bei Verstößen drohen hohe Bußgelder, Reputationsschäden und im schlimmsten Fall strafrechtliche Verfolgung.
[/ads_custom_box]
Wer ist vom Geldwäschegesetz betroffen?
Der erste und wichtigste Schritt ist die Klärung, ob Sie überhaupt zu den Adressaten des Gesetzes gehören. Das GwG listet eine lange Reihe von Akteuren auf, die als GwG-Verpflichtete gelten. Dazu zählen nicht nur die klassischen Finanzunternehmen wie Banken und Versicherungen.
Auch viele andere Branchen stehen in der Pflicht. Dazu gehören beispielsweise Immobilienmakler, Güterhändler (insbesondere bei Barzahlungen über 10.000 Euro), Rechtsanwälte, Notare, Steuerberater und Anbieter von Kryptowährungen. Meiner Erfahrung nach sind sich viele Kleingewerbetreibende, insbesondere im Güterhandel, ihrer Rolle als Verpflichtete gar nicht bewusst, was ein erhebliches Risiko darstellt.
Die 5 Kernpflichten nach dem GwG im Überblick
Das Herzstück des Geldwäschegesetzes bilden klar definierte Pflichten, die ein systematisches Vorgehen erfordern. Diese lassen sich in fünf zentrale Bereiche gliedern, die zusammen ein robustes Schutzsystem für Ihr Unternehmen bilden.
Pflicht 1: Die Risikoanalyse als strategisches Fundament
Alles beginnt mit einer soliden Risikoanalyse. Sie sind gesetzlich dazu verpflichtet, die spezifischen Risiken für Geldwäsche und Terrorismusfinanzierung für Ihr eigenes Geschäftsmodell zu ermitteln, zu bewerten und zu dokumentieren. Faktoren wie Kundenstamm, Produkte, Dienstleistungen, Transaktionswege und geografische Präsenz spielen hierbei eine entscheidende Rolle. Diese Analyse ist kein einmaliger Akt, sondern muss regelmäßig überprüft und aktualisiert werden. Sie ist die Grundlage für alle weiteren Maßnahmen.
Pflicht 2: Die unmissverständliche Identifizierungspflicht
Sie müssen wissen, mit wem Sie Geschäfte machen. Die Identifizierungspflicht nach dem GwG verlangt, dass Sie Ihre Vertragspartner identifizieren und deren Angaben überprüfen. Bei natürlichen Personen geschieht dies in der Regel durch einen Personalausweis, bei juristischen Personen durch einen Handelsregisterauszug. Dieser gesamte Prozess wird als „Know Your Customer“ oder kurz KYC-Prozess bezeichnet.
Besonders wichtig ist hierbei die Ermittlung und Identifizierung der für die Gesellschaft handelnden Person sowie des wirtschaftlich Berechtigten – also der natürlichen Person, die letztlich hinter einem Unternehmen steht oder eine Transaktion kontrolliert. Eine entscheidende Hilfe bei dieser Recherche ist das Transparenzregister, in dem die wirtschaftlich Berechtigten deutscher Unternehmen eingetragen sein müssen.
Pflicht 3: Allgemeine und verstärkte Sorgfaltspflichten
Basierend auf der Risikoanalyse müssen Sie angemessene Sorgfaltspflichten anwenden. Zu den allgemeinen GwG-Pflichten gehört die kontinuierliche Überwachung der Geschäftsbeziehung. Das bedeutet, Sie müssen Transaktionen im Auge behalten und sicherstellen, dass diese mit den Ihnen bekannten Informationen über den Kunden und seine Geschäftstätigkeit übereinstimmen. Bei höherem Risiko, beispielsweise bei politisch exponierten Personen (PEPs) oder Geschäftsbeziehungen mit Bezug zu Hochrisikoländern, greifen verstärkte Sorgfaltspflichten.
Pflicht 4: Interne Sicherungsmaßnahmen und Organisation
Effektive Geldwäschepräventions-Maßnahmen sind keine Einzelleistung, sondern erfordern eine feste Verankerung im Unternehmen. Dazu gehört die Implementierung interner Grundsätze, Kontrollen und Verfahren. Je nach Größe und Risikoexposition Ihres Unternehmens kann die Benennung eines Verantwortlichen auf Führungsebene und eines Geldwäschebeauftragten erforderlich sein.
Ein Detail, das Anfänger oft übersehen, ist die Schulungspflicht. Sie müssen sicherstellen, dass Ihre Mitarbeiter über die Risiken und Pflichten informiert sind. Eine regelmäßige GwG-Schulung ist daher nicht nur eine Empfehlung, sondern eine gesetzliche Anforderung.
Pflicht 5: Die Pflicht zur Verdachtsmeldung
Stellen Sie Sachverhalte fest, die darauf hindeuten, dass ein Vermögensgegenstand aus einer kriminellen Handlung stammt oder der Terrorismusfinanzierung dient, müssen Sie unverzüglich eine Verdachtsmeldung bei der Zentralstelle für Finanztransaktionsuntersuchungen (FIU) abgeben. Diese Pflicht besteht unabhängig von der Höhe der Transaktion. Ein Zögern oder Unterlassen kann schwerwiegende Konsequenzen haben.
Aufsicht und Konsequenzen: Was bei Verstößen droht
Die Einhaltung des GwG wird von zuständigen Aufsichtsbehörden überwacht. Für einen Großteil des Finanzsektors ist die BaFin-Aufsicht nach dem GwG maßgeblich. Diese Behörden haben weitreichende Prüfungs- und Anordnungsbefugnisse. Laut dem Geldwäschegesetz selbst können Verstöße hart sanktioniert werden.
Die potenziellen GwG-Bußgelder sind empfindlich hoch und können je nach Schwere des Verstoßes in die Millionen gehen. Aus meiner Sicht ist es der entscheidende Hebel, Bußgelder nicht als hypothetisches Risiko abzutun. Die Aufsichtsbehörden haben ihre Prüfungsdichte in den letzten Jahren spürbar erhöht, und bestandskräftige Maßnahmen werden öffentlich bekannt gemacht, was zu einem erheblichen Reputationsschaden führt.
Immer auf dem neuesten Stand: Die GwG-Novelle
Das Geldwäschegesetz ist keine statische Regelung. Es wird regelmäßig an neue europäische Vorgaben und sich wandelnde Risiken angepasst. Eine aktuelle GwG-Novelle kann Änderungen bei den Verpflichteten, den Sorgfaltspflichten oder den Befugnissen der Behörden mit sich bringen. Daher ist es für alle Verpflichteten unerlässlich, sich kontinuierlich über die Rechtslage zu informieren, um die Compliance jederzeit sicherzustellen.
Fazit: Proaktive Compliance als Wettbewerbsvorteil
Das Geldwäschegesetz ist weit mehr als eine bürokratische Hürde. Es ist ein zentrales Instrument zur Wahrung der Integrität des Finanz- und Wirtschaftsstandorts. Für Sie als Unternehmer bedeutet das: Verstehen, Handeln, Schützen. Verstehen Sie Ihre individuellen Risiken und Pflichten. Handeln Sie, indem Sie ein systematisches und dokumentiertes Compliance-System aufbauen. Und schützen Sie so nicht nur die Gesellschaft, sondern vor allem Ihr eigenes Unternehmen vor finanziellen Schäden und Reputationsverlust.
Häufig gestellte Fragen
Was ist das Hauptziel des Geldwäschegesetzes?
Das Hauptziel ist die Bekämpfung von Geldwäsche und Terrorismusfinanzierung. Es soll verhindert werden, dass illegal erworbene Gelder in den legalen Wirtschaftskreislauf eingeschleust werden und kriminelle oder terroristische Aktivitäten finanziert werden.
Bin ich als kleiner Online-Händler auch GwG-verpflichtet?
Ja, unter bestimmten Umständen. Als Güterhändler sind Sie verpflichtet, wenn Sie Barzahlungen von 10.000 Euro oder mehr tätigen oder entgegennehmen. Diese Schwelle gilt auch für mehrere Teilbeträge, die zusammen diese Summe erreichen.
Was passiert, wenn ich eine Verdachtsmeldung unterlasse?
Das vorsätzliche oder leichtfertige Unterlassen einer Verdachtsmeldung stellt eine Ordnungswidrigkeit dar, die mit einem empfindlichen Bußgeld geahndet werden kann. Zudem setzen Sie sich dem Risiko aus, für kriminelle Handlungen missbraucht zu werden.
Wie finde ich den wirtschaftlich Berechtigten heraus?
Sie müssen Ihren Vertragspartner befragen und diese Information dokumentieren. Eine wichtige Quelle zur Überprüfung ist das elektronische Transparenzregister, in dem die wirtschaftlich Berechtigten von juristischen Personen und anderen Vereinigungen eingetragen sein müssen.
Muss ich bei allen Kunden die gleichen Sorgfaltspflichten anwenden?
Nein, die Sorgfaltspflichten sind risikobasiert. Bei Kunden oder Transaktionen mit geringem Risiko können vereinfachte Pflichten gelten, während bei hohem Risiko (z.B. bei politisch exponierten Personen) verstärkte Sorgfaltspflichten zwingend erforderlich sind.
Das Geldwäschegesetz (GwG) – schon der Begriff löst bei vielen Unternehmern und Selbstständigen Unbehagen aus. Es wirkt komplex, bürokratisch und die drohenden Bußgelder bei Verstößen sind empfindlich hoch. Schnell stellt sich die Frage: Bin ich überhaupt betroffen? Und wenn ja, was genau muss ich tun, um allen Anforderungen gerecht zu werden, ohne mich im Paragrafendschungel zu verirren?
Die Sorge ist verständlich. Die Nichteinhaltung der gesetzlichen Pflichten ist kein Kavaliersdelikt und kann nicht nur zu existenzbedrohenden Strafen, sondern auch zu einem massiven Reputationsschaden führen. Doch Panik ist der falsche Ratgeber. Mit dem richtigen Wissen und einer klaren Strategie verwandelt sich das gefühlte Damoklesschwert in ein handhabbares und systematisches Risikomanagement.
Dieser Leitfaden ist Ihr Kompass. Wir übersetzen das Juristendeutsch in verständliche Sprache und zeigen Ihnen Schritt für Schritt, welche Pflichten für Sie relevant sind, wie Sie eine pragmatische Risikoanalyse durchführen und welche internen Sicherungsmaßnahmen Sie wirklich brauchen. Ziel ist es, Ihnen die Sicherheit zu geben, rechtlich auf festem Boden zu stehen.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
* Zweck des GwG: Das Gesetz soll verhindern, dass illegal erwirtschaftetes Geld in den legalen Finanz- und Wirtschaftskreislauf eingeschleust wird.
* Wer ist betroffen: Ein definierter Kreis von „Verpflichteten“, darunter Banken, Versicherer, Anwälte, Notare, Immobilienmakler und Händler von hochwertigen Gütern.
* Kernpflichten: Die zentralen Aufgaben sind die Identifizierung von Kunden (Know Your Customer), die Erstellung einer Risikoanalyse und die Meldung von Verdachtsfällen.
* Risikoanalyse: Jedes verpflichtete Unternehmen muss seine individuelle Gefährdungslage in Bezug auf Geldwäsche bewerten und dokumentieren.
* Zentrale Meldestelle (FIU): Die Financial Intelligence Unit (FIU) ist die Behörde, an die Verdachtsmeldungen gemeldet werden müssen.
[/ads_custom_box]
Was ist das Geldwäschegesetz (GwG) überhaupt?
Das Geldwäschegesetz, kurz GwG, ist die deutsche Umsetzung der EU-Geldwäscherichtlinien. Seine Hauptaufgabe ist es, zu verhindern, dass Gewinne aus Straftaten wie Drogenhandel, Korruption oder Betrug in den legalen Wirtschaftskreislauf gelangen und dort als sauberes Geld erscheinen. Gleichzeitig dient es der Bekämpfung der Terrorismusfinanzierung.
Im Kern legt das Gesetz bestimmten Unternehmen und Berufsgruppen – den sogenannten Verpflichteten – konkrete Sorgfaltspflichten auf. Diese Pflichten zielen darauf ab, Geschäftsbeziehungen und Transaktionen transparent zu machen und verdächtige Vorgänge zu erkennen. Es geht also um ein präventives System der Absicherung. Aus meiner Sicht ist das GwG mehr als nur eine regulatorische Hürde. Es ist ein fundamentaler Schutzmechanismus für die Integrität unseres gesamten Wirtschaftssystems. Wer es ernst nimmt, schützt nicht nur sich selbst vor empfindlichen Strafen, sondern leistet auch einen Beitrag zum fairen Wettbewerb.
Gehören Sie zu den Verpflichteten nach dem GwG?
Die erste und entscheidende Frage ist, ob Ihr Unternehmen überhaupt in den Anwendungsbereich des Gesetzes fällt. Das GwG listet in § 2 eine klare Reihe von „Verpflichteten“ auf. Wenn Sie zu einer dieser Gruppen gehören, müssen Sie die gesetzlichen Anforderungen zwingend umsetzen. Unwissenheit schützt hier leider nicht vor Strafe.
In der Praxis hat sich immer wieder gezeigt, dass gerade viele Güterhändler oder Dienstleister außerhalb des klassischen Finanzsektors ihre Verpflichtungen nach dem GwG gar nicht kennen. Ein Detail, das oft übersehen wird, ist, dass bereits die Annahme von Bargeld über 10.000 Euro bei bestimmten Warengeschäften die Pflichten auslösen kann. Prüfen Sie daher sorgfältig, ob Sie zu einer der folgenden Gruppen zählen:
Kreditinstitute und Finanzdienstleister: Banken, E-Geld-Institute, Leasing- und Factoring-Unternehmen.
Versicherungsunternehmen und -vermittler: Insbesondere im Bereich der Lebensversicherungen oder bei Angeboten mit Anlagezweck.
Rechtsanwälte, Notare, Steuerberater & Wirtschaftsprüfer: Bei Mitwirkung an bestimmten Transaktionen für ihre Mandanten.
Immobilienmakler: Bei der Vermittlung von Kaufverträgen für bebaute und unbebaute Grundstücke.
Güterhändler, Kunstvermittler und Lagerhalter: Insbesondere bei Transaktionen mit Bargeldzahlungen von 10.000 Euro oder mehr oder bei hochwertigen Gütern (z.B. Edelmetalle, Schmuck, Uhren, Kunst) ab 2.000 Euro Bargeld.
Dienstleister für Gesellschaften und Treuhandvermögen: Zum Beispiel bei der Gründung oder Verwaltung von Unternehmen.
Veranstalter und Vermittler von Glücksspielen: Ausgenommen sind bestimmte kleinere Vereine oder Lotterien mit geringerem Gefährdungspotenzial.
Diese Liste ist nicht abschließend und die genauen Abgrenzungen sind im Detail geregelt. Wenn Sie sich unsicher sind, ist eine professionelle Prüfung Ihres Geschäftsmodells dringend anzuraten. Der Aufwand hierfür ist deutlich geringer als die Konsequenzen einer unentdeckten Pflichtverletzung.
Die zentralen Pflichten nach dem GwG: Ihr Fahrplan zur Compliance
Okay, Sie wissen jetzt, dass Sie zu den Verpflichteten gehören. Was kommt als Nächstes? Das Gesetz definiert eine Reihe von Maßnahmen, die zusammen ein lückenloses System der Prävention bilden. Es geht nicht darum, jeden Kunden unter Generalverdacht zu stellen, sondern darum, ein risikobasiertes Bewusstsein zu entwickeln. Die allgemeinen GwG-Pflichten sind das Fundament Ihrer rechtssicheren Unternehmensführung.
Die allgemeinen Sorgfaltspflichten: Kennen Sie Ihren Kunden (KYC)
Das Herzstück des GwG sind die allgemeinen Sorgfaltspflichten, oft unter dem Schlagwort „Know Your Customer“ (KYC) zusammengefasst. Diese Pflichten greifen immer dann, wenn Sie eine neue Geschäftsbeziehung eingehen oder bestimmte Transaktionsschwellen überschreiten. Konkret bedeutet das für Sie:
Identifizierung des Kunden: Sie müssen die Identität Ihres Vertragspartners feststellen und überprüfen. Dies geschieht bei natürlichen Personen in der Regel durch einen gültigen Personalausweis oder Reisepass. Die genauen Anforderungen an die Identifizierungspflicht nach dem GwG sind klar geregelt.
Prüfung auf wirtschaftliche Berechtigung: Handelt Ihr Kunde für sich selbst oder für eine andere Person? Sie sind verpflichtet, den wirtschaftlich Berechtigten hinter einer Transaktion oder Gesellschaft zu ermitteln und dessen Identität ebenfalls zu verifizieren.
Zweck der Geschäftsbeziehung: Sie müssen Informationen über den Zweck und die angestrebte Art der Geschäftsbeziehung einholen und bewerten. Ist das Vorgehen des Kunden plausibel und nachvollziehbar?
Kontinuierliche Überwachung: Die Pflichten enden nicht nach der ersten Prüfung. Sie müssen die Geschäftsbeziehung und die durchgeführten Transaktionen fortlaufend überwachen, um sicherzustellen, dass sie mit Ihren Kenntnissen über den Kunden und sein Risikoprofil übereinstimmen.
Der gesamte KYC-Prozess dient dazu, ein klares Bild von Ihrem Geschäftspartner zu erhalten und anomale Aktivitäten frühzeitig zu erkennen.
Die Risikoanalyse: Das Herzstück Ihrer Prävention
Das GwG verlangt keinen starren, für alle gleichen Maßnahmenkatalog. Stattdessen folgt es einem risikobasierten Ansatz. Dreh- und Angelpunkt dafür ist die verpflichtende Risikoanalyse. Jedes verpflichtete Unternehmen muss seine eigene, individuelle Gefährdungslage in Bezug auf Geldwäsche und Terrorismusfinanzierung analysieren, bewerten und dokumentieren.
Aus meiner Sicht ist die Risikoanalyse nach GwG der entscheidende Hebel für eine effiziente Prävention. Sie ist kein bürokratisches Übel, sondern Ihr wichtigstes Steuerungsinstrument. Anstatt mit Kanonen auf Spatzen zu schießen, können Sie Ihre Ressourcen gezielt dort einsetzen, wo die Gefahren am größten sind. Gemäß der Nationalen Risikoanalyse 2023/2024 sind Sektoren wie der Immobilienhandel oder der Handel mit hochwertigen Gütern besonders exponiert. Diese Erkenntnisse müssen Sie in Ihrer eigenen Analyse berücksichtigen.
Kundenrisiken: Kommen Ihre Kunden aus Hochrisikoländern? Handelt es sich um politisch exponierte Personen (PEPs)?
Produkt- & Dienstleistungsrisiken: Bieten Sie Produkte an, die Anonymität begünstigen (z.B. Bargeschäfte)?
Geografische Risiken: Sind Sie international tätig oder haben Geschäftsbeziehungen in Länder mit schwachen Geldwäsche-Standards?
Die dokumentierte Analyse ist die Grundlage für den Umfang Ihrer Sorgfaltspflichten und internen Sicherungsmaßnahmen.
Interne Sicherungsmaßnahmen: Das System im Hintergrund
Basierend auf Ihrer Risikoanalyse müssen Sie angemessene geschäftsinterne Sicherungsmaßnahmen schaffen, um die identifizierten Risiken zu steuern und zu mindern. Diese Maßnahmen stellen sicher, dass die GwG-Pflichten in Ihrem Unternehmen systematisch umgesetzt werden. Effektive Maßnahmen zur Geldwäscheprävention sind keine einmalige Aufgabe, sondern ein lebendiger Prozess, der Ihre Mitarbeiter einbezieht und Ihre Abläufe absichert. Dazu gehören beispielsweise die Ausarbeitung interner Grundsätze, die Zuverlässigkeitsüberprüfung von Mitarbeitern und regelmäßige Schulungen.
Der Geldwäschebeauftragte: Ihr interner Wächter
Ab einer bestimmten Unternehmensgröße oder bei Tätigkeit in einem Hochrisikosektor ist die Benennung eines Geldwäschebeauftragten auf Geschäftsleitungsebene sowie eines Stellvertreters gesetzlich vorgeschrieben. Doch selbst wenn Sie nicht explizit dazu verpflichtet sind, kann diese Rolle ein entscheidender Baustein für Ihr Risikomanagement sein.
Der Geldwäschebeauftragte ist die zentrale Figur für die Geldwäscheprävention im Unternehmen. Er ist der Ansprechpartner für die Geschäftsführung, die Mitarbeiter und vor allem für die Strafverfolgungs- und Aufsichtsbehörden. Der Kern der Aufgaben eines Geldwäschebeauftragten umfasst die Erstellung und Aktualisierung der Risikoanalyse, die Entwicklung interner Grundsätze und Verfahren sowie die Bewertung und Weiterleitung von Verdachtsmeldungen. Aus meiner Sicht ist die größte Herausforderung und zugleich die wichtigste Funktion dieser Position, die abstrakten gesetzlichen Vorgaben in praxistaugliche und verständliche Arbeitsanweisungen für die Belegschaft zu übersetzen.
Schulung der Mitarbeiter: Die erste Verteidigungslinie
Die besten internen Richtlinien sind wirkungslos, wenn Ihre Mitarbeiter sie nicht kennen oder verstehen. Das Gesetz fordert daher, dass Sie Ihre Mitarbeiter regelmäßig und nachweislich über die aktuellen Methoden der Geldwäsche, die für Ihr Unternehmen relevanten Risiken und die internen Sicherungsmaßnahmen unterrichten.
Ein Detail, das in der Praxis oft unterschätzt wird, ist die Qualität dieser Schulungen. Eine reine Pflichtveranstaltung mit Folienvortrag verfehlt ihr Ziel. Effektive GwG-Schulungen sind interaktiv und nutzen konkrete, anonymisierte Fallbeispiele aus Ihrer Branche. Nur wenn ein Mitarbeiter ein Gefühl für verdächtige Muster entwickelt – etwa einen Kunden, der eine große Transaktion ohne nachvollziehbaren Grund in bar abwickeln will – wird er im entscheidenden Moment richtig handeln. Die kontinuierliche Sensibilisierung ist Ihre stärkste Waffe gegen unbeabsichtigte Regelverstöße.
Die Meldepflicht: Wenn der Verdacht zur Pflicht wird
Das präventive System des GwG mündet in einer zentralen, reaktiven Pflicht: der Verdachtsmeldung. Stoßen Sie im Rahmen Ihrer Geschäftstätigkeit auf einen Sachverhalt, der auf Geldwäsche oder Terrorismusfinanzierung hindeutet, sind Sie gesetzlich verpflichtet, diesen unverzüglich an die Zentralstelle für Finanztransaktionsuntersuchungen (Financial Intelligence Unit, FIU) zu melden.
Eine Verdachtsmeldung bei der Geldwäsche ist keine Anschuldigung, sondern die Weitergabe eines begründeten Verdachts an die zuständige Behörde. Auslöser können sein:
Ungewöhnliche Transaktionen: Zum Beispiel die plötzliche Abwicklung großer Summen, die nicht zum bekannten Geschäftsprofil des Kunden passen.
Auffälliges Kundenverhalten: Der Kunde weigert sich, Informationen über den wirtschaftlich Berechtigten preiszugeben oder macht widersprüchliche Angaben.
Herkunft der Mittel: Es bestehen Zweifel an der legalen Herkunft von Vermögenswerten, die in die Geschäftsbeziehung eingebracht werden.
Sobald eine Meldung abgegeben wurde, gilt das strikte Informationsverbot, auch als „Tipping-off“-Verbot bekannt. Sie dürfen den betroffenen Kunden, den Auftraggeber der Transaktion oder sonstige Dritte unter keinen Umständen über die abgegebene Meldung informieren. Diese Geheimhaltung ist entscheidend, um die Ermittlungen der Behörden nicht zu gefährden.
Konsequenzen bei Verstößen: Was passiert, wenn man das GwG ignoriert?
Die vorsätzliche oder leichtfertige Missachtung der GwG-Pflichten ist kein Kavaliersdelikt. Die Konsequenzen sind empfindlich und können die wirtschaftliche Existenz eines Unternehmens gefährden. Die Palette reicht von hohen Geldbußen bis hin zu strafrechtlichen Ermittlungen. Insbesondere die GwG-Bußgelder können je nach Verstoß und Unternehmensumsatz in die Millionen gehen.
Ein oft unterschätzter Aspekt ist der massive Reputationsschaden. Aufsichtsbehörden können bestandskräftige Maßnahmen und Bußgeldentscheidungen auf ihrer Webseite veröffentlichen („Naming and Shaming“). Aus meiner Sicht ist nicht allein die Höhe des Bußgeldes die größte Gefahr, sondern der irreparable Vertrauensverlust bei Kunden und Partnern. Die zuständigen Aufsichtsbehörden führen zudem risikobasierte Prüfungen durch. Eine lückenhafte oder fehlende Dokumentation Ihrer Maßnahmen fällt hierbei sofort auf und dient als Einfallstor für tiefergehende Untersuchungen der BaFin-Aufsicht im Rahmen des GwG.
Das Transparenzregister: Eine zentrale Säule der Transparenz
Ein wesentliches Instrument im Kampf gegen Geldwäsche ist das Transparenzregister nach dem GwG. Hierbei handelt es sich um ein elektronisches Register, das die wirtschaftlich Berechtigten von juristischen Personen des Privatrechts und eingetragenen Personengesellschaften erfasst. Die Eintragungspflicht trifft fast alle Unternehmen, die nicht bereits aus anderen öffentlichen Registern (z.B. Handelsregister) alle notwendigen Angaben liefern.
Ziel ist es, die oft komplexen und verschleierten Eigentümer- und Kontrollstrukturen von Unternehmen offenzulegen. Für Sie als Verpflichteter ist das Register eine wichtige Quelle, um im Rahmen Ihrer Sorgfaltspflichten den wirtschaftlich Berechtigten zu ermitteln. Die Nichteinhaltung der Meldepflichten an das Transparenzregister ist ebenfalls bußgeldbewehrt. Mit jeder GwG-Novelle wird die Bedeutung und Vernetzung dieses Registers weiter gestärkt.
Fazit: Das GwG als Chance für ein stabiles Unternehmen
Das anfangs erwähnte Damoklesschwert des Geldwäschegesetzes verliert seinen Schrecken, sobald man es als das begreift, was es ist: Ein strukturiertes Werkzeug für Ihr unternehmerisches Risikomanagement. Es geht nicht um Misstrauen, sondern um Schutz – den Schutz Ihres Unternehmens, Ihrer Reputation und der Integrität des gesamten Wirtschaftssystems. Indem Sie klare Prozesse etablieren, Ihre Mitarbeiter sensibilisieren und Ihre Entscheidungen auf einer soliden Risikoanalyse aufbauen, verwandeln Sie eine gesetzliche Pflicht in einen echten Wettbewerbsvorteil und eine Säule der Stabilität. Compliance wird so von einer Last zu einem Qualitätsmerkmal.
Häufig gestellte Fragen
Was ist eine politisch exponierte Person (PEP)?
Eine politisch exponierte Person (PEP) ist jemand, der ein wichtiges öffentliches Amt ausübt oder ausgeübt hat (z.B. Staats- und Regierungschefs, Minister, hohe Justizbeamte). Bei Geschäftsbeziehungen mit PEPs oder deren nahen Angehörigen müssen Verpflichtete verstärkte Sorgfaltspflichten anwenden, da hier ein erhöhtes Risiko für Korruption und Geldwäsche angenommen wird.
Ab welcher Summe muss ich eine Verdachtsmeldung abgeben?
Die Meldepflicht ist nicht an einen konkreten Schwellenwert gebunden, sondern an den Verdacht selbst. Auch wenn Transaktionen unterhalb bekannter Grenzen (z.B. 10.000 Euro Bargeld) liegen, müssen Sie eine Meldung abgeben, wenn Umstände auf eine illegale Herkunft der Gelder oder Terrorismusfinanzierung hindeuten. Der Verdachtsmoment ist entscheidend, nicht die Summe.
Muss ich auch als Kleinunternehmer eine Risikoanalyse durchführen?
Ja, sofern Sie zu den Verpflichteten nach § 2 GwG gehören, ist die Erstellung einer Risikoanalyse zwingend vorgeschrieben. Die Unternehmensgröße spielt dabei keine Rolle. Der Umfang und die Tiefe der Analyse müssen jedoch angemessen und an die spezifischen Risiken Ihres Geschäftsmodells angepasst sein.
Was ist der Unterschied zwischen dem wirtschaftlich Berechtigten und dem Vertragspartner?
Der Vertragspartner ist die Person oder Firma, mit der Sie den Vertrag direkt abschließen. Der wirtschaftlich Berechtigte ist die natürliche Person, die letztlich hinter dem Vertragspartner steht, diesen kontrolliert oder von der Transaktion profitiert. Bei einer GmbH ist beispielsweise die Gesellschaft der Vertragspartner, während die Person, die über 25 % der Anteile hält, der wirtschaftlich Berechtigte ist.
Leitzinserhöhung durch die EZB, milliardenschwere Konjunkturpakete der Regierung – fast täglich hören wir Begriffe, die unsere Wirtschaft und damit direkt Ihren Geldbeutel beeinflussen. Doch oft bleibt unklar, wer eigentlich am Steuer sitzt. Handelt die Europäische Zentralbank im Auftrag der Politik? Oder verfolgen beide völlig unterschiedliche Ziele? Die Antwort liegt im fundamentalen Unterschied zwischen Geldpolitik und Fiskalpolitik.
Diese beiden Instrumente sind die wichtigsten Hebel zur Steuerung einer Volkswirtschaft. Sie zu verstehen, ist kein trockenes Akademiker-Wissen, sondern die Grundlage, um wirtschaftliche Nachrichten richtig einzuordnen und fundierte finanzielle Entscheidungen für Ihre Zukunft zu treffen. Dieser Artikel entwirrt das komplexe Zusammenspiel und zeigt Ihnen klar und verständlich, wer welche Fäden in der Hand hält.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
Akteure: Geldpolitik wird von einer unabhängigen Zentralbank (z.B. EZB) gesteuert, Fiskalpolitik von der Regierung und dem Parlament.
Instrumente: Die Geldpolitik nutzt Zinsen und die Geldmenge. Die Fiskalpolitik arbeitet mit Steuern und Staatsausgaben (z.B. für Infrastruktur oder Sozialleistungen).
Ziele: Das Hauptziel der Geldpolitik ist Preisstabilität (Inflationskontrolle). Die Fiskalpolitik zielt auf Wirtschaftswachstum, Vollbeschäftigung und soziale Gerechtigkeit.
Zeithorizont: Geldpolitische Maßnahmen wirken oft mit Verzögerung, können aber schnell entschieden werden. Fiskalpolitische Entscheidungen durchlaufen langwierige politische Prozesse.
[/ads_custom_box]
Was ist Geldpolitik und Fiskalpolitik? Eine klare Definition
Um die Debatte zu verstehen, müssen wir die Begriffe sauber trennen. Geldpolitik umfasst alle Maßnahmen, die eine Zentralbank ergreift, um den Wert einer Währung stabil zu halten. Ihr Hauptwerkzeug ist die Steuerung der Geldmenge und der Zinsen, um die Inflation im Zielbereich zu halten. Fiskalpolitik (auch Haushaltspolitik genannt) bezieht sich hingegen auf die Entscheidungen der Regierung über Staatseinnahmen (Steuern) und Staatsausgaben. Damit versucht die Politik, die Konjunktur zu beeinflussen, Arbeitsplätze zu schaffen und öffentliche Dienstleistungen zu finanzieren.
Die Geldpolitik: Der unabhängige Wächter der Währung
Stellen Sie sich die Geldpolitik als das Ruder vor, das ein Schiff auf einem stabilen Kurs durch die oft stürmische See der Wirtschaft hält. Am Steuer dieses Schiffes steht nicht der politisch gewählte Kapitän, sondern ein unabhängiger Lotse: die Zentralbank. Im Euroraum ist dies die Europäische Zentralbank (EZB) zusammen mit den nationalen Zentralbanken wie der Deutschen Bundesbank. Ihre Unabhängigkeit ist kein Zufall, sondern ein zentrales Designmerkmal.
Das oberste und im EU-Vertrag festgeschriebene Mandat der EZB ist die Gewährleistung von Preisstabilität. Konkret bedeutet das eine Inflationsrate von mittelfristig 2 %. Aus meiner Sicht ist das strikte Festhalten an diesem einen Mandat der entscheidende Hebel für langfristiges Vertrauen in eine Währung. Würde die Politik direkten Zugriff auf die Notenpresse haben, wäre die Versuchung groß, vor Wahlen die Wirtschaft künstlich anzukurbeln – mit der Gefahr einer galoppierenden Inflation als Folge.
Um ihr Ziel zu erreichen, verfügt die Zentralbank über ein Arsenal an präzisen Instrumenten. Diese wirken nicht wie ein Vorschlaghammer, sondern eher wie ein feines chirurgisches Besteck, das auf die Geschäftsbanken und damit indirekt auf die gesamte Wirtschaft einwirkt. Die wichtigsten Instrumente sind:
Der Leitzins: Dies ist das bekannteste Instrument. Wenn die EZB den Leitzins anhebt, wird es für Geschäftsbanken teurer, sich bei ihr Geld zu leihen. Diese höheren Kosten geben die Banken in Form von teureren Krediten an Unternehmen und Privatpersonen weiter. Das bremst die Nachfrage und dämpft die Inflation. Bei einer Senkung passiert das Gegenteil.
Offenmarktgeschäfte: Die Zentralbank kann Wertpapiere (meist Staatsanleihen) von Geschäftsbanken kaufen oder an sie verkaufen. Kauft sie Anleihen, pumpt sie frisches Geld in den Bankensektor und erhöht die Liquidität. Verkauft sie diese, entzieht sie dem Markt Geld.
Mindestreservepolitik: Die EZB schreibt den Geschäftsbanken vor, einen bestimmten Prozentsatz ihrer Einlagen als Reserve bei der Zentralbank zu halten. Eine Erhöhung dieses Satzes verknappt das für Kredite verfügbare Geld und wirkt restriktiv.
Die Fiskalpolitik: Das politische Werkzeug für Konjunktur und Verteilung
Im Gegensatz zur unabhängigen Geldpolitik ist die Fiskalpolitik das direkte Instrument der gewählten Regierung. Hier werden die großen gesellschaftlichen Weichen gestellt, denn die Entscheidungen über Steuern und Staatsausgaben durchlaufen den politischen Prozess von Regierung und Parlament und spiegeln deren Wahlprogramme wider. Die Ziele sind dabei weitaus breiter und oft widersprüchlicher als die der Zentralbank: Es geht um Wirtschaftswachstum, Vollbeschäftigung und sozialen Ausgleich.
Die zwei Hebel der Regierung: Steuern und Ausgaben
Um diese Ziele zu erreichen, hat die Politik im Wesentlichen zwei mächtige Hebel in der Hand:
Der Steuerhebel: Durch die Anpassung von Steuersätzen beeinflusst der Staat direkt Ihr verfügbares Einkommen und die Kosten für Unternehmen. Eine Senkung der Einkommensteuer lässt Ihnen netto mehr Geld für den Konsum, während eine Reduzierung der Unternehmenssteuern Investitionen ankurbeln kann. Umgekehrt dienen Steuererhöhungen dazu, eine überhitzte Wirtschaft abzukühlen oder Ausgaben zu finanzieren.
Der Ausgabenhebel: Der Staat agiert als größter Investor und Nachfrager einer Volkswirtschaft. Investitionen in Infrastruktur wie Straßen oder digitale Netze schaffen direkt Aufträge und Arbeitsplätze. So plant der Bund laut Bundesfinanzministerium allein bis 2027 Investitionen von über 211 Mrd. Euro. Auch Sozialleistungen wie Arbeitslosengeld stabilisieren die Kaufkraft und wirken als automatische Konjunkturstabilisatoren.
Expansive vs. Restriktive Fiskalpolitik: Gas geben oder bremsen?
Je nach Zustand der Wirtschaft werden diese Hebel in zwei entgegengesetzte Richtungen bewegt. Befindet sich die Wirtschaft in einer Rezession, verfolgt die Regierung eine expansive Fiskalpolitik. Sie erhöht die Staatsausgaben und/oder senkt die Steuern, um die Nachfrage anzukurbeln – oft finanziert durch neue Schulden (Deficit Spending).
In Zeiten eines starken Wirtschaftsbooms wäre theoretisch eine restriktive Fiskalpolitik geboten. Hierbei würde die Regierung ihre Ausgaben kürzen oder die Steuern erhöhen, um eine Überhitzung der Wirtschaft zu vermeiden und die in schlechten Zeiten angehäuften Schulden zu reduzieren.
Aus meiner Sicht ist hier der entscheidende Unterschied zur Geldpolitik zu finden: die politische Umsetzbarkeit. Während expansive Maßnahmen wie Steuersenkungen populär sind, erfordert das Sparen in guten Zeiten enormen politischen Willen, der oft fehlt. Ein Detail, das Anfänger oft übersehen, ist, dass die heutigen Konjunkturpakete die Schulden von morgen sind und den Handlungsspielraum zukünftiger Generationen empfindlich einschränken können.
Das Zusammenspiel: Ein oft konfliktreiches Duett
Geld- und Fiskalpolitik existieren nicht im luftleeren Raum. Sie sind zwei Seiten derselben Medaille und ihr Zusammenspiel entscheidet über den Erfolg oder Misserfolg der Wirtschaftspolitik. Im Idealfall arbeiten sie Hand in Hand. In einer tiefen Rezession, wie nach der Finanzkrise 2008 oder während der COVID-19-Pandemie, ist eine koordinierte Aktion entscheidend: Die Zentralbank senkt die Zinsen und stellt Liquidität bereit (expansive Geldpolitik), während die Regierung gleichzeitig mit Konjunkturpaketen die Nachfrage stützt (expansive Fiskalpolitik). Dieses gemeinsame Vorgehen entfaltet eine maximale Wirkung.
Konflikte entstehen jedoch, wenn die Ziele auseinanderlaufen. Eine Regierung könnte versucht sein, durch hohe Ausgaben die Wirtschaft kurzfristig anzukurbeln, um Wahlen zu gewinnen. Dies kann jedoch die Inflation anheizen und zwingt die unabhängige Zentralbank, als „Spielverderber“ aufzutreten und die Zinsen zu erhöhen. In der Praxis hat sich immer wieder gezeigt, dass die größte Herausforderung in der zeitlichen Koordination liegt. Fiskalpolitische Maßnahmen brauchen oft Monate oder Jahre, bis sie wirken, während die Geldpolitik viel agiler reagieren kann. Diese Asynchronität ist eine häufige Quelle für Reibungen und unvorhergesehene wirtschaftliche Turbulenzen.
Was bedeutet das für Ihr Geld und Ihre Anlagestrategie?
Das makroökonomische Duell zwischen Geld- und Fiskalpolitik hat ganz konkrete Auswirkungen auf Ihre persönlichen Finanzen. Zu verstehen, in welchem „Regime“ wir uns befinden, ist der Schlüssel, um Ihr Vermögen zu schützen und zu mehren. Betrachten wir zwei typische Szenarien:
Szenario 1: Kampf gegen hohe Inflation
Stellen Sie sich eine Situation wie nach der Pandemie vor: Die Fiskalpolitik bleibt expansiv (z.B. durch Energiehilfen), während die Zentralbank zur Bekämpfung der Teuerung die Zinsen drastisch erhöht (restriktive Geldpolitik).
Für Sparer: Ihr Geld auf dem Tages- oder Festgeldkonto verliert trotz steigender Zinsen real an Wert. Der Grund ist, dass die Inflation die Zinserträge übersteigt und die Kaufkraft Ihres Geldes aushöhlt.
Für Kreditnehmer: Bestehende Kredite mit Zinsbindung werden durch die Inflation real entwertet – ein Vorteil. Neue Finanzierungen für Immobilien oder Unternehmen werden jedoch schlagartig teurer und schwerer zu bekommen.
Für Anleger: Ein solches Umfeld ist Gift für Anleihen mit langer Laufzeit, deren Kurse fallen. Auch Aktienmärkte reagieren oft nervös, da höhere Finanzierungskosten die Unternehmensgewinne belasten. Sachwerte wie Rohstoffe oder inflationsgeschützte Anleihen können Stabilität bieten.
Szenario 2: Kampf gegen eine Rezession
Hier arbeiten beide Politiken oft zusammen: Die Regierung startet Investitionsprogramme (expansive Fiskalpolitik) und die Zentralbank senkt die Leitzinsen nahe null (expansive Geldpolitik). Die Bundeszentrale für politische Bildung beschreibt diese Art von Konjunkturpolitik als klassische Antwort auf einen wirtschaftlichen Abschwung.
Für Sparer: Sichere Zinsanlagen werfen praktisch keine Rendite mehr ab. Wer sein Geld nur auf dem Konto liegen lässt, verliert durch die schleichende Inflation an Vermögen. Dies erzeugt einen starken Anreiz, ins Risiko zu gehen.
Für Kreditnehmer: Die Bedingungen sind ideal. Kredite sind extrem günstig, was den Kauf von Immobilien oder Investitionen für Unternehmen sehr attraktiv macht und die Wirtschaft ankurbeln soll.
Für Anleger: Das Niedrigzinsumfeld treibt Kapital in renditestärkere Anlagen. Aktien, Immobilien und andere Sachwerte erleben oft einen Boom, da es für Anleger „keine Alternative“ gibt (das TINA-Prinzip: There Is No Alternative). Die Gefahr der Blasenbildung an den Märkten steigt dabei deutlich.
Ihre beste Verteidigung gegen diese politischen Zyklen ist eine kluge und breite Streuung Ihres Vermögens. Eine gut durchdachte Diversifikation über verschiedene Anlageklassen hinweg ist der robusteste Schutz gegen die Unwägbarkeiten, die aus dem Zusammenspiel beider Politiken entstehen.
Fazit: Zwei Seiten derselben Medaille
Wer hat also die Macht über Ihr Geld? Die Antwort ist, dass es kein einfaches „entweder/oder“ gibt. Es ist ein ständiges Tauziehen, ein dynamisches Zusammenspiel zwischen der unabhängigen Zentralbank und der gewählten Regierung. Die Geldpolitik ist der Hüter der Stabilität, die Fiskalpolitik ist der Gestalter des Wandels und Ihr persönlicher finanzieller Erfolg hängt davon ab, das Zusammenspiel beider zu verstehen. Nur wer die Absichten und Werkzeuge beider Akteure kennt, kann die Schlagzeilen richtig deuten und sein Vermögen souverän durch die Stürme der Wirtschaft steuern.
Häufig gestellte Fragen
Welche Politik ist wichtiger, Geld- oder Fiskalpolitik?
Keine Politik ist per se wichtiger; ihre Wirksamkeit hängt von der jeweiligen Wirtschaftslage ab. Geldpolitik ist oft schneller und effektiver bei der Steuerung der Inflation, während die Fiskalpolitik direkter Arbeitslosigkeit bekämpfen oder bestimmte Sektoren fördern kann.
Können sich beide Politiken gegenseitig aufheben?
Ja, das ist ein reales Risiko. Wenn die Regierung hohe Ausgaben tätigt (expansiv), während die Zentralbank zur Inflationsbekämpfung die Zinsen anhebt (restriktiv), können sich die Effekte neutralisieren. Dies führt im schlimmsten Fall zu wirtschaftlicher Stagnation und politischem Stillstand.
Warum kann der Staat nicht einfach Geld drucken, um Schulden zu bezahlen?
Die direkte Finanzierung von Staatsschulden durch die Notenbank ist in den meisten entwickelten Volkswirtschaften, inklusive der Eurozone, verboten. Dies würde die Unabhängigkeit der Zentralbank untergraben und höchstwahrscheinlich zu einer unkontrollierten Inflation führen, da die Geldmenge ohne eine entsprechende Zunahme von Gütern und Dienstleistungen ausgeweitet würde.
Hat die Fiskalpolitik in der Eurozone Grenzen?
Ja, die Mitgliedstaaten unterliegen dem Stabilitäts- und Wachstumspakt. Dieser legt Obergrenzen für die jährliche Neuverschuldung (3 % des BIP) und die Gesamtverschuldung (60 % des BIP) fest, um die Stabilität der Gemeinschaftswährung zu gewährleisten.
Beeinflusst der Leitzins direkt meinen Sparzins?
Ja, allerdings mit einer gewissen Verzögerung und meist nicht eins zu eins. Wenn die EZB den Leitzins ändert, beeinflusst das die Konditionen für Geschäftsbanken. Diese geben die veränderten Zinsen dann schrittweise an ihre Kunden bei Sparanlagen und Krediten weiter.