Sie träumen davon, am boomenden Immobilienmarkt teilzuhaben, aber die hohen Summen für den Kauf einer eigenen Wohnung schrecken Sie ab? Sie sind nicht allein. Der direkte Einstieg in den Immobilienmarkt erfordert oft hunderttausende Euro, was für die meisten Privatanleger eine unüberwindbare Hürde darstellt. Doch es gibt eine moderne Alternative, die es Ihnen ermöglicht, schon mit kleinen Beträgen in professionelle Bauprojekte zu investieren: das Crowdinvesting für Immobilien.
Dieser Weg bietet die Chance auf attraktive Renditen, ist aber wie jedes Investment nicht frei von Risiken. In diesem Artikel erfahren Sie alles, was Sie wissen müssen, um eine fundierte Entscheidung zu treffen.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
* Definition: Crowdinvesting ermöglicht es vielen Kleinanlegern, gemeinsam in ein Immobilienprojekt zu investieren, meist über eine Online-Plattform.
* Vorteile: Geringe Einstiegssummen, attraktive Renditechancen und einfache Diversifikation sind die Hauptvorteile.
* Risiken: Das größte Risiko ist der Totalverlust des eingesetzten Kapitals, da es sich oft um Nachrangdarlehen handelt.
* Zielgruppe: Es eignet sich für Anleger, die ihr Portfolio ergänzen und erste Erfahrungen im Immobiliensektor sammeln möchten.
[/ads_custom_box]
Was ist Crowdinvesting in Immobilien? Eine einfache Erklärung
Stellen Sie es sich wie eine digitale Baugemeinschaft vor. Anstatt dass eine einzelne Person oder eine Bank ein Bauvorhaben finanziert, schließen sich viele private Anleger – die „Crowd“ – zusammen. Jeder investiert einen vergleichsweise kleinen Betrag, um gemeinsam die benötigte Summe für den Projektentwickler aufzubringen. Im Gegenzug erhalten die Anleger für eine festgelegte Laufzeit Zinsen und am Ende ihr Kapital zurück.
Im Kern handelt es sich dabei um eine Form der Schwarmfinanzierung, die speziell auf den Immobiliensektor zugeschnitten ist. Sie werden dabei nicht zum Eigentümer der Immobilie, sondern agieren als Darlehensgeber für ein konkretes Projekt. Dies unterscheidet es fundamental von klassischen Immobilien als Kapitalanlage, bei denen Sie die Immobilie direkt erwerben.
Wie funktioniert Immobilien-Crowdinvesting in der Praxis?
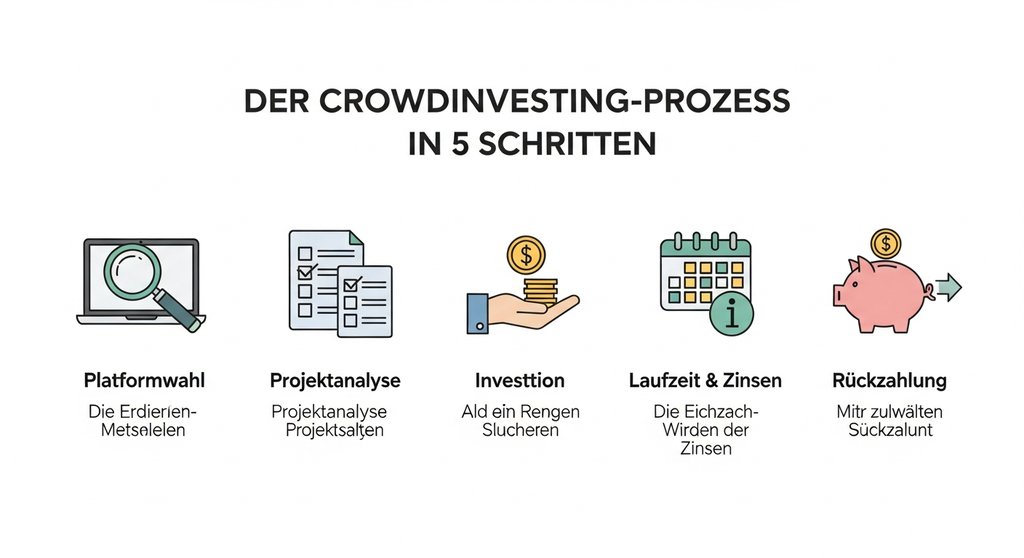
Der Prozess ist bewusst einfach und transparent gestaltet, um möglichst vielen Menschen den Zugang zu ermöglichen. Er lässt sich in fünf klare Schritte unterteilen:
1. Auswahl der Plattform: Sie registrieren sich auf einer spezialisierten Online-Plattform, die als Vermittler zwischen Ihnen und den Projektentwicklern fungiert.
2. Analyse des Projekts: Die Plattform stellt detaillierte Informationen zu den verfügbaren Immobilienprojekten bereit. Dazu gehören Baupläne, Finanzierungskalkulationen und Informationen zum Entwickler.
3. Investition: Sie wählen ein Projekt aus und investieren den gewünschten Betrag, oft schon ab 100 oder 500 Euro. Der Vertrag wird digital abgeschlossen.
4. Laufzeit & Zinszahlungen: Während der Projektlaufzeit (üblicherweise 12-36 Monate) erhalten Sie in der Regel jährliche oder endfällige Zinszahlungen.
5. Rückzahlung: Nach erfolgreichem Abschluss des Projekts, zum Beispiel durch den Verkauf der gebauten Wohnungen, erhalten Sie Ihr ursprünglich investiertes Kapital zurück.
Meiner Erfahrung nach ist der kritischste Punkt für Anleger die Analyse des Projekts. Nehmen Sie sich die Zeit, die bereitgestellten Dokumente wirklich zu verstehen. Ein seriöser Projektentwickler mit einer nachweisbaren Erfolgsbilanz ist oft mehr wert als ein Prozentpunkt mehr an versprochener Rendite.
Die Chancen und Vorteile des Immobilien-Crowdinvesting
Die wachsende Beliebtheit dieser Anlageform hat gute Gründe. Sie bietet Anlegern eine Reihe von attraktiven Vorteilen:
Geringe Einstiegshürden: Sie können bereits mit Beträgen zwischen 100 € und 500 € investieren und so am Immobilienmarkt partizipieren.
Attraktive Renditen: Die angebotenen Zinssätze liegen häufig zwischen 4 % und 8 % pro Jahr und damit oft über klassischen Sparprodukten.
Einfache Diversifikation: Anstatt eine große Summe in ein einziges Objekt zu binden, können Sie Ihr Kapital auf mehrere Projekte und Plattformen streuen.
Transparenz und kurze Laufzeiten: Die Projekte und ihre Konditionen sind klar definiert. Die Laufzeiten sind mit 1 bis 3 Jahren überschaubar.
Kein Verwaltungsaufwand: Anders als beim Kauf einer Immobilie müssen Sie sich nicht um Mieter, Instandhaltung oder Verwaltung kümmern.
Die Risiken, die Sie unbedingt kennen müssen
Wo hohe Chancen locken, lauern auch Risiken. Ein ehrlicher Blick darauf ist unerlässlich für eine nachhaltige Anlagestrategie. Viele der allgemeinen Risiken bei Immobilieninvestments treffen auch hier zu, werden aber durch die Struktur des Crowdinvestings noch verschärft. Die Verbraucherzentrale warnt Anleger regelmäßig vor den spezifischen Gefahren.
Die wichtigsten Risiken sind:
Totalverlustrisiko: Sollte der Projektentwickler Insolvenz anmelden, kann Ihr gesamtes eingesetztes Kapital verloren gehen. Eine Einlagensicherung wie beim Tagesgeldkonto gibt es nicht.
Nachrangdarlehen: In den meisten Fällen handelt es sich bei Ihrer Investition um ein Nachrangdarlehen. Das bedeutet: Im Insolvenzfall werden zuerst die Banken und andere Hauptgläubiger bedient. Für die Crowd-Investoren bleibt oft nichts mehr übrig.
Projekt- und Marktrisiken: Bauverzögerungen, steigende Baukosten oder ein plötzlicher Einbruch der Immobilienpreise können den Erfolg eines Projekts und damit Ihre Rückzahlung gefährden.
Fehlende Liquidität: Ihr Geld ist für die gesamte Laufzeit fest gebunden. Ein vorzeitiger Verkauf oder Ausstieg ist in der Regel nicht möglich.
Für wen eignet sich Crowdinvesting in Immobilien?
Crowdinvesting ist kein Allheilmittel, aber es ist eine wertvolle Ergänzung für bestimmte Anlegertypen. Aus meiner Sicht ist es besonders passend für:
Anleger mit begrenztem Kapital: Wenn Sie erste Schritte im Immobiliensektor machen wollen, ohne direkt eine Wohnung als Kapitalanlage erwerben zu können.
Portfolio-Optimierer: Investoren, die bereits ein diversifiziertes Portfolio (z.B. aus Aktien und ETFs) besitzen und dieses um die Anlageklasse Immobilien erweitern möchten.
Erfahrungssammler: Personen, die ein Gefühl für die Mechanismen von Projektentwicklungen bekommen möchten, bevor sie größere Summen in den Markt investieren.
Es ist jedoch ungeeignet für die Altersvorsorge oder für Anleger mit geringer Risikotoleranz. Betrachten Sie es als Beimischung, niemals als Fundament Ihres Vermögensaufbaus.
Fazit: Eine moderne Ergänzung, aber kein Allheilmittel
Crowdinvesting hat die Türen zum Immobilienmarkt für eine breite Masse an Anlegern aufgestoßen. Die Möglichkeit, mit wenig Kapital an großen Projekten zu partizipieren und attraktive Zinsen zu erwirtschaften, ist verlockend. Doch die Chancen kommen mit einem Preis: dem nicht zu unterschätzenden Risiko eines Totalverlusts.
Letztlich sind Diversifikation, eine sorgfältige Prüfung und ein kühler Kopf die drei Säulen für einen überlegten Umgang mit dieser Anlageklasse. Wenn Sie die Risiken verstehen und nur Kapital einsetzen, dessen Verlust Sie verschmerzen könnten, kann Immobilien-Crowdinvesting eine sinnvolle und spannende Ergänzung für Ihr Portfolio sein.
Häufig gestellte Fragen
Wie werden die Zinsen aus Crowdinvesting versteuert?
Zinserträge aus Crowdinvesting gelten in Deutschland als Einkünfte aus Kapitalvermögen. Sie unterliegen der Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Details dazu, wie Sie Steuern auf Mieteinnahmen und Kapitaleinkünfte behandeln, sind entscheidend für Ihre Nettorendite.
Kann ich mein Geld vorzeitig abziehen?
In der Regel nicht. Das Kapital ist für die vereinbarte Laufzeit fest im Projekt gebunden. Ein vorzeitiger Ausstieg oder Verkauf der Anteile ist bei den meisten Plattformen nicht vorgesehen, was als Illiquidität bezeichnet wird.
Was ist der Unterschied zwischen Crowdinvesting und Immobilien-ETFs?
Beim Crowdinvesting investieren Sie direkt in ein einzelnes, konkretes Bauprojekt. Ein Immobilien-ETF hingegen investiert in Aktien von vielen verschiedenen börsennotierten Immobiliengesellschaften und streut das Risiko dadurch wesentlich breiter.
Wie hoch ist die Mindestanlagesumme?
Die Mindestanlagesumme variiert je nach Plattform und Projekt. Sie ist jedoch bewusst niedrig gehalten und liegt häufig zwischen 100 € und 500 €, um einer breiten Anlegerschaft den Zugang zu ermöglichen.
Was passiert, wenn ein Projekt scheitert?
Wenn ein Projektentwickler insolvent wird, droht der Totalverlust des investierten Kapitals. Da es sich meist um Nachrangdarlehen handelt, werden zuerst die Forderungen der Banken bedient. Nur wenn danach noch Vermögen übrig ist, werden die Crowd-Investoren entschädigt.
Die monatliche Miete landet pünktlich auf Ihrem Konto – ein beruhigendes Gefühl und der verdiente Lohn für Ihre Investition in Immobilien. Doch mit den Einnahmen wächst auch die Notwendigkeit, sich mit einem weniger erfreulichen Thema zu befassen: der Steuer. Viele Vermieter fühlen sich von der Komplexität der Anlage V überfordert und haben die Sorge, bei der Steuererklärung folgenschwere Fehler zu machen oder, schlimmer noch, dem Staat unnötig Geld zu überweisen.
Die gute Nachricht ist: Das muss nicht sein. Die Versteuerung von Mieteinnahmen folgt klaren Regeln. Wenn Sie diese Regeln kennen und die richtigen Hebel bedienen, können Sie Ihre Steuerlast nicht nur korrekt berechnen, sondern auch legal und signifikant senken. Dieser Leitfaden zeigt Ihnen Schritt für Schritt, wie Sie vorgehen, welche Kosten Sie absetzen können und worauf Sie achten müssen, um das Maximum aus Ihrer Immobilieninvestition herauszuholen.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
Mieteinnahmen zählen zu den „Einkünften aus Vermietung und Verpachtung“ und unterliegen der Einkommensteuer.
Die Höhe der Steuerlast richtet sich nach Ihrem persönlichen, progressiven Einkommensteuersatz.
Der Schlüssel zur Steueroptimierung liegt im vollständigen Abzug aller zulässigen Werbungskosten.
Ein Freibetrag existiert nur indirekt über den allgemeinen Grundfreibetrag der Einkommensteuer.
Eine lückenlose Dokumentation aller Einnahmen und Ausgaben ist die absolute Grundlage für einen maximalen Steuerabzug.
[/ads_custom_box]
Was genau sind „Steuern auf Mieteinnahmen“?
Zunächst ist es wichtig, ein verbreitetes Missverständnis auszuräumen: Es gibt keine gesonderte „Mietsteuer“. Stattdessen werden alle Gewinne, die Sie aus der Vermietung oder Verpachtung von Immobilien erzielen, den „Einkünften aus Vermietung und Verpachtung“ zugeordnet. Dies ist eine von sieben Einkunftsarten im deutschen Einkommensteuergesetz (§ 21 EStG).
Diese Einkünfte werden zu Ihren anderen Einkünften (z. B. aus einem Angestelltenverhältnis oder selbstständiger Arbeit) hinzuaddiert. Die Summe aller Einkünfte bildet Ihr zu versteuerndes Gesamteinkommen, auf das Ihr persönlicher Einkommensteuersatz angewendet wird. Wer also bereits ein hohes Gehalt bezieht, muss auch auf die Mieteinnahmen einen höheren Steuersatz zahlen als jemand mit geringerem Einkommen.
Aus meiner Sicht ist das Verständnis dieses Prinzips der entscheidende Hebel: Sie zahlen nicht Steuern auf die volle Miete, die Sie erhalten, sondern nur auf den Gewinn, der nach Abzug aller Kosten übrig bleibt. Ein Detail, das Anfänger oft übersehen, ist die Fülle an absetzbaren Posten, was dazu führt, dass sie dem Finanzamt bares Geld schenken.
Das Grundprinzip: So werden Ihre Mieteinnahmen berechnet
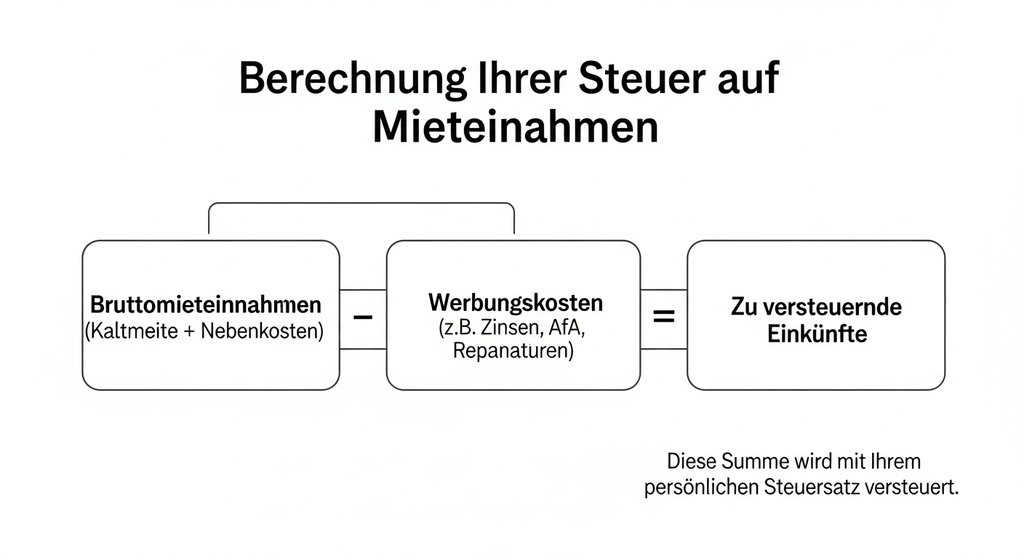
Die Berechnung Ihrer steuerpflichtigen Mieteinkünfte folgt einer einfachen Formel, die das Herzstück Ihrer Steuererklärung in der Anlage V bildet:
Bruttomieteinnahmen – Werbungskosten = Zu versteuernde Einkünfte aus Vermietung
Ihre Aufgabe als Vermieter ist es, beide Seiten dieser Gleichung korrekt und lückenlos zu erfassen. Während die Einnahmenseite meist schnell geklärt ist, liegt das größte Potenzial zur Steueroptimierung bei den Werbungskosten. Je mehr legitime Kosten Sie ansetzen, desto geringer fällt der steuerpflichtige Gewinn aus.
Schauen wir uns die beiden Komponenten genauer an:
Bruttomieteinnahmen: Hierzu zählt nicht nur die Kaltmiete, die Sie von Ihrem Mieter erhalten. Auch alle umlagefähigen Nebenkosten (wie Heizung, Wasser, Müllabfuhr), die der Mieter an Sie zahlt, gelten als Einnahmen und müssen angegeben werden. Die entsprechenden Ausgaben für diese Nebenkosten können Sie später als Werbungskosten wieder abziehen.
Werbungskosten: Das ist der wichtigste Posten für Ihre Steueroptimierung. Werbungskosten sind alle Ausgaben, die Ihnen im Zusammenhang mit der Erzielung der Mieteinnahmen entstehen. In der Praxis hat sich immer wieder gezeigt, dass eine sorgfältige und ganzjährige Sammlung aller Belege entscheidend ist, um am Ende des Jahres keine abzugsfähigen Posten zu vergessen.
Die wichtigsten Werbungskosten im Überblick: Wo Sie Steuern sparen
Jetzt geht es ans Eingemachte. Welche Kosten dürfen Sie tatsächlich von der Steuer absetzen? Die Liste ist länger, als viele Vermieter vermuten. Hier sind die wichtigsten Posten, die Sie in Ihrer Steuererklärung keinesfalls vergessen sollten.
1. Abschreibung (AfA): Der größte Hebel
Der größte und bedeutendste absetzbare Posten ist die Absetzung für Abnutzung, kurz AfA. Sie können den Kaufpreis Ihrer Immobilie nicht auf einen Schlag geltend machen. Stattdessen setzen Sie einen Teil der Anschaffungskosten des Gebäudes jährlich über die Nutzungsdauer ab. Dies bildet den schleichenden Wertverlust des Bauwerks steuerlich ab.
Für Wohnimmobilien, die nach 1924 fertiggestellt wurden, können Sie in der Regel 2 % der Gebäudekosten pro Jahr über 50 Jahre abschreiben. Wichtig: Nur das Gebäude wird abgeschrieben, nicht der Grund und Boden. Der Grundstücksanteil, der aus dem Kaufpreis herausgerechnet werden muss, unterliegt keiner Abnutzung. Das Verständnis für diese langfristige Abschreibung ist ein fundamentaler Baustein, um Immobilien als Kapitalanlage zu betrachten und die jährliche Steuerlast signifikant zu drücken.
Meiner Erfahrung nach ist die korrekte Aufteilung des Kaufpreises in Gebäude- und Grundstücksanteil der entscheidende Hebel zur Steuersenkung. Für Neubauten wurde zudem kürzlich eine degressive AfA von 5 % eingeführt, die in den ersten Jahren für eine noch stärkere steuerliche Entlastung sorgt.
2. Finanzierungskosten: Zinsen für Ihr Darlehen
Haben Sie Ihre Immobilie über einen Kredit finanziert, können Sie die gezahlten Schuldzinsen in voller Höhe als Werbungskosten absetzen. Das ist ein entscheidender Punkt: Nur der Zinsanteil ist abzugsfähig, nicht die Tilgung. Die Tilgung gilt als Vermögensaufbau und mindert Ihr zu versteuerndes Einkommen nicht.
Neben den reinen Darlehenszinsen sind auch weitere Finanzierungskosten absetzbar. Dazu gehören beispielsweise die Gebühren der Bank für den Kredit, Notar- und Grundbuchgebühren für die Eintragung der Grundschuld sowie die Kosten für ein von der Bank gefordertes Wertgutachten. Eine genaue Übersicht bietet oft ein guter Immobilienfinanzierung-Rechner.
3. Laufende Kosten und Gebühren
Über das Jahr verteilt summieren sich zahlreiche kleinere Kosten, die Sie steuerlich geltend machen können. Eine lückenlose Belegsammlung ist hier das A und O. Dazu gehören unter anderem:
Grundsteuer: Die von der Gemeinde erhobene Steuer auf Grundbesitz ist vollständig absetzbar.
Haus- und Grundbesitzerversicherungen: Prämien für die Haftpflicht-, Gebäude- oder Rechtsschutzversicherung.
Kosten für die Hausverwaltung: Haben Sie die Verwaltung delegiert, sind die Kosten für die Hausverwaltung komplett abzugsfähig.
Kontoführungsgebühren: Gebühren für ein separates Konto, über das die Mieteinnahmen laufen.
Mietersuche: Kosten für Inserate oder einen Makler, um einen neuen Mieter zu finden.
Bürobedarf und Fahrtkosten: Ausgaben für Porto, Fachliteratur oder Fahrten zur Immobilie.
4. Erhaltungsaufwand vs. Herstellungskosten
Diese Unterscheidung ist für Ihre Steuererklärung von entscheidender Bedeutung. Erhaltungsaufwendungen sind Kosten für die Instandhaltung und Reparatur, die die Immobilie in ihrem gebrauchsfähigen Zustand erhalten (z. B. das Streichen der Wände, der Austausch einer kaputten Heizung). Diese Kosten können Sie sofort und in voller Höhe im Jahr ihres Anfalls absetzen. Hierzu gehören auch Zuführungen zu einer vorausschauend geplanten Instandhaltungsrücklage.
Im Gegensatz dazu stehen die Herstellungskosten. Das sind Ausgaben, die den Standard der Immobilie wesentlich heben oder etwas Neues schaffen (z. B. der Anbau eines Balkons, der Ausbau des Dachgeschosses). Diese Kosten können nicht sofort abgezogen werden. Sie erhöhen den Wert des Gebäudes und müssen über die Nutzungsdauer zusammen mit den ursprünglichen Anschaffungskosten über die AfA abgeschrieben werden.
Ein Detail, das Anfänger oft übersehen, ist die gefürchtete „15-Prozent-Grenze“. Übersteigen die Netto-Kosten für Renovierungsmaßnahmen in den ersten drei Jahren nach dem Kauf 15 % der Anschaffungskosten des Gebäudes, stuft das Finanzamt diese pauschal als anschaffungsnahe Herstellungskosten ein. Die Folge: Statt sofortigem Abzug müssen Sie die Kosten über 50 Jahre abschreiben. Eine vorausschauende Planung dieser Ausgaben ist hier Gold wert.
Sonderfälle und was Sie dabei beachten müssen
Die allgemeinen Regeln decken die meisten Standardszenarien ab. Doch im Vermieteralltag gibt es immer wieder besondere Konstellationen, bei denen das Finanzamt genauer hinschaut und kostspielige Fehler lauern.
Vermietung an Angehörige zu günstigen Konditionen
Die Wohnung an die Tochter, den Bruder oder die Eltern zu einem Freundschaftspreis zu vermieten, ist eine gängige Praxis. Hier ist jedoch Vorsicht geboten. Verlangte Mieten, die unter 66 % der ortsüblichen Vergleichsmiete liegen, führen dazu, dass das Finanzamt die Werbungskosten nur anteilig anerkennt. Beträgt die Miete beispielsweise nur 50 % der Vergleichsmiete, dürfen Sie auch nur 50 % der Werbungskosten abziehen.
Ich empfehle an dieser Stelle meistens, eine Miete von mindestens 66 % anzusetzen. Damit sind Sie auf der sicheren Seite und sichern sich den vollen Werbungskostenabzug, ohne in komplizierte Prognoserechnungen über die Einkünfteerzielungsabsicht abzugleiten.
Leerstand der Immobilie
Steht eine Wohnung vorübergehend leer, zum Beispiel zwischen zwei Mietverhältnissen oder während einer Renovierung, fallen trotzdem Kosten an. Die gute Nachricht: Diese Kosten (z.B. Grundsteuer, Zinsen, Versicherungen) können Sie weiterhin vollständig absetzen, solange Sie dem Finanzamt Ihre ernsthafte und nachweisbare Vermietungsabsicht glaubhaft machen können.
Belege hierfür sind beispielsweise:
Schaltung von Anzeigen auf Immobilienportalen
Beauftragung eines Maklers
Dokumentierte Besichtigungstermine
Nachweise über Renovierungsarbeiten zur Wiederherstellung der Vermietbarkeit
Die Steuererklärung: Wo trage ich alles ein?
Alle Einnahmen und Ausgaben im Zusammenhang mit Ihrer vermieteten Immobilie werden in der Anlage V („Einkünfte aus Vermietung und Verpachtung“) Ihrer Einkommensteuererklärung erfasst. Moderne Steuersoftwareprogramme oder ElsterOnline führen Sie Schritt für Schritt durch die Formulare. Angesichts der Komplexität und der vielen Sparpotenziale ist die Investition in einen Steuerberater für viele Vermieter jedoch eine lohnende Ausgabe, die sich selbst wieder als Werbungskosten absetzen lässt.
Fazit: Mit Strategie zur maximalen Rendite
Die Versteuerung von Mieteinnahmen muss kein Buch mit sieben Siegeln sein. Sie ist vielmehr ein strategisches Feld, auf dem Sie als vorausschauender Investor aktiv gestalten können. Anstatt das Thema als lästige Pflicht zu betrachten, sehen Sie es als Chance, die Rendite Ihrer Kapitalanlage zu optimieren.
Der Weg dorthin führt über drei entscheidende Schritte:
Verstehen: Begreifen Sie das Grundprinzip, dass nur der Gewinn nach Kosten versteuert wird.
Dokumentieren: Führen Sie akribisch Buch über jeden einzelnen Beleg, der als Werbungskosten infrage kommt.
Planen: Steuern Sie größere Ausgaben wie Renovierungen bewusst, um steuerliche Effekte optimal zu nutzen.
Am Ende des Tages ist es Ihr Geld und Ihre Investition. Mit dem richtigen Wissen und einer sorgfältigen Organisation sorgen Sie dafür, dass Sie dem Finanzamt keinen Cent zu viel schenken und das Fundament für Ihren langfristigen Vermögensaufbau mit Immobilien stärken.
Häufig gestellte Fragen
Muss ich Mieteinnahmen immer versteuern?
Ja, grundsätzlich müssen alle Einkünfte aus Vermietung und Verpachtung in der Steuererklärung angegeben werden. Sie werden zu Ihrem Gesamteinkommen addiert. Liegt Ihr gesamtes zu versteuerndes Einkommen unter dem jährlichen Grundfreibetrag (11.604 € für 2024), fällt keine Einkommensteuer an.
Was passiert, wenn ich mit der Vermietung Verluste mache?
Ein steuerlicher Verlust entsteht, wenn Ihre Werbungskosten höher sind als Ihre Mieteinnahmen. Diesen Verlust können Sie mit anderen positiven Einkünften (z.B. Ihrem Gehalt) verrechnen, was Ihre gesamte Steuerlast senkt. Können die Verluste nicht im selben Jahr verrechnet werden, sind ein Verlustrücktrag oder -vortrag möglich.
Gibt es einen Freibetrag speziell für Mieteinnahmen?
Nein, einen spezifischen Freibetrag nur für Mieteinnahmen gibt es nicht. Es gilt lediglich der allgemeine Grundfreibetrag der Einkommensteuer, der auf die Summe all Ihrer Einkünfte angewendet wird. Eine frühere Bagatellgrenze von 520 Euro pro Jahr für bestimmte Einkünfte wurde zum 1. Januar 2024 abgeschafft.
Bis wann muss ich die Steuererklärung für Mieteinnahmen abgeben?
Wenn Sie zur Abgabe verpflichtet sind, gelten die allgemeinen Fristen der Einkommensteuererklärung. Erstellen Sie die Erklärung selbst, ist die Frist in der Regel der 31. Juli des Folgejahres. Mit einem Steuerberater verlängert sich die Frist deutlich, meist bis Ende Februar des übernächsten Jahres.
Kann ich Kosten für Möbel absetzen, wenn ich möbliert vermiete?
Ja, die Kosten für die Möblierung sind absetzbar. Anschaffungskosten für einzelne Möbelstücke bis 800 € netto (geringwertige Wirtschaftsgüter) können sofort abgeschrieben werden. Teurere Möbel müssen über ihre betriebsgewöhnliche Nutzungsdauer (oft 13 Jahre laut AfA-Tabelle) abgeschrieben werden.
Der Traum vom Eigenheim ist zum Greifen nah. Die passende Immobilie ist gefunden, die Finanzierungszusage der Bank liegt fast vor und im Kopf richten Sie bereits die neuen Räume ein. Doch auf dem Weg zum Schlüssel lauert ein oft unterschätzter Kostenfaktor, der viele Käufer eiskalt erwischt: die Kaufnebenkosten. Während der reine Kaufpreis im Fokus steht, summieren sich diese „versteckten“ Ausgaben schnell zu einem fünf- oder sogar sechsstelligen Betrag.
Diese zusätzlichen Kosten sind kein kleiner Posten, den man nebenbei bezahlt. Sie machen je nach Bundesland und Vertragsdetails zwischen 7 % und 15 % des Kaufpreises aus und müssen in der Regel vollständig aus Ihrem Eigenkapital bezahlt werden. Eine falsche Kalkulation kann hier nicht nur zu Frust führen, sondern die gesamte Finanzierung gefährden. Doch das muss nicht sein. Dieser Artikel gibt Ihnen die vollständige Kontrolle über Ihr Budget zurück. Wir schlüsseln jeden einzelnen Posten präzise auf, zeigen Ihnen, wo Sie sparen können und wie Sie die Kaufnebenkosten exakt berechnen.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
Was sind Kaufnebenkosten? Es handelt sich um obligatorische Kosten, die zusätzlich zum reinen Kaufpreis einer Immobilie anfallen. Dazu zählen Grunderwerbsteuer, Notar- und Grundbuchkosten sowie eventuelle Maklergebühren.
Wie hoch sind die Nebenkosten? Rechnen Sie je nach Bundesland und Umständen mit einem Aufschlag von 7 % bis 15 % auf den Kaufpreis.
Die größte Herausforderung: Kaufnebenkosten werden von Banken meist nicht mitfinanziert und müssen daher aus dem Eigenkapital bezahlt werden.
Ziel des Artikels: Sie erhalten eine detaillierte Aufschlüsselung aller Kosten, eine Übersicht der Steuersätze pro Bundesland und praxiserprobte Tipps zur Budgetplanung und Kostensenkung.
[/ads_custom_box]
Was genau sind Kaufnebenkosten bei einer Immobilie?
Kaufnebenkosten sind alle gesetzlich oder vertraglich festgelegten Gebühren und Steuern, die beim Erwerb einer Immobilie anfallen, aber nicht Teil des eigentlichen Kaufpreises für das Objekt selbst sind. Sie decken die Kosten für die rechtliche Abwicklung und die staatlichen Abgaben, die mit dem Eigentümerwechsel verbunden sind. Man spricht daher auch von Erwerbsnebenkosten.
Meiner Erfahrung nach ist das der Punkt, den Käufer am häufigsten unterschätzen: Die Bank finanziert in der Regel nur den reinen Kaufpreis. Die Nebenkosten, die schnell einen fünfstelligen Betrag erreichen, müssen Sie komplett aus Ihrem Eigenkapital bezahlen. Ein Detail, das über Gelingen oder Scheitern der Finanzierung entscheiden kann. Ohne ausreichendes Eigenkapital für diese Posten platzt der Traum vom Eigenheim, noch bevor er richtig begonnen hat.
Die 4 größten Kostenblöcke: Eine detaillierte Aufschlüsselung
Die Kaufnebenkosten setzen sich aus bis zu vier Hauptkomponenten zusammen. Während zwei davon weitgehend fix sind, hängen die anderen beiden stark vom Standort der Immobilie und der Vertragsgestaltung ab. Lassen Sie uns die einzelnen Posten genau unter die Lupe nehmen.
1. Die Grunderwerbsteuer: Der größte Posten
Die Grunderwerbsteuer ist eine Steuer, die beim Kauf eines Grundstücks oder einer Immobilie in Deutschland fällig wird. Sie ist der mit Abstand größte Einzelposten unter den Kaufnebenkosten und wird direkt vom Finanzamt erhoben. Ohne die Bezahlung dieser Steuer, nachgewiesen durch die sogenannte Unbedenklichkeitsbescheinigung, erfolgt keine Eintragung ins Grundbuch – Sie werden also nicht rechtmäßiger Eigentümer.
Die Höhe der Grunderwerbsteuer ist nicht bundeseinheitlich geregelt, sondern wird von jedem Bundesland selbst festgelegt. Die Spanne reicht aktuell von 3,5 % in Bayern bis zu 6,5 % in Brandenburg, Nordrhein-Westfalen, Saarland, Schleswig-Holstein und Thüringen. Bei einem Kaufpreis von 400.000 € bedeutet das einen Unterschied von bis zu 12.000 € – allein bei diesem einen Kostenpunkt.
2. Notar- und Grundbuchkosten: Der rechtliche Rahmen
In Deutschland ist jeder Immobilienkauf gesetzlich an die Mitwirkung eines Notars gebunden. Dieser agiert als unparteiischer Mittler, entwirft den Kaufvertrag, beurkundet ihn und sorgt für die rechtssichere Abwicklung. Dazu gehört auch die Veranlassung der Eigentumsumschreibung im Grundbuch. Ohne Notar und Grundbucheintrag gibt es keinen gültigen Eigentümerwechsel.
Die Kosten hierfür sind nicht verhandelbar, da sie in der bundesweit gültigen Gerichts- und Notarkostenordnung (GNotKG) festgelegt sind. Sie richten sich nach der Höhe des Kaufpreises. Als Faustregel können Sie mit etwa 1,5 % bis 2,0 % des beurkundeten Kaufpreises rechnen. Dieser Satz deckt sowohl die Gebühren für den Notar selbst als auch die Kosten für das Grundbuchamt ab, das die neue Eigentümereintragung vornimmt.
Aus meiner Sicht ist das jedoch gut angelegtes Geld. Ein sauber aufgesetzter Kaufvertrag durch einen neutralen Notar schützt sowohl Käufer als auch Verkäufer vor teuren Fehlern und späteren rechtlichen Auseinandersetzungen. An dieser Stelle zu sparen, wäre definitiv der falsche Ansatz.
3. Maklerprovision: Der größte verhandelbare Posten
Wird die Immobilie über einen Immobilienmakler vermittelt, fällt eine Maklerprovision (auch Courtage genannt) an. Seit einer Gesetzesänderung im Dezember 2020 gilt für den Verkauf von Wohnungen und Einfamilienhäusern an private Käufer das Prinzip der geteilten Provision. Das bedeutet, dass Verkäufer und Käufer die Kosten in der Regel jeweils zur Hälfte tragen.
Die Gesamthöhe der Provision ist frei verhandelbar, liegt aber üblicherweise zwischen 5 % und 7 % des Kaufpreises zuzüglich Mehrwertsteuer. Für Sie als Käufer bedeutet das meist einen Kostenanteil von 2,5 % bis 3,5 % zzgl. MwSt. Dieser Posten bietet das größte Sparpotenzial, denn bei einem provisionsfreien Verkauf direkt vom Eigentümer entfällt er komplett. Diese Ersparnis müssen Sie jedoch direkt aus dem Eigenkapital stemmen, da sie selten von der Bank mitfinanziert wird.
4. Weitere mögliche Kostenpunkte
Neben den drei großen Blöcken können in Einzelfällen weitere Kosten anfallen, die Sie im Budget berücksichtigen sollten:
Gutachterkosten: Wenn Sie vor dem Kauf einen Bausachverständigen beauftragen, um die Immobilie auf versteckte Mängel zu prüfen. Je nach Umfang kostet ein Gutachten zwischen 500 € und 2.500 €.
Bereitstellungszinsen: Falls Sie das Darlehen der Bank nicht sofort nach der Zusage komplett abrufen, weil sich die Auszahlung verzögert, können Banken nach einigen Monaten Bereitstellungszinsen verlangen.
Übersetzungsgebühren: Wenn Sie der deutschen Sprache nicht mächtig sind, kann der Notar auf der Hinzuziehung eines Dolmetschers bestehen, dessen Kosten Sie tragen müssen.
Rechenbeispiel: So hoch sind die Kaufnebenkosten in der Praxis
Theorie ist gut, doch konkrete Zahlen schaffen Klarheit. Nehmen wir an, Sie möchten eine Immobilie für 400.000 € kaufen und der Makler verlangt eine Käuferprovision von 3,57 % (inkl. MwSt.). Vergleichen wir die Gesamtkosten in zwei verschiedenen Bundesländern:
Wie Sie sehen, beträgt der Unterschied allein durch den Standort über 12.000 €. Dieses Geld muss zusätzlich zum Eigenkapitalanteil für die Bankfinanzierung vorhanden sein.
Wie Sie die Kaufnebenkosten aktiv senken können
Auch wenn viele Kostenpunkte fix sind, haben Sie dennoch Hebel, um die Gesamtsumme zu reduzieren. Konzentrieren Sie sich auf die variablen Posten.
1. Bewegliches Inventar im Kaufvertrag getrennt ausweisen
Ein Detail, das Anfänger oft übersehen, ist die Möglichkeit, mitgekaufte bewegliche Gegenstände im Notarvertrag separat aufzuführen. Dazu zählen zum Beispiel eine Einbauküche, Möbel oder eine Sauna. Auf den Wert dieses Inventars fällt keine Grunderwerbsteuer an. In der Praxis hat sich immer wieder gezeigt, dass sich allein damit, je nach Wert des Inventars, ein vierstelliger Betrag sparen lässt.
2. Auf provisionsfreie Angebote setzen
Der größte einzelne Sparhebel ist der vollständige Verzicht auf die Maklerprovision. Suchen Sie gezielt nach Immobilien, die „von privat“, also direkt vom Eigentümer, verkauft werden. Das spart Ihnen auf einen Schlag mehrere Prozentpunkte des Kaufpreises und schont Ihr Eigenkapital erheblich.
3. Grunderwerbsteuer beim Neubau optimieren
Wenn Sie einen Neubau planen, können Sie unter Umständen erheblich Steuern sparen. Kaufen Sie dafür zuerst nur das Grundstück und schließen Sie erst danach einen separaten Bauvertrag mit einem Bauträger ab. In diesem Fall wird die Grunderwerbsteuer nur auf den Kaufpreis des Grundstücks fällig. Vorsicht: Dies funktioniert nur, wenn Grundstückskauf und Hausbau rechtlich völlig unabhängig voneinander sind. Das Finanzamt prüft hier sehr genau.
Fazit: Vorausschauende Planung ist der Schlüssel zum Erfolg
Die Kaufnebenkosten sind keine Nebensächlichkeit, sondern ein zentraler Pfeiler Ihrer Finanzplanung. Sie zu ignorieren, ist der schnellste Weg, den Traum vom Eigenheim zu gefährden. Doch mit dem richtigen Wissen verwandeln sich die „versteckten Kosten“ in kalkulierbare Größen. Ihr Weg zum sicheren Immobilienkauf lässt sich in drei Schritten zusammenfassen: informieren, präzise kalkulieren und budgetieren. So behalten Sie die volle Kontrolle und legen ein stabiles Fundament, ganz gleich, ob es um Ihr Zuhause oder um Immobilien als Kapitalanlage geht.
Häufig gestellte Fragen (FAQ)
Können die Kaufnebenkosten mitfinanziert werden?
In der Regel nicht. Die meisten Banken erwarten, dass Käufer die Nebenkosten vollständig aus ihrem Eigenkapital bestreiten. Eine sogenannte 110-Prozent-Finanzierung, die auch die Nebenkosten abdeckt, ist sehr selten, an strenge Bonitätsvoraussetzungen geknüpft und mit deutlich höheren Zinsen verbunden.
Wann werden die Kaufnebenkosten fällig?
Die Kosten werden kurz nach der notariellen Beurkundung des Kaufvertrags fällig. Der Bescheid für die Grunderwerbsteuer vom Finanzamt sowie die Rechnung des Notars treffen meist innerhalb von zwei bis sechs Wochen bei Ihnen ein. Erst nach Zahlung der Steuer stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus, die für die Umschreibung im Grundbuch nötig ist.
Sind die Kaufnebenkosten steuerlich absetzbar?
Das hängt von der Nutzung der Immobilie ab. Bei einer selbstgenutzten Immobilie sind die Kaufnebenkosten nicht steuerlich absetzbar. Wenn Sie die Immobilie jedoch vermieten, gelten die Nebenkosten als Teil der Anschaffungskosten und können über die Nutzungsdauer des Gebäudes als Abschreibung (AfA) geltend gemacht werden.
Fallen Nebenkosten auch bei einem Hausbau an?
Ja, auch beim Bau eines Hauses fallen Nebenkosten an, allerdings in anderer Zusammensetzung. Die Grunderwerbsteuer wird auf den Kaufpreis des Grundstücks erhoben. Notar- und Grundbuchkosten fallen ebenfalls für den Grundstückskauf und die Eintragung von Grundschulden an. Die Maklergebühr entfällt, wenn Sie das Grundstück direkt erworben haben.
Sie stehen vor der Entscheidung, in eine Immobilie zu investieren, und fragen sich: Lohnt sich das wirklich? Der Kaufpreis ist nur eine Zahl, die Mieteinnahmen eine andere. Doch die wahre Antwort auf die Frage nach der Rentabilität liefert nur eine einzige Kennzahl: die Mietrendite. Sie ist der Kompass für jedes erfolgreiche Immobilieninvestment.
Viele Anleger verlassen sich jedoch auf eine vereinfachte Berechnung und übersehen dabei entscheidende Kostenfaktoren. Das Resultat sind enttäuschte Erwartungen und im schlimmsten Fall ein Verlustgeschäft. Dieser Artikel zeigt Ihnen, wie Sie die Mietrendite korrekt berechnen, welche Fehler Sie unbedingt vermeiden sollten und was eine wirklich gute Rendite ausmacht.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
* Die Mietrendite setzt die Mieteinnahmen ins Verhältnis zum Kaufpreis und misst die Rentabilität einer Immobilie.
* Man unterscheidet zwischen der einfachen Brutto-Mietrendite und der aussagekräftigeren Netto-Mietrendite.
* Für die Netto-Mietrendite müssen alle nicht umlagefähigen Kosten und die Kaufnebenkosten berücksichtigt werden.
* Eine „gute“ Rendite ist stark vom Standort, der Immobilienart und Ihrer persönlichen Strategie abhängig.
[/ads_custom_box]
Was ist die Mietrendite? Eine Definition
Die Mietrendite ist eine der wichtigsten Kennzahlen zur Bewertung von Immobilien als Kapitalanlage. Sie gibt an, wie hoch die jährliche Verzinsung des eingesetzten Kapitals durch die Mieteinnahmen ist. Ausgedrückt in Prozent, ermöglicht sie es Ihnen, die Rentabilität verschiedener Objekte objektiv miteinander zu vergleichen.
Dabei ist es entscheidend, zwischen der Brutto- und der Netto-Mietrendite zu unterscheiden. Während die Bruttorendite eine schnelle erste Einschätzung erlaubt, offenbart erst die Nettorendite die tatsächliche Profitabilität Ihres Investments.
Brutto- vs. Netto-Mietrendite: Der entscheidende Unterschied
Stellen Sie sich vor, Sie vergleichen zwei Autos nur anhand ihrer PS-Zahl, ohne den Verbrauch, die Versicherung und die Steuern zu berücksichtigen. Ähnlich verhält es sich mit der Brutto-Mietrendite. Sie ist ein guter Startpunkt, aber für eine fundierte Entscheidung unzureichend.
Die Brutto-Mietrendite berechnen: Der schnelle Check
Die Brutto-Mietrendite setzt lediglich die Jahreskaltmiete ins Verhältnis zum reinen Kaufpreis der Immobilie. Sie ignoriert sämtliche zusätzlichen Kosten.
Beispiel: Sie kaufen eine Wohnung für 250.000 € und erzielen eine Jahreskaltmiete von 12.000 €. Ihre Brutto-Mietrendite beträgt (12.000 € / 250.000 €) * 100 = 4,8 %.
Die Netto-Mietrendite berechnen: Hier zeigt sich die Wahrheit
Die Netto-Mietrendite ist die ehrlichere und damit wichtigere Kennzahl. Sie berücksichtigt neben dem Kaufpreis auch die Kaufnebenkosten (Grunderwerbsteuer, Notar, Makler) und zieht von den Mieteinnahmen alle Kosten ab, die Sie nicht auf den Mieter umlegen können.
Meiner Erfahrung nach unterschätzen gerade Einsteiger die nicht umlagefähigen Nebenkosten massiv. Posten wie die Instandhaltungsrücklage, Kosten für die Hausverwaltung und das Mietausfallwagnis fressen die Rendite schnell auf, wenn sie nicht von Anfang an einkalkuliert werden.
Die Formel für die Netto-Mietrendite lautet: Netto-Mietrendite (%) = (Jahresreinertrag / Investitionskosten) * 100
Jahresreinertrag: Jahreskaltmiete abzüglich aller nicht umlagefähigen Bewirtschaftungskosten (Verwaltung, Instandhaltung, Mietausfallrisiko).
Investitionskosten: Kaufpreis zuzüglich aller Kaufnebenkosten.
Beispiel (fortgesetzt): Zu den 250.000 € Kaufpreis kommen 25.000 € Nebenkosten (Investition: 275.000 €). Von der Jahresmiete (12.000 €) ziehen Sie 2.500 € für Verwaltung, Instandhaltung und Rücklagen ab (Jahresreinertrag: 9.500 €). Ihre Netto-Mietrendite beträgt nun (9.500 € / 275.000 €) * 100 = ca. 3,45 %. Ein deutlicher Unterschied zu den anfänglichen 4,8 %.
Was ist eine gute Mietrendite?
Diese Frage lässt sich nicht pauschal beantworten. Eine „gute“ Netto-Mietrendite hängt stark von der Lage der Immobilie ab. Während in Metropolen wie München oder Hamburg (A-Lagen) Netto-Renditen von 2-3 % bereits als solide gelten können, sollten in kleineren Städten oder ländlichen Regionen (B- oder C-Lagen) eher 4-6 % oder mehr angestrebt werden. Dies liegt am unterschiedlichen Wertsteigerungspotenzial und den Risiken des Immobilieninvestments.
In der Praxis hat sich immer wieder gezeigt, dass die Jagd nach der höchstmöglichen Rendite gefährlich sein kann. Sehr hohe Renditen gehen oft mit erheblichen Risiken einher, etwa einem hohen Leerstandsrisiko oder einem schlechten Zustand der Bausubstanz. Eine stabile Rendite von 4 % in einer guten Lage ist oft mehr wert als eine unsichere Rendite von 8 % in einer problematischen Gegend.
Insbesondere in Zeiten, in denen eine mögliche Immobilienblase in Deutschland diskutiert wird, ist eine konservative und sorgfältige Kalkulation wichtiger denn je.
Eigenkapitalrendite: Die Rendite auf Ihr Geld
Für Investoren, die ihre Immobilie teilweise oder vollständig finanzieren, ist eine weitere Kennzahl von Bedeutung: die Eigenkapitalrendite. Sie misst die Verzinsung des tatsächlich von Ihnen eingesetzten Kapitals.
Durch den Einsatz von Fremdkapital (einem Kredit) können Sie einen Hebeleffekt (Leverage-Effekt) erzielen. Solange der Zinssatz für Ihren Immobilienkredit niedriger ist als die Netto-Mietrendite, steigert der Kredit Ihre Eigenkapitalrendite. Dies verdeutlicht, warum Immobilieninvestments auch mit relativ wenig Eigenkapital attraktiv sein können.
Vergessen Sie dabei nicht, dass auch die Steuern auf Mieteinnahmen Ihre Gesamtrendite beeinflussen. Eine genaue Kalkulation sollte immer auch eine Betrachtung nach Steuern beinhalten, was laut einer Analyse des Statistischen Bundesamtes zu den wesentlichen Wohnkosten zählt.
Fazit: Rechnen, Prüfen, Investieren
Die Berechnung der Mietrendite ist kein Hexenwerk, aber sie erfordert Sorgfalt. Verlassen Sie sich niemals auf die einfache Bruttorendite, die Ihnen Verkäufer oder Makler präsentieren. Die Netto-Mietrendite ist der einzig wahre Maßstab für den Erfolg Ihrer Wohnung als Kapitalanlage.
Nehmen Sie sich die Zeit, alle Kostenpunkte realistisch zu kalkulieren, das Umfeld genau zu prüfen und erst dann eine fundierte Entscheidung zu treffen. Eine saubere Kalkulation ist und bleibt das Fundament, das Sie vor teuren Fehlern schützt und den Weg für ein langfristig profitables Investment ebnet.
Häufig gestellte Fragen
Was ist der Unterschied zwischen Brutto- und Netto-Mietrendite?
Die Brutto-Mietrendite berücksichtigt nur den Kaufpreis und die Jahreskaltmiete. Die aussagekräftigere Netto-Mietrendite bezieht zusätzlich alle Kaufnebenkosten sowie die nicht umlagefähigen Bewirtschaftungskosten mit ein.
Wie hoch sollte eine gute Mietrendite sein?
Eine gute Netto-Mietrendite hängt von der Lage ab: In A-Lagen sind 2-3 % oft schon gut, während in B- und C-Lagen 4-6 % oder mehr angestrebt werden sollten. Eine höhere Rendite ist oft mit einem höheren Risiko verbunden.
Welche Kosten gehören in die Berechnung der Netto-Mietrendite?
In die Berechnung fließen auf der Kostenseite die Investitionskosten (Kaufpreis + Nebenkosten) ein. Vom Ertrag werden nicht umlagefähige Kosten wie Instandhaltungsrücklagen, Verwaltungsgebühren und das Mietausfallwagnis abgezogen.
Kann man die Mietrendite nachträglich erhöhen?
Ja, eine Erhöhung ist durch Mieterhöhungen im gesetzlichen Rahmen oder durch Modernisierungsmaßnahmen, die eine höhere Miete rechtfertigen, möglich. Auch eine Senkung der laufenden Kosten, z.B. durch einen Wechsel der Hausverwaltung, kann die Rendite steigern.
Warum ist die Eigenkapitalrendite oft höher als die Mietrendite?
Durch den Einsatz eines günstigen Kredits (Fremdkapital) entsteht ein Hebeleffekt. Da Sie nur einen Teil des Kaufpreises selbst aufbringen, aber die Erträge aus dem Gesamtinvestment erhalten, wird die Verzinsung Ihres eingesetzten Eigenkapitals überproportional gesteigert.
Der Gedanke ist verlockend: Eine eigene Immobilie, die sich durch Mieteinnahmen quasi von selbst abbezahlt und Ihnen langfristig ein passives Einkommen sichert. Doch gleichzeitig hören Sie von steigenden Zinsen, unsicheren Märkten und den hohen Hürden beim Kauf. Vielleicht fragen Sie sich, ob der Traum vom Betongold nicht längst ausgeträumt ist.
Diese Unsicherheit ist verständlich. Ein Immobilienkauf ist eine der größten finanziellen Entscheidungen Ihres Lebens. Ein Fehler kann Sie nicht nur Nerven, sondern auch eine erhebliche Summe Geld kosten. Die Angst, an das falsche Objekt, problematische Mieter oder unvorhergesehene Kosten zu geraten, hält viele davon ab, den ersten Schritt zu wagen.
Genau hier setzt dieser Leitfaden an. Der Kauf einer Wohnung als Kapitalanlage ist kein Glücksspiel, sondern ein kalkulierbarer Prozess. Wir zeigen Ihnen Schritt für Schritt, wie Sie systematisch vorgehen, die richtigen Kennzahlen bewerten und typische Anfängerfehler sicher vermeiden. So verwandeln Sie Unsicherheit in eine fundierte und selbstbewusste Entscheidung.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
Strategische Auswahl: Der Erfolg hängt von der sorgfältigen Auswahl der Lage und des Objekttyps ab, nicht vom schnellen Kauf.
Renditeberechnung ist Pflicht: Lernen Sie, wie Sie die Mietrendite und den Cashflow korrekt berechnen, um die Profitabilität zu bewerten.
Finanzierung als Hebel: Eine kluge Finanzierungsstruktur ist entscheidend für den langfristigen Erfolg Ihres Investments.
Risikomanagement: Planen Sie für Instandhaltung, Mietausfall und andere Risiken feste Rücklagen ein.
Langfristige Perspektive: Eine Immobilie ist ein Marathon, kein Sprint. Geduld und eine langfristige Strategie sind der Schlüssel.
[/ads_custom_box]
Was bedeutet eine Wohnung als Kapitalanlage genau?
Eine Wohnung als Kapitalanlage ist eine Immobilie, die Sie nicht selbst bewohnen, sondern vermieten, um Erträge zu erzielen. Das primäre Ziel ist der Aufbau von Vermögen. Dieser Vermögensaufbau geschieht auf zwei Wegen: durch die monatlichen Mieteinnahmen (Cashflow) und durch die langfristige Wertsteigerung der Immobilie.
Im Idealfall decken die Mieteinnahmen nicht nur alle laufenden Kosten wie Kredittilgung, Zinsen, Hausgeld und Instandhaltungsrücklagen, sondern werfen darüber hinaus einen monatlichen Überschuss ab. Gleichzeitig reduziert sich mit jeder Tilgungsrate Ihre Restschuld, wodurch Ihr Eigenkapital in der Immobilie wächst. Diesen Effekt nennt man auch den „passiven Vermögensaufbau durch den Mieter“.
Warum sich der Kauf auch bei hohen Zinsen lohnen kann
Die gestiegenen Bauzinsen haben den Immobilienmarkt zweifellos verändert. Viele potenzielle Käufer sind verunsichert oder können sich einen Kauf nicht mehr leisten. Doch genau diese Marktsituation birgt für strategisch denkende Investoren auch Chancen. Der Wettbewerb um gute Objekte hat abgenommen, und die Verhandlungsmacht hat sich teilweise von den Verkäufern zurück zu den Käufern verschoben.
Meiner Erfahrung nach trennt sich gerade in Phasen höherer Zinsen die Spreu vom Weizen. Weniger Konkurrenz bedeutet für gut vorbereitete Käufer oft bessere Verhandlungspositionen und den Zugang zu Objekten, die sonst binnen kürzester Zeit vom Markt wären. Der Schlüssel liegt in einer konservativen Kalkulation und dem Fokus auf Immobilien mit nachhaltig gutem Cashflow.
Zudem ist es wichtig, die Zinsen in Relation zu sehen. Historisch gesehen sind die aktuellen Zinsniveaus nicht außergewöhnlich hoch. Viel entscheidender als der reine Zinssatz ist die Frage: Ist die Immobilie auch mit diesen Zinsen noch rentabel? Wenn die Zahlen stimmen und die Lage zukunftssicher ist, bleibt die Immobilie ein stabiler Sachwert und ein wirksamer Schutz gegen Inflation.
Die 3 Säulen des Erfolgs: Lage, Objekt und Zahlen
Der Erfolg einer Investition in Immobilien als Kapitalanlage steht und fällt nicht mit Glück, sondern mit systematischer Analyse. Drei Faktoren sind entscheidend und bauen aufeinander auf: die Lage, die Beschaffenheit des Objekts und eine wasserdichte Kalkulation. Vernachlässigen Sie nur eine dieser Säulen, gerät das gesamte Investment ins Wanken.
Säule 1: Die Lage – Mehr als nur eine Adresse
Ein oft zitierter, aber nach wie vor goldener Grundsatz lautet: „Lage, Lage, Lage“. Die Qualität des Standorts bestimmt die langfristige Wertentwicklung und die Vermietbarkeit Ihrer Wohnung maßgeblich. Man unterscheidet hierbei zwischen der Makro- und der Mikrolage.
Die Makrolage beschreibt die Stadt oder Region. Suchen Sie nach Gebieten mit positiver demografischer und wirtschaftlicher Entwicklung. Wächst die Bevölkerung? Gibt es große, stabile Arbeitgeber oder Universitäten? Laut Prognosen des Bundesinstituts für Bau-, Stadt- und Raumforschung werden insbesondere viele Großstädte und deren Umland weiter wachsen. Diese „Speckgürtel“ sind oft besonders interessant.
Die Mikrolage zoomt direkt ins Viertel. Wie ist die Anbindung an den öffentlichen Nahverkehr? Gibt es Einkaufsmöglichkeiten, Schulen und Ärzte in der Nähe? Aus meiner Sicht ist die Mikrolage der entscheidende Hebel, der oft unterschätzt wird. Ein schönes Apartment in einer lauten Straße wird immer schwerer zu vermieten sein als eine durchschnittliche Wohnung in einer ruhigen, gefragten Umgebung.
Säule 2: Das richtige Objekt – Worauf es ankommt
Haben Sie eine vielversprechende Lage gefunden, rückt das Objekt selbst in den Fokus. Nicht jede Wohnung eignet sich als Investment.
Größe und Schnitt: Wohnungen mit 2 bis 3 Zimmern und einer Größe zwischen 50 und 80 Quadratmetern sind am gefragtesten. Sie sprechen eine breite Zielgruppe an – von Singles und Paaren bis zu kleinen Familien. Ein durchdachter Grundriss ohne verschenkte Flächen ist Gold wert.
Zustand und Energieeffizienz: Ein niedriger Kaufpreis für eine sanierungsbedürftige Wohnung kann täuschen. Prüfen Sie den Zustand von Fenstern, Heizung und Dämmung genau. Planen Sie auch eine ausreichende Instandhaltungsrücklage für unvorhergesehene Reparaturen ein, um nicht von Kosten überrascht zu werden.
Wohnungseigentümergemeinschaft (WEG): Als Käufer einer Wohnung werden Sie Teil einer WEG. Fordern Sie unbedingt die Protokolle der letzten Eigentümerversammlungen an. Sie geben Aufschluss über das Klima in der Gemeinschaft, geplante Modernisierungen und mögliche Streitpunkte.
Säule 3: Die Zahlen – Ihr persönlicher Realitätscheck
Die beste Lage und das schönste Objekt nützen nichts, wenn die Zahlen nicht stimmen. Eine emotionale Entscheidung ist hier fehl am Platz; Ihr Werkzeug ist der Taschenrechner. Die wichtigste Kennzahl ist die Mietrendite, die das Verhältnis der Mieteinnahmen zum Kaufpreis darstellt.
Doch der Kaufpreis allein ist nicht alles. Berücksichtigen Sie zwingend die Kaufnebenkosten der Immobilie, die je nach Bundesland bis zu 15 % ausmachen können. Um die tatsächliche Profitabilität zu ermitteln, ist es unerlässlich, die genaue Mietrendite zu berechnen und einen detaillierten Cashflow-Plan aufzustellen. Dieser zeigt Ihnen, was am Ende des Monats wirklich übrig bleibt.
Die Rentabilität berechnen: Eine Schritt-für-Schritt-Anleitung
Nun geht es ans Eingemachte. Eine solide Kalkulation ist Ihr wichtigstes Werkzeug, um eine gute von einer schlechten Investition zu unterscheiden. Wir führen Sie durch die drei entscheidenden Berechnungen, die Sie vor jedem Kauf zwingend durchführen müssen, um nicht blind zu investieren.
Schritt 1: Die Bruttomietrendite – Ein erster Anhaltspunkt
Die Bruttomietrendite ist die einfachste Kennzahl. Sie gibt einen schnellen, aber sehr oberflächlichen Überblick, da sie sämtliche Kosten ignoriert. Die Formel lautet:
Bruttomietrendite = (Jahreskaltmiete / Kaufpreis) x 100
Ein Wert über 4 % gilt in vielen Regionen als interessant. Verlassen Sie sich jedoch niemals allein auf diese Zahl. Sie dient lediglich als erster Filter, um offensichtlich unrentable Angebote schnell auszusortieren.
Schritt 2: Die Nettomietrendite – Die aussagekräftige Wahrheit
Deutlich ehrlicher und aussagekräftiger ist die Nettomietrendite. Sie bezieht die Erwerbsnebenkosten und die laufenden, nicht umlagefähigen Kosten mit ein. Sie zeigt Ihnen also, was von der Miete wirklich für Sie übrig bleibt, bevor Sie Zins und Tilgung für den Kredit bedienen.
Nettomietrendite = (Jahresreinertrag / Investitionsgesamtkosten) x 100
Jahresreinertrag: Dies ist Ihre Jahreskaltmiete abzüglich aller nicht umlagefähigen Kosten. In der Praxis hat sich immer wieder gezeigt, dass Anfänger diese Kosten unterschätzen. Dazu gehören vor allem die Kosten für die Hausverwaltung und die von Ihnen zu zahlende Instandhaltungsrücklage. Rechnen Sie hier konservativ.
Investitionsgesamtkosten: Hierzu zählt nicht nur der reine Kaufpreis, sondern auch die gesamten Kaufnebenkosten. Diese summieren sich schnell auf 10-15 % des Kaufpreises, wie eine Übersicht von Haufe für die Grunderwerbsteuer zeigt.
Schritt 3: Die Cashflow-Rechnung – Was landet auf Ihrem Konto?
Die entscheidende Frage lautet am Ende: Wirft die Immobilie monatlich Geld ab oder müssen Sie draufzahlen? Das verrät Ihnen die Cashflow-Rechnung. Sie ist der ultimative Test für die Tragfähigkeit Ihres Investments im Alltag.
Ziehen Sie von Ihrer monatlichen Kaltmiete alle realen Kosten ab: die nicht umlagefähigen Nebenkosten aus dem Hausgeld, Ihre monatliche Zinszahlung und die Tilgungsrate für Ihren Kredit. Was übrig bleibt, ist Ihr Cashflow vor Steuern.
Ein positiver Cashflow bedeutet, dass sich die Immobilie von selbst trägt und sogar einen Überschuss erwirtschaftet. Viele Investoren streben das als klares Ziel an. Aber auch eine „schwarze Null“ kann sinnvoll sein, wenn Sie primär auf die Tilgung und die langfristige Wertsteigerung setzen. Berücksichtigen Sie in Ihrer Planung auch, dass die Steuern auf Mieteinnahmen Ihren finalen Ertrag beeinflussen.
Risikomanagement: Wie Sie sich vor den größten Gefahren schützen
Eine positive Renditeberechnung ist die eine Seite der Medaille, ein aktives Risikomanagement die andere. Ein Investment ohne die Betrachtung der potenziellen Risiken eines Immobilieninvestments ist wie Segeln ohne Blick auf den Wetterbericht. Identifizieren und minimieren Sie die größten Gefahrenquellen, um langfristig ruhig schlafen zu können.
Mietausfall und Leerstand: Der Albtraum jedes Vermieters. Eine sorgfältige Auswahl des Mieters ist Ihre wichtigste Versicherung. Führen Sie eine Bonitätsprüfung durch und holen Sie eine Selbstauskunft ein. Meiner Erfahrung nach ist eine umfassende Prüfung der Interessenten, wie sie z.B. von der Berliner Datenschutzbehörde als zulässig beschrieben wird, der entscheidende Hebel, um spätere Probleme zu vermeiden.
Instandhaltungskosten: Die Heizung fällt im Winter aus, das Bad muss nach 30 Jahren erneuert werden – unvorhergesehene Kosten sind keine Frage des Ob, sondern des Wann. Planen Sie zusätzlich zur offiziellen Instandhaltungsrücklage der WEG einen eigenen Puffer von mindestens 0,5 % bis 1 % des Kaufpreises pro Jahr ein.
Zinsänderungsrisiko: Ihre Finanzierung läuft nach 10 oder 15 Jahren aus. Wenn die Zinsen dann deutlich höher sind, kann Ihre gesamte Kalkulation kippen. In Phasen niedriger Zinsen sollten Sie daher über eine möglichst lange Zinsbindung nachdenken, auch wenn diese einen leichten Aufpreis kostet.
Fehlkauf: Das größte Risiko ist der Kauf eines ungeeigneten Objekts. Eine mangelhafte Bausubstanz oder eine schlechte Lage lassen sich im Nachhinein kaum korrigieren. Nehmen Sie sich für die Prüfung der drei Säulen – Lage, Objekt und Zahlen – ausreichend Zeit und ziehen Sie im Zweifel einen Gutachter hinzu.
Die richtige Finanzierung: Ihr größter Hebel zum Erfolg
Die Finanzierungsstruktur ist der Motor Ihres Immobilieninvestments. Sie entscheidet über Ihren monatlichen Cashflow, Ihre Sicherheit und die Gesamtrendite über die Laufzeit. Eine solide Planung in diesem Bereich ist daher absolut entscheidend für Ihren Erfolg.
Ein wesentlicher Punkt ist die Höhe des Eigenkapitals. In der Regel erwarten Banken, dass Sie die Kaufnebenkosten sowie idealerweise 10-20 % des Kaufpreises selbst tragen. Mehr Eigenkapital für den Hauskauf bedeutet nicht nur bessere Zinskonditionen, sondern auch ein deutlich geringeres Risiko für Sie. Ein Immobilienkredit ohne Eigenkapital ist zwar theoretisch möglich, aber mit erheblich höheren Zinsen und Risiken verbunden und meist nur für Profis mit exzellenter Bonität eine Option.
Zwei weitere Stellschrauben sind die Tilgungsrate und die Zinsbindung. Eine höhere Tilgung (z. B. 2-3 % p. a. statt nur 1 %) führt dazu, dass Sie schneller schuldenfrei sind und Ihr Vermögen in der Immobilie rascher wächst. Im Gegenzug reduziert eine hohe Tilgung Ihren monatlichen Cashflow. Hier gilt es, eine Balance zu finden, die zu Ihrer Strategie passt.
Alternativen zur klassischen Eigentumswohnung
Ein direktes Immobilieninvestment ist mit hohem Kapital- und Zeitaufwand verbunden. Wenn Sie vom Immobilienmarkt profitieren möchten, ohne sich um Mieter und Verwaltung zu kümmern, gibt es interessante Alternativen, die eine Überlegung wert sind.
Immobilien-ETFs: Mit einem Immobilien-ETF investieren Sie breit gestreut in eine Vielzahl von börsennotierten Immobiliengesellschaften. Sie profitieren von Mieteinnahmen und Wertentwicklungen, ohne eine physische Immobilie zu besitzen. Diese Anlageform ist liquide, transparent und erfordert deutlich weniger Kapital.
Crowdinvesting: Plattformen für Crowdinvesting in Immobilien ermöglichen es Ihnen, sich mit kleineren Beträgen an konkreten Bau- oder Sanierungsprojekten zu beteiligen. Sie erhalten dafür eine feste Verzinsung über eine festgelegte Laufzeit. Das Risiko ist hierbei jedoch oft höher, da es sich um nachrangige Darlehen handelt.
Fazit: Ist die Wohnung als Kapitalanlage noch die richtige Entscheidung für Sie?
Die Zeiten des blinden Kaufens am Immobilienmarkt sind vorbei. Die Wohnung als Kapitalanlage ist kein Selbstläufer mehr, aber für strategisch vorgehende Investoren bleibt sie ein äußerst wirkungsvoller Baustein für den langfristigen Vermögensaufbau. Sie ist und bleibt ein stabiler Sachwert, der Schutz vor Inflation bietet und durch den Hebel der Fremdfinanzierung einzigartige Chancen eröffnet.
Der Erfolg hängt heute mehr denn je von drei Faktoren ab: einer sorgfältigen Analyse, einer konservativen Kalkulation und einer langfristigen Strategie. Wenn Sie bereit sind, Ihre Hausaufgaben zu machen, die Zahlen nüchtern zu bewerten und Risiken aktiv zu managen, verwandeln Sie die aktuelle Marktunsicherheit in Ihre persönliche Chance. Der Traum vom Betongold ist nicht ausgeträumt – er verlangt nur nach einem besseren Plan.
Häufig gestellte Fragen
Wie viel Eigenkapital benötige ich für eine Kapitalanlage-Wohnung?
Als solide Faustregel gilt, dass Sie die gesamten Kaufnebenkosten (Grunderwerbsteuer, Notar, Makler) sowie zusätzlich 10-20 % des reinen Kaufpreises als Eigenkapital einbringen sollten. Dies verbessert Ihre Finanzierungskonditionen und reduziert Ihr persönliches Risiko erheblich.
Muss meine Immobilie von Anfang an einen positiven Cashflow haben?
Nicht zwingend. Während ein positiver Cashflow ideal ist, kann auch eine „schwarze Null“ eine valide Strategie sein. In diesem Fall konzentriert sich der Vermögensaufbau primär auf die Tilgung der Schulden durch den Mieter und die erhoffte langfristige Wertsteigerung der Immobilie.
Was sind die größten Fehler, die Anfänger machen?
Die häufigsten Fehler sind emotionale Kaufentscheidungen, eine zu optimistische Kalkulation ohne Puffer für Risiken und die Unterschätzung der laufenden Kosten, insbesondere für die Instandhaltung. Eine gründliche und nüchterne Analyse ist der beste Schutz vor teuren Fehlentscheidungen.
Wie werden Mieteinnahmen versteuert?
Mieteinnahmen müssen Sie in Ihrer Einkommensteuererklärung angeben und mit Ihrem persönlichen Steuersatz versteuern. Sie können jedoch zahlreiche Kosten gewinnmindernd absetzen, darunter die Kreditzinsen, die Abschreibung für Abnutzung (AfA) und sämtliche Verwaltungs- und Instandhaltungskosten.
Der Traum von den eigenen vier Wänden ist für viele Menschen ein zentrales Lebensziel. Doch zwischen diesem Traum und der Realität steht oft eine hohe und scheinbar undurchdringliche Mauer: die Finanzierung. Im Zentrum aller Diskussionen und Sorgen steht dabei ein Begriff, der fast schon mythischen Status erreicht hat – das Eigenkapital. Doch wie viel davon brauchen Sie wirklich? Reichen 10 %, sind 20 % die goldene Regel oder müssen es gar 30 % sein?
Die Unsicherheit rund um das Eigenkapital lähmt viele angehende Immobilienkäufer und lässt den Traum vom Eigenheim in weite Ferne rücken. Diese Verunsicherung ist verständlich, denn pauschale Antworten gibt es selten. Doch es gibt klare Prinzipien, verlässliche Faustformeln und strategische Überlegungen, die Ihnen den Weg ebnen. Dieser Artikel ist Ihr umfassender Leitfaden. Wir räumen mit Mythen auf, geben Ihnen eine klare Struktur an die Hand und zeigen Ihnen, wie Sie Ihren persönlichen Eigenkapitalbedarf realistisch einschätzen und erfolgreich für Ihr zukünftiges Zuhause planen.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
Die 20-Prozent-Regel: Banken sehen idealerweise einen Eigenkapitalanteil von mindestens 20 % der Gesamtkosten (Kaufpreis plus Nebenkosten).
Kaufnebenkosten zuerst: Ihr Eigenkapital muss mindestens die gesamten Kaufnebenkosten (ca. 10-15 %) abdecken. Diese werden von Banken so gut wie nie mitfinanziert.
Vorteile von mehr Eigenkapital: Ein höherer Eigenkapitalanteil führt zu deutlich besseren Zinskonditionen, einer niedrigeren monatlichen Rate und einem geringeren Verschuldungsrisiko.
Was als Eigenkapital zählt: Dazu gehören nicht nur Sparguthaben, sondern auch Bausparverträge, Wertpapierdepots, Lebensversicherungen oder Eigenleistungen („Muskelhypothek“).
Finanzierung mit weniger Eigenkapital: Unter bestimmten Voraussetzungen (sehr gutes, sicheres Einkommen) ist auch eine Finanzierung mit weniger als 20 % Eigenkapital möglich, aber meist zu schlechteren Konditionen.
[/ads_custom_box]
Was genau ist Eigenkapital und warum ist es so entscheidend?
Bevor wir in die Details der Berechnung einsteigen, definieren wir zunächst den zentralen Begriff. Eigenkapital ist der Teil des Kaufpreises einer Immobilie (inklusive aller Nebenkosten), den Sie aus eigenen finanziellen Mitteln aufbringen, ohne dafür einen Kredit aufnehmen zu müssen. Es ist Ihr persönlicher, bereits angesparter Anteil an der Gesamtinvestition. Der Restbetrag, den die Bank Ihnen leiht, wird als Fremdkapital bezeichnet.
Für eine Bank ist Ihr Eigenkapital mehr als nur Geld. Es ist das wichtigste Signal für Ihre finanzielle Stabilität und Disziplin. Ein solider Eigenkapitalstock minimiert das Risiko für den Kreditgeber. Sollten Sie in Zahlungsschwierigkeiten geraten und die Immobilie zwangsversteigert werden müssen, dient Ihr Eigenkapital als Puffer. Meiner Erfahrung nach sehen Banken einen hohen Eigenkapitalanteil nicht nur als reine Zahl, sondern als starkes Indiz für die finanzielle Zuverlässigkeit eines Kreditnehmers. Es zeigt, dass Sie in der Lage sind, Geld zu sparen und verantwortungsvoll mit Finanzen umzugehen.
Für Sie persönlich bedeutet ein hoher Eigenkapitalanteil vor allem eines: die emotionale Sicherheit, der Bank und dem Immobilienmarkt nicht auf Gedeih und Verderb ausgeliefert zu sein. Es ist der Hebel, der Ihnen Zugang zu besseren Zinsen verschafft und Ihre monatliche Belastung spürbar senkt. So wird aus dem Merkmal „25 % Eigenkapital“ der Nutzen „0,5 % besserer Zinssatz“ und schließlich die Transformation in „mehrere hundert Euro pro Monat zusätzlich für die Familie und ein ruhigerer Schlaf“.
Die 20-Prozent-Regel: Ein Mythos oder eine sinnvolle Faustformel?
Die am häufigsten genannte Faustformel besagt, dass Käufer mindestens 20 Prozent der Gesamtkosten als Eigenkapital einbringen sollten. Diese Regel ist kein Gesetz, aber sie dient als etablierter Richtwert im deutschen Finanzierungsmarkt. Wichtig ist hierbei das Wort Gesamtkosten. Diese setzen sich nicht nur aus dem reinen Kaufpreis der Immobilie zusammen, sondern auch aus den sogenannten Kaufnebenkosten. Und genau hier liegt eine der größten Hürden.
Ein Detail, das Anfänger oft übersehen, ist, dass die Kaufnebenkosten allein oft schon 10 bis 15 Prozent des Kaufpreises ausmachen können. Diese Kosten müssen Sie fast immer vollständig aus Ihrem Eigenkapital bezahlen. Banken sind in der Regel nicht bereit, diese „verlorenen Kosten“ mitzufinanzieren. Zu den typischen Kaufnebenkosten gehören:
Grunderwerbsteuer: Je nach Bundesland zwischen 3,5 % und 6,5 % des Kaufpreises.
Notar- und Grundbuchkosten: Rechnen Sie hier mit circa 1,5 % bis 2,0 %.
Maklerprovision: Falls ein Makler involviert ist, können weitere 3,57 % bis 7,14 % (inkl. MwSt.) anfallen, je nach Region und Vereinbarung.
Das bedeutet: Allein um die Nebenkosten zu decken, benötigen Sie bereits einen erheblichen Eigenkapitalbetrag. Die 20-Prozent-Regel stellt sicher, dass Sie nicht nur diese Kosten tragen, sondern darüber hinaus auch einen soliden Anteil des eigentlichen Immobilienwertes selbst finanzieren. Dies verbessert Ihre Verhandlungsposition bei der Bank dramatisch.
Die Vorteile von hohem Eigenkapital: Ihr Verhandlungshebel bei der Bank
Ein hoher Eigenkapitalanteil ist weit mehr als nur eine formale Anforderung. Er ist Ihr stärkster Hebel, um die Konditionen Ihrer Baufinanzierung aktiv zu gestalten. Je mehr eigene Mittel Sie in Ihr Traumhaus investieren, desto geringer ist das Risiko für die Bank. Dieses geringere Risiko belohnt der Kreditgeber mit dem wertvollsten Gut bei einer Finanzierung: einem niedrigeren Zinssatz. Der zentrale Mechanismus, der hier greift, ist der sogenannte Beleihungsauslauf.
Der Beleihungsauslauf als entscheidender Faktor
Der Beleihungsauslauf beschreibt das Verhältnis zwischen der Höhe des Darlehens und dem von der Bank ermittelten Wert der Immobilie (dem Beleihungswert). Dieser Wert kann, muss aber nicht dem Kaufpreis entsprechen; Banken setzen ihn oft etwas konservativer an. Ein Beleihungsauslauf von 80 % bedeutet, dass die Bank 80 % des Immobilienwertes finanziert und Sie 20 % als Eigenkapital einbringen.
Aus Sicht der Bank ist dies eine einfache Risikorechnung: Je niedriger der Beleihungsauslauf, desto größer ist der Puffer, falls die Immobilie an Wert verliert oder zwangsversteigert werden muss. Für dieses geringere Risiko erhalten Sie bessere Zinskonditionen. Sobald der Beleihungsauslauf jedoch kritische Schwellen (oft bei 80 % oder 90 %) überschreitet, verlangen Banken spürbare Risikoaufschläge. Wie aktuelle Vergleiche der Stiftung Warentest immer wieder zeigen, können die Zinsunterschiede zwischen einer 80%- und einer 100%-Finanzierung schnell 0,5 Prozentpunkte und mehr betragen.
Aus meiner Sicht ist der Beleihungsauslauf der entscheidende Hebel für Ihre gesamten Finanzierungskosten. Viele Käufer fokussieren sich zu stark auf den allgemeinen Marktzins, dabei liegt das größte Sparpotenzial oft in der Optimierung des eigenen Beleihungsauslaufs durch jeden zusätzlichen Euro Eigenkapital.
Ein Rechenbeispiel: Wie viel sparen Sie wirklich?
Lassen Sie uns die Theorie in die Praxis umsetzen. Nehmen wir eine Immobilie mit einem Kaufpreis von 450.000 € und Kaufnebenkosten von 45.000 € (10 %). Die Gesamtinvestition beträgt somit 495.000 €.
Fall A (Niedriges Eigenkapital): Sie bringen 50.000 € Eigenkapital ein, was knapp die Nebenkosten deckt. Ihr Kreditbedarf beträgt 445.000 €. Der Beleihungsauslauf liegt bei fast 100 %. Die Bank bietet Ihnen einen Zinssatz von (angenommen) 4,0 % an.
Fall B (Hohes Eigenkapital): Sie bringen 125.000 € Eigenkapital ein (ca. 25 % der Gesamtkosten). Ihr Kreditbedarf sinkt auf 370.000 €. Der Beleihungsauslauf liegt nun bei ca. 82 %. Die Bank belohnt dies mit einem besseren Zinssatz von (angenommen) 3,5 %.
Der Unterschied ist enorm: Bei einer angenommenen Tilgung von 2 % zahlt Käufer A eine monatliche Rate von ca. 2.225 €. Käufer B hingegen zahlt nur ca. 1.696 €. Das ist eine monatliche Entlastung von über 500 €. Über eine Zinsbindungsfrist von 10 Jahren summiert sich allein die Zinsersparnis auf über 30.000 €. Diese Kalkulation ist ein fundamentaler Aspekt, wenn Sie Immobilien als Kapitalanlage betrachten, da sie die Rendite direkt beeinflusst.
Dieses Beispiel zeigt eindrücklich: Jeder Euro, den Sie zusätzlich als Eigenkapital aufbringen, arbeitet mehrfach für Sie. Er senkt nicht nur Ihre Restschuld, sondern verschafft Ihnen eine bessere Verhandlungsposition und reduziert Ihre monatliche Belastung über Jahrzehnte. Dies ist der entscheidende Schritt von einem reinen Kreditnehmer hin zu einem strategischen Immobilieninvestor.
Was zählt alles als Eigenkapital? Mehr als nur das Sparbuch
Eine gute Nachricht vorweg: Eigenkapital ist weit mehr als nur das Geld auf Ihrem Giro- oder Tagesgeldkonto. Viele angehende Käufer unterschätzen die Bandbreite an Vermögenswerten, die von Banken als Eigenkapital akzeptiert werden. In der Praxis hat sich immer wieder gezeigt, dass eine sorgfältige Bestandsaufnahme aller vorhandenen Mittel oft ein deutlich besseres Bild ergibt als anfangs gedacht.
Zu den wichtigsten Eigenkapitalquellen gehören:
Klassische Geldanlagen: Dazu zählen Sparguthaben auf Tages- oder Festgeldkonten sowie Bargeld.
Bausparverträge: Der Klassiker. Sowohl das angesparte Guthaben als auch das zuteilungsreife Darlehen können eingebracht werden.
Wertpapierdepots: Aktien, Fonds und ETFs können als Eigenkapital dienen. Banken setzen hierfür in der Regel einen Sicherheitsabschlag an (z.B. 60-80 % des Kurswertes), um Marktschwankungen abzufedern.
Lebens- und Rentenversicherungen: Der Rückkaufswert einer kapitalbildenden Lebensversicherung kann als Eigenkapital genutzt werden.
Eigenleistungen („Muskelhypothek“): Wenn Sie handwerklich begabt sind und Arbeiten wie Malerarbeiten, Bodenverlegung oder Gartengestaltung selbst übernehmen, erkennt die Bank dies bis zu einer gewissen Höhe (oft max. 15 % der Darlehenssumme) als fiktives Eigenkapital an.
Private Darlehen: Ein zinsloses oder zinsgünstiges Darlehen von Familie oder Freunden wird von vielen Banken akzeptiert, sofern es vertraglich sauber geregelt und im Finanzierungsplan transparent aufgeführt ist.
Hauskauf mit wenig Eigenkapital: Geht das überhaupt?
Was aber, wenn Sie trotz allem nicht auf die angestrebten 20 Prozent kommen? Ist der Traum vom Eigenheim dann ausgeträumt? Nicht zwangsläufig. Unter bestimmten Umständen ist auch ein Immobilienkredit ohne Eigenkapital (oder mit sehr wenig) möglich. Diese sogenannte 100%- oder 110%-Finanzierung, bei der die Bank auch die Nebenkosten mitfinanziert, ist jedoch die absolute Ausnahme und an sehr strenge Bedingungen geknüpft.
Banken gehen dieses hohe Risiko nur bei einer absoluten Top-Bonität ein. Die Voraussetzungen dafür sind in der Regel:
Ein sehr hohes und sicheres Einkommen: Ihr Haushaltseinkommen muss deutlich über dem Durchschnitt liegen und aus einer krisensicheren Anstellung (z.B. Verbeamtung, langjährige Festanstellung in einer stabilen Branche) stammen.
Eine makellose SCHUFA-Auskunft: Jegliche negative Einträge sind ein Ausschlusskriterium.
Eine Immobilie in sehr guter Lage: Das Objekt selbst muss als wertstabil und leicht verkäuflich eingestuft werden.
Seien Sie sich der Nachteile bewusst: Die Zinsen für eine solche Vollfinanzierung sind erheblich höher, die monatliche Rate steigt enorm und Ihre Gesamtverschuldung ist von Anfang an maximal. Dieses Modell birgt erhebliche Risiken für Ihre finanzielle Zukunft und sollte nur nach äußerst sorgfältiger Abwägung in Betracht gezogen werden.
Fazit: Eigenkapital ist der Schlüssel, aber Sie halten ihn in der Hand
Die 20-Prozent-Regel für das Eigenkapital ist mehr als ein Mythos – sie ist ein bewährter Kompass auf dem Weg zur soliden Immobilienfinanzierung. Sie ist jedoch kein unumstößliches Gesetz. Entscheidend ist, dass Sie die grundlegenden Mechanismen verstehen: Ihr Eigenkapital muss zuerst die Kaufnebenkosten decken, jeder zusätzliche Euro senkt Ihren Beleihungsauslauf und verschafft Ihnen damit bessere Zinskonditionen.
Der Weg zum Eigenheim ist kein Sprint, sondern ein Marathon, der von drei entscheidenden Faktoren geprägt ist: einer klaren Strategie, finanzieller Disziplin beim Sparen und dem Wissen um die entscheidenden Hebel. Nehmen Sie Ihre Finanzplanung selbst in die Hand, bewerten Sie Ihre Möglichkeiten realistisch und verhandeln Sie selbstbewusst mit der Bank. So wird aus dem Traum vom Haus ein konkreter, finanzierbarer Plan.
Häufig gestellte Fragen
Wie viel Eigenkapital brauche ich mindestens für einen Hauskauf?
Als absolutes Minimum müssen Sie die gesamten Kaufnebenkosten (ca. 10-15 % des Kaufpreises) durch Eigenkapital abdecken können. Banken finanzieren diese Kosten in der Regel nicht mit. Alles, was darüber hinausgeht, verbessert Ihre Zinskonditionen und senkt Ihr Risiko.
Kann ich ein Haus komplett ohne Eigenkapital finanzieren?
Ja, eine sogenannte Vollfinanzierung ist theoretisch möglich, aber sehr selten und riskant. Sie erfordert eine exzellente Bonität mit einem sehr hohen, sicheren Einkommen und eine Immobilie in bester Lage. Die Zinsen für eine solche Finanzierung sind deutlich höher als üblich.
Was sind die größten Kaufnebenkosten?
Die drei größten Posten sind die Grunderwerbsteuer (je nach Bundesland 3,5 % bis 6,5 %), die Notar- und Grundbuchkosten (ca. 2,0 %) sowie eine mögliche Maklerprovision (oft zwischen 3,57 % und 7,14 %). Diese Kosten summieren sich schnell auf einen erheblichen Betrag.
Zählt ein Bausparvertrag als vollwertiges Eigenkapital?
Ja, ein zuteilungsreifer Bausparvertrag ist ein klassischer und von allen Banken anerkannter Bestandteil des Eigenkapitals. Sowohl das angesparte Guthaben als auch das Anrecht auf das zinsgünstige Bauspardarlehen fließen positiv in die Finanzierungsbewertung ein.
Wie kann ich meine Chancen bei der Bank mit wenig Eigenkapital verbessern?
Ein stabiles und hohes Einkommen ist der wichtigste Faktor. Darüber hinaus helfen eine saubere SCHUFA-Auskunft, unbefristete Arbeitsverträge und das Aufzeigen weiterer Sicherheiten oder Bürgschaften. Ein detaillierter und plausibler Finanzplan zeigt der Bank zudem Ihre finanzielle Weitsicht.
Der Traum von den eigenen vier Wänden ist für viele ein zentraler Lebenswunsch. Doch bevor Sie den Schlüssel in der Hand halten, steht eine entscheidende Hürde an: die Finanzierung. Die Zahlen, Zinsen und Laufzeiten wirken oft wie ein undurchdringlicher Dschungel. Ein Immobilienfinanzierung Rechner ist hier Ihr erster und wichtigster Kompass, der Ihnen sofortige Klarheit verschafft und den Weg ebnet. Er übersetzt Ihre Wünsche in konkrete Zahlen und zeigt Ihnen, was wirklich machbar ist.
Doch ein guter Rechner ist mehr als nur ein simples Rechen-Tool. Er ist ein strategisches Instrument, das Ihnen hilft, die richtigen Fragen zu stellen und die Weichen für eine sichere finanzielle Zukunft zu stellen. In diesem Artikel zeigen wir Ihnen, wie Sie einen solchen Rechner optimal nutzen, welche Daten entscheidend sind und welche Fallstricke Sie unbedingt vermeiden sollten.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
* Ein Immobilienfinanzierung Rechner ermittelt Ihre monatliche Belastung (Rate) basierend auf Kaufpreis, Eigenkapital, Zins und Tilgung.
* Entscheidende Eingabewerte sind neben dem Kaufpreis vor allem die Höhe Ihres Eigenkapitals und der gewünschte Tilgungssatz.
* Vergessen Sie niemals die Kaufnebenkosten, die einen erheblichen Teil der Gesamtinvestition ausmachen können.
* Das Ergebnis (Tilgungsplan) zeigt Ihnen, wie sich Ihre Restschuld über die Jahre entwickelt und wann Sie schuldenfrei sind.
[/ads_custom_box]
Was ist ein Immobilienfinanzierung Rechner und wie funktioniert er?
Ein Immobilienfinanzierung Rechner ist ein digitales Werkzeug, das die komplexen Berechnungen eines Annuitätendarlehens – der gängigsten Form der Baufinanzierung in Deutschland – für Sie übernimmt. Sie geben die Rahmendaten Ihres Vorhabens ein, und der Rechner ermittelt daraus die Eckpfeiler Ihrer Finanzierung. Die zentrale Ausgabe ist die monatliche Rate, die sich aus einem Zins- und einem Tilgungsanteil zusammensetzt.
Das Besondere am Annuitätendarlehen: Ihre monatliche Rate bleibt über die gesamte Sollzinsbindung hinweg konstant. Mit jeder Zahlung verringert sich jedoch Ihre Restschuld, wodurch der Zinsanteil an der Rate sinkt und der Tilgungsanteil steigt. So tragen Sie Ihren Kredit Stück für Stück ab. Ein Rechner simuliert genau diesen Prozess und gibt Ihnen eine verlässliche Vorschau auf die kommenden Jahre.
Die entscheidenden Kennzahlen: Diese Daten braucht der Rechner
Um ein aussagekräftiges Ergebnis zu erhalten, müssen Sie den Rechner mit den richtigen Daten füttern. Je präziser Ihre Angaben, desto realistischer ist die Kalkulation. Das sind die wichtigsten Eingabefelder:
Kaufpreis der Immobilie
Dies ist der reine Preis für das Haus oder die Wohnung, wie er im Kaufvertrag stehen wird. Er bildet die Basis für alle weiteren Berechnungen. Geben Sie hier noch keine Nebenkosten an, diese werden separat betrachtet.
Eigenkapital
Das ist das Geld, das Sie aus eigenen Mitteln in die Finanzierung einbringen. Dazu zählen Sparguthaben, Bausparverträge, Wertpapierdepots oder auch private Darlehen. Ein hoher Eigenkapitalanteil verbessert Ihre Kreditwürdigkeit und führt oft zu deutlich besseren Zinskonditionen. Mehr Informationen zur optimalen Höhe finden Sie in unserem Ratgeber zum Eigenkapital für den Hauskauf.
Anfängliche Tilgung (in %)
Die Tilgung ist der Anteil Ihrer Rate, mit dem Sie den Kredit direkt zurückzahlen. Eine höhere Tilgungsrate bedeutet, dass Sie schneller schuldenfrei sind und über die Laufzeit weniger Zinsen zahlen. Eine niedrigere Tilgung führt zu einer geringeren Monatsrate, verlängert aber die Gesamtlaufzeit erheblich.
Ein Detail, das Anfänger oft übersehen, ist der gewaltige Hebel des anfänglichen Tilgungssatzes. Aus meiner Sicht ist ein Satz von mindestens 2 % der absolute Standard. Wer es sich leisten kann, sollte eher 3 % anstreben, um auch für zukünftige Zinsänderungen einen Puffer zu haben.
Sollzinssatz (in %)
Der Sollzins ist der Preis, den die Bank für das geliehene Geld verlangt. Er wird für eine bestimmte Dauer, die Sollzinsbindung (z. B. 10 oder 15 Jahre), festgeschrieben. Ein niedriger Zinssatz ist das A und O einer günstigen Finanzierung. Der Rechner hilft Ihnen zu sehen, wie sich schon kleine Zinsunterschiede auf die Gesamtkosten auswirken.
Achtung, Kostenfalle: Die Kaufnebenkosten nicht vergessen!
Ein häufiger Fehler bei der Planung ist die Unterschätzung der Erwerbsnebenkosten. Diese kommen zum reinen Kaufpreis hinzu und sind nicht Teil des Darlehens für die Immobilie selbst. Sie müssen in der Regel aus dem Eigenkapital bezahlt werden. Planen Sie hierfür unbedingt einen Puffer ein. Wie die Verbraucherzentrale rät, sollten Sie je nach Bundesland mit 10-15 % des Kaufpreises rechnen.
Grunderwerbsteuer: Je nach Bundesland zwischen 3,5 % und 6,5 % des Kaufpreises.
Notar- und Grundbuchkosten: Etwa 1,5 % bis 2,0 %.
Maklerprovision: Falls ein Makler involviert ist, können weitere 3 % bis 7 % anfallen.
Diese Summe müssen Sie zu Ihrer benötigten Darlehenssumme addieren oder von Ihrem Eigenkapital abziehen, um realistisch zu planen. Ein detaillierter Überblick hilft, böse Überraschungen zu vermeiden. Informieren Sie sich daher genau über die anfallenden Kaufnebenkosten für Ihre Immobilie.
Das Ergebnis des Rechners richtig deuten
Wenn Sie alle Daten eingegeben haben, präsentiert der Rechner Ihnen das Ergebnis, meist in Form eines Tilgungsplans. Diese Zahlen sind Ihr Fahrplan:
Monatliche Rate: Das ist Ihre konstante Belastung. Passt diese bequem in Ihr monatliches Budget, ohne dass Sie auf alles andere verzichten müssen?
Gesamtzinslast: Hier sehen Sie, wie viel Sie der Bank über die Jahre insgesamt an Zinsen zahlen. Ein guter Vergleichswert, um verschiedene Angebote zu bewerten.
Restschuld am Ende der Zinsbindung: Dies ist der Betrag, der nach Ablauf der ersten Zinsfestschreibung noch offen ist. Für diese Summe benötigen Sie eine Anschlussfinanzierung zu dann gültigen Zinsen.
Datum der vollständigen Tilgung: Der Rechner zeigt Ihnen, in welchem Jahr Sie voraussichtlich schuldenfrei sein werden.
Meiner Erfahrung nach ist die Restschuld der kritischste Wert. Viele Käufer fokussieren sich nur auf die aktuelle Rate, aber eine hohe Restschuld in Kombination mit potenziell steigenden Zinsen birgt erhebliche Risiken für Ihr Immobilieninvestment. Nutzen Sie den Rechner, um verschiedene Szenarien durchzuspielen.
Ein fundiertes Verständnis dieser Zahlen ist die Grundlage, um eine Immobilie nicht nur zu erwerben, sondern sie langfristig als stabile Immobilie als Kapitalanlage zu betrachten.
Fazit: Vom Rechner zur realen Finanzierung
Ein Immobilienfinanzierung Rechner ist weit mehr als nur ein Zahlenschieber. Er ist Ihr erster, unverzichtbarer Schritt zu Transparenz, Sicherheit und einer fundierten Entscheidung. Er verwandelt den vagen Traum vom Eigenheim in einen greifbaren Plan. Aber denken Sie daran: Der Rechner ist der Anfang, nicht das Ende Ihrer Planung. Nutzen Sie die gewonnene Klarheit, um sich professionell beraten zu lassen und das beste Angebot für Ihre Zukunft zu sichern.
Häufig gestellte Fragen
Wie genau ist ein Immobilienfinanzierung Rechner?
Die mathematische Berechnung ist exakt. Die Genauigkeit des Ergebnisses hängt jedoch vollständig von der Qualität Ihrer Eingaben ab, insbesondere vom angenommenen Zinssatz, der erst im konkreten Bankangebot final feststeht.
Was ist eine gute anfängliche Tilgungsrate?
In der Praxis hat sich gezeigt, dass eine anfängliche Tilgung von mindestens 2 % pro Jahr empfehlenswert ist. Wenn es Ihr Budget zulässt, sind 3 % oder mehr ideal, um die Laufzeit zu verkürzen und Zinskosten zu sparen.
Kann ich eine Immobilie ohne Eigenkapital finanzieren?
Ja, eine sogenannte Vollfinanzierung ist theoretisch möglich, aber mit hohen Risiken und deutlich schlechteren Zinskonditionen verbunden. Banken vergeben einen Immobilienkredit ohne Eigenkapital nur bei exzellenter Bonität und sicherem Einkommen.
Muss ich auch laufende Kosten wie die Instandhaltungsrücklage einplanen?
Absolut. Neben der Kreditrate müssen Sie laufende Kosten für Wartung und Reparaturen budgetieren. Eine angemessene Höhe der Instandhaltungsrücklage ist essenziell, um den Wert Ihrer Immobilie langfristig zu erhalten und nicht in finanzielle Schieflage zu geraten.
Der Wunsch nach finanzieller Freiheit und einem sorgenfreien Ruhestand treibt viele Menschen um. Doch Sparbücher werfen kaum noch Zinsen ab und die Börse gleicht oft einer Achterbahnfahrt. In diesem Umfeld rückt eine altbewährte Strategie wieder in den Fokus: die Investition in Immobilien. Viele zögern jedoch, denn der Immobilienmarkt wirkt auf den ersten Blick komplex, teuer und voller potenzieller Fallstricke.
Die Sorge ist verständlich. Geschichten von Mietnomaden oder explodierenden Sanierungskosten verunsichern. Doch diese Risiken sind kalkulierbar und vermeidbar. Mit der richtigen Strategie, fundiertem Wissen und einer klaren Vorgehensweise wird die Immobilie als Kapitalanlage zu einem der stabilsten und lukrativsten Bausteine für Ihren Vermögensaufbau. Dieser Leitfaden zeigt Ihnen den Weg – Schritt für Schritt und ohne Fachchinesisch.
[ads_custom_box title=“Auf einen Blick“ color_border=“#d8912b“]
• Definition: Eine Immobilie als Kapitalanlage ist ein Objekt, das Sie nicht selbst bewohnen, sondern vermieten, um regelmäßige Einnahmen (Cashflow) und eine langfristige Wertsteigerung zu erzielen.
• Vorteile: Sie profitieren von Mieteinnahmen, steuerlichen Vorteilen, Inflationsschutz und dem Wertzuwachs der Immobilie.
• Voraussetzungen: Ein solides Grundwissen, ausreichend Eigenkapital (typischerweise 10-20 % des Kaufpreises plus Nebenkosten) und eine langfristige Perspektive sind entscheidend.
• Ziel: Das primäre Ziel ist der Aufbau von passivem Einkommen und die Schaffung von bleibendem Vermögen.
[/ads_custom_box]
Was bedeutet ‚Immobilie als Kapitalanlage‘ genau?
Bevor wir tiefer in die Strategien eintauchen, ist eine klare Abgrenzung wichtig. Eine Immobilie als Kapitalanlage – oft auch als Anlageimmobilie oder Renditeobjekt bezeichnet – ist ein Grundstück, ein Haus oder eine Wohnung, die Sie mit der Absicht erwerben, finanzielle Erträge zu erwirtschaften. Im Gegensatz zur selbstgenutzten Immobilie, Ihrem Eigenheim, steht hier nicht der persönliche Wohnkomfort im Vordergrund, sondern die Rendite.
Die Erträge setzen sich aus zwei Hauptquellen zusammen: den monatlichen Mieteinnahmen, die nach Abzug aller Kosten den Cashflow bilden, und der potenziellen Wertsteigerung der Immobilie über die Jahre. Meiner Erfahrung nach unterschätzen gerade Einsteiger oft die Macht der langfristigen Perspektive. Es geht nicht darum, schnell reich zu werden, sondern darum, systematisch und geduldig einen soliden Vermögenswert aufzubauen, der für Sie arbeitet.
Die 4 Säulen des Erfolgs: Darum lohnt sich Betongold wirklich
Warum ist die Investition in Immobilien so beständig beliebt? Der Erfolg dieser Anlageklasse ruht auf vier fundamentalen Säulen, die sie von vielen anderen Investments unterscheiden. Wenn Sie diese Prinzipien verstehen, erkennen Sie den wahren Wert, der weit über die monatliche Miete hinausgeht.
Stetiger Cashflow: Die monatlichen Mieteinnahmen sorgen für einen regelmäßigen und gut planbaren Geldfluss. Im Idealfall übersteigen diese Einnahmen alle laufenden Kosten (Kreditrate, Instandhaltung, Verwaltung), sodass Sie einen positiven Cashflow erzielen.
Langfristige Wertsteigerung: Gut gelegene Immobilien gewinnen über die Zeit an Wert. Diese Wertsteigerung (Appreciation) ist ein entscheidender Teil Ihres Vermögensaufbaus, der sich oft erst nach mehreren Jahren voll entfaltet.
Inflationsschutz: Während Geld durch Inflation an Wert verliert, steigen Mieten und Immobilienwerte tendenziell mit der Inflationsrate. Ihre Kapitalanlage schützt Ihr Vermögen also aktiv vor Geldentwertung.
Steuerliche Vorteile: Der Staat fördert Immobilieninvestoren. Sie können unter anderem die Anschaffungs- und Herstellungskosten über die AfA (Absetzung für Abnutzung) abschreiben und Zinskosten für den Kredit steuerlich geltend machen.
Diese Kombination aus laufenden Erträgen, realem Sachwert und steuerlicher Förderung macht die Immobilie zu einer außergewöhnlich robusten und attraktiven Anlageform für den langfristigen Vermögensaufbau. In der Praxis hat sich immer wieder gezeigt, dass ein ausgewogenes Portfolio, in dem Immobilien einen festen Platz haben, Krisen deutlich besser übersteht.
Kein Licht ohne Schatten: Die Risiken einer Kapitalanlage-Immobilie und wie Sie diese meistern
Jede lohnende Investition birgt Risiken – und Immobilien sind hier keine Ausnahme. Die gute Nachricht ist jedoch: Im Gegensatz zu den oft unvorhersehbaren Schwankungen an der Börse sind die Risiken bei Immobilien greifbar, kalkulierbar und vor allem beherrschbar. Ein strategischer Investor zeichnet sich nicht dadurch aus, dass er Risiken meidet, sondern dadurch, dass er sie kennt und proaktiv steuert. Sehen wir uns die vier größten Hürden an und wie Sie diese souverän meistern.
Risiko 1: Der Mietausfall – Die größte Sorge vieler Investoren
Die Vorstellung, dass die Miete ausbleibt oder ein Mieter die Wohnung verwüstet, ist der Albtraum jedes Vermieters. Ein Leerstand oder ein zahlungsunwilliger Mieter („Mietnomade“) greift direkt Ihren Cashflow an und kann die gesamte Rentabilität Ihres Investments gefährden. Dieses Szenario ist zwar selten, aber seine potenziellen Auswirkungen machen es zu einem zentralen Punkt im Risikomanagement.
Die Lösung liegt in einem rigorosen Auswahlprozess. Eine sorgfältige Bonitätsprüfung (z. B. durch eine Schufa-Auskunft), Gehaltsnachweise der letzten drei Monate und eine Mietschuldenfreiheitsbescheinigung des Vorvermieters sind absolute Pflicht. Eine solide Mietkaution (bis zu drei Nettokaltmieten) bietet einen zusätzlichen Puffer. Indem Sie von Anfang an auf Qualität bei der Mieterauswahl setzen, minimieren Sie die gravierendsten Risiken bei Ihrem Immobilieninvestment ganz erheblich.
Risiko 2: Unerwartete Kosten – Wenn die Instandhaltung teuer wird
Ein geplatztes Rohr, eine defekte Heizung oder ein sanierungsbedürftiges Dach – unerwartete Reparaturen können schnell tausende von Euro kosten und ein tiefes Loch in Ihre Kalkulation reißen. Besonders bei älteren Objekten werden die laufenden Instandhaltungskosten oft dramatisch unterschätzt. Diese Ausgaben sind kein „Kann“, sondern ein „Wird“ – die Frage ist nur, wann sie anfallen.
Aus meiner Sicht ist dies der entscheidende Hebel, den viele Anfänger vernachlässigen: Bilden Sie vom ersten Tag an eine angemessene Instandhaltungsrücklage. Als Faustregel hat sich bewährt, monatlich zwischen 8 und 12 Euro pro Quadratmeter Wohnfläche zurückzulegen. Nur so verwandeln sich unvorhergesehene Reparaturen von einer finanziellen Katastrophe in einen planbaren Posten. Die exakte Höhe der Instandhaltungsrücklage hängt natürlich vom Alter und Zustand der Immobilie ab.
Risiko 3: Das Klumpenrisiko – Alles auf eine Karte setzen
Für die meisten Menschen stellt der Kauf einer Immobilie die größte Einzelinvestition ihres Lebens dar. Damit konzentriert sich ein erheblicher Teil Ihres Vermögens auf ein einziges Objekt in einem einzigen Markt. Dieses sogenannte Klumpenrisiko macht Sie anfällig für lokale wirtschaftliche Abschwünge oder negative Entwicklungen im direkten Umfeld Ihrer Immobilie.
Während die erste Immobilie zwangsläufig ein solches Risiko darstellt, sollte Ihr langfristiges Ziel immer die Diversifikation sein. Das kann bedeuten, weitere Immobilien in unterschiedlichen Städten oder Regionen zu erwerben. Es kann aber auch bedeuten, Ihr Vermögen über verschiedene Anlageklassen zu streuen und neben Betongold auch in Aktien für Einsteiger zu investieren, um das Gesamtrisiko Ihres Portfolios zu senken.
Risiko 4: Die falsche Lage – Ein Fehler, der sich nicht korrigieren lässt
Das alte Makler-Mantra „Lage, Lage, Lage“ hat nichts von seiner Gültigkeit verloren. Sie können eine unschöne Wohnung renovieren, aber Sie können das Haus nicht an einen besseren Ort versetzen. Eine schlechte Standortwahl ist der vielleicht gravierendste Fehler, denn er wirkt sich negativ auf die Vermietbarkeit, die Miethöhe und vor allem auf die langfristige Wertsteigerung aus.
Eine sorgfältige Standortanalyse ist daher unerlässlich. Prüfen Sie die Makrolage (wirtschaftliche Kraft der Stadt/Region) und die Mikrolage (direktes Umfeld, Infrastruktur, Lärm, soziale Struktur). Laut dem Statistischen Bundesamt ist die demografische Entwicklung ein Schlüsselindikator für die zukünftige Wohnungsnachfrage. Eine wachsende Bevölkerung deutet auf einen gesunden und zukunftsfähigen Immobilienmarkt hin.
Der Fahrplan zur ersten Kapitalanlage: In 5 Schritten zum Erfolg
Jede erfolgreiche Reise beginnt mit einer klaren Karte. Der Kauf einer Immobilie als Kapitalanlage ist keine Ausnahme. Anstatt sich von der Komplexität des Prozesses einschüchtern zu lassen, sollten Sie ihn als eine Abfolge logischer und beherrschbarer Etappen betrachten. Dieser Fahrplan führt Sie sicher durch den gesamten Prozess – von der ersten Idee bis zur Schlüsselübergabe.
Schritt 1: Kassensturz – Wie viel Immobilie können Sie sich leisten?
Bevor Sie auch nur eine einzige Immobilienanzeige ansehen, beginnt die Reise bei Ihnen selbst: mit einer ehrlichen und lückenlosen Bestandsaufnahme Ihrer Finanzen. Die Bank wird genau wissen wollen, wie viel Eigenkapital für den Hauskauf Sie einbringen können. Eine solide Basis ist entscheidend. Als Richtwert gilt, dass Sie mindestens die kompletten Kaufnebenkosten (Grunderwerbsteuer, Notar- und Grundbuchkosten, ggf. Maklercourtage) sowie idealerweise 10-20 % des Kaufpreises aus eigener Tasche bezahlen.
Während ein Immobilienkredit ohne Eigenkapital theoretisch möglich ist, birgt er hohe Risiken und führt zu deutlich schlechteren Zinskonditionen. Ich empfehle an dieser Stelle meistens, nicht nur das verfügbare Kapital zu prüfen, sondern auch frühzeitig ein Gespräch mit einem unabhängigen Finanzierungsberater zu führen. Mit einem stabilen Einkommen und einer sauberen Schufa-Auskunft erhalten Sie oft eine Finanzierungsbestätigung. Dieses Dokument gibt Ihnen nicht nur einen klaren Rahmen, sondern macht Sie auch zu einem ernstzunehmenden und handlungsfähigen Käufer.
Schritt 2: Strategie definieren – Welches Ziel verfolgen Sie?
Nicht jede Immobilie passt zu jedem Investor. Bevor Sie mit der Suche beginnen, müssen Sie Ihre persönliche Anlagestrategie definieren. Was ist Ihr primäres Ziel? Wollen Sie vor allem einen stetigen, monatlichen Überschuss oder setzen Sie auf eine maximale Wertsteigerung in der Zukunft?
Cashflow-Strategie: Hier liegt der Fokus darauf, eine möglichst hohe Rendite zu erzielen. Wenn Sie die Mietrendite berechnen, streben Sie einen positiven monatlichen Geldfluss nach Abzug aller Kosten an. Solche Objekte finden sich oft in soliden B- und C-Lagen.
Wachstums-Strategie (Appreciation): Bei dieser Strategie investieren Sie in Top-Lagen aufstrebender Städte. Die Miete deckt anfangs vielleicht nur die Kosten, aber Sie spekulieren auf einen deutlichen Anstieg des Immobilienwerts über die Jahre.
Neben diesen Grundstrategien gibt es speziellere Vorgehensweisen. Die Fix-und-Flip-Strategie zielt auf den schnellen Wiederverkauf nach einer Sanierung ab und ist eher etwas für Profis. Für Investoren, die mit kleineren Beträgen einsteigen oder ihr Portfolio breiter streuen möchten, können alternative Anlagen wie Crowdinvesting in Immobilien oder ein Immobilien-ETF eine interessante Ergänzung sein.
Aus meiner Sicht ist die Klarheit über die eigene Strategie der entscheidende Hebel, um sich nicht von scheinbar attraktiven, aber unpassenden Angeboten vom Kurs abbringen zu lassen. Ihre Strategie ist Ihr Kompass bei jeder Entscheidung.
Schritt 3: Die Standort- und Objektsuche – Wo finden Sie Ihre Perle?
Mit Ihrem Budget und Ihrer Strategie im Gepäck beginnt nun die eigentliche Suche. Nutzen Sie alle verfügbaren Kanäle: die großen Online-Portale, regionale Zeitungen, Ihr persönliches Netzwerk und spezialisierte Immobilienmakler. Ein Detail, das Anfänger oft übersehen, ist die Macht von „Off-Market“-Deals, die direkt über Kontakte zustande kommen und oft bessere Konditionen bieten.
Bei der Standortwahl gilt es, harte und weiche Faktoren zu bewerten. Harte Faktoren sind messbar: Anbindung an den ÖPNV, Entfernung zu Arbeitsplätzen oder Einkaufsmöglichkeiten. Weiche Faktoren betreffen das Image des Viertels. Ist eine interessante Wohnung als Kapitalanlage gefunden, ist das Studium der Protokolle der letzten Eigentümerversammlungen Pflicht. Sie offenbaren geplante Sanierungen und das soziale Klima der Hausgemeinschaft.
Schritt 4: Die Prüfung und Finanzierung – Jetzt wird es konkret
Haben Sie ein vielversprechendes Objekt identifiziert, beginnt die entscheidende Phase der Tiefenprüfung (Due Diligence). Verlassen Sie sich niemals nur auf schöne Fotos oder das Exposé. Fordern Sie alle relevanten Unterlagen an: Teilungserklärung, Grundbuchauszug, Energieausweis, die letzten Protokolle der Eigentümerversammlung und Belege über getätigte Instandhaltungen. Nur so decken Sie versteckte Lasten oder anstehende Sonderumlagen auf.
Parallel dazu wird Ihre Finanzkalkulation konkretisiert. Nutzen Sie einen detaillierten Immobilienfinanzierung-Rechner, um alle Kostenpunkte zu erfassen und verschiedene Szenarien durchzuspielen. In der Praxis hat sich gezeigt, dass Käufer, die einen Bausachverständigen hinzuziehen, nicht nur auf der sicheren Seite sind, sondern oft auch eine stärkere Verhandlungsposition haben. Ein fundiertes Gutachten ist die beste Grundlage für Preisverhandlungen und schützt Sie vor teuren Überraschungen.
Sobald Kaufpreis und Konditionen verhandelt sind, reichen Sie alle Unterlagen bei Ihrer Bank ein, um die endgültige Finanzierungszusage zu erhalten. Achten Sie hierbei auf die Details: Wie lange ist die Zinsbindung? Wie hoch ist die anfängliche Tilgungsrate? Eine solide Finanzierung ist das Fundament Ihres Investments.
Schritt 5: Der Kauf und die Verwaltung – Ihr Weg zum Vermieter
Mit der Finanzierungszusage in der Tasche geht es zum Notar. Dieser setzt den Kaufvertrag auf, klärt beide Parteien über die rechtlichen Konsequenzen auf und beurkundet den Verkauf. Nach der Unterschrift veranlasst der Notar die Auflassungsvormerkung im Grundbuch, um Ihren Anspruch zu sichern. Sobald der Kaufpreis geflossen ist, erfolgt der finale Grundbucheintrag und Sie sind offiziell Eigentümer. Der wichtigste Moment ist die Schlüsselübergabe, bei der Sie die Immobilie übernehmen.
Jetzt beginnt Ihre Rolle als Vermieter. Sie stehen vor der Wahl: Verwalten Sie die Immobilie selbst oder beauftragen Sie eine professionelle Hausverwaltung? Die Selbstverwaltung spart Geld, kostet aber Zeit und Nerven. Eine Verwaltung kümmert sich um die Mietersuche, die Nebenkostenabrechnung und Reparaturen. Die genauen Hausverwaltung Kosten sind oft eine lohnende Investition in Ihre eigene Zeit und Sorgenfreiheit.
Unabhängig von Ihrer Wahl ist eines entscheidend: Von der ersten Miete an erzielen Sie Einkünfte, die versteuert werden müssen. Setzen Sie sich frühzeitig mit dem Thema Steuern auf Mieteinnahmen auseinander. Viele Kosten rund um die Immobilie, wie Zinsen, Reparaturen oder die Abschreibung (AfA), können Sie steuerlich geltend machen. Eine sorgfältige Buchführung ist hier von Beginn an Gold wert.
Ein Blick in die Zukunft: Aktuelle Marktlage und Ausblick
Steigende Zinsen und die öffentliche Debatte über eine mögliche Immobilienblase in Deutschland verunsichern viele potenzielle Investoren. Ist jetzt der falsche Zeitpunkt für den Einstieg? Meiner Erfahrung nach trennt sich in genau solchen Marktphasen die Spreu vom Weizen. Während rein spekulative Käufe unattraktiver werden, rückt der wahre Wert einer Immobilie in den Vordergrund: der langfristige, stabile Cashflow durch Mieteinnahmen.
Veränderte Marktbedingungen bedeuten nicht das Ende der Chancen, sondern eine Verschiebung der Strategie. Die sorgfältige Kalkulation wird noch wichtiger und die Verhandlungsposition für Käufer verbessert sich oft. Anstatt den Markt zu timen, konzentrieren Sie sich auf die Qualität des Objekts und eine nachhaltige Finanzierung. Ein gutes Investment rechnet sich nicht nur bei niedrigsten Zinsen, sondern trägt sich über wirtschaftliche Zyklen hinweg.
Alternativen zur klassischen Eigentumswohnung
Ihr Weg zum Immobilieninvestor muss nicht zwangsläufig mit der klassischen Zweizimmerwohnung beginnen oder enden. Je nach Ihrer Risikobereitschaft und Ihrem Kapital bieten sich verschiedene Nischen und Modelle an, um Ihr Portfolio zu diversifizieren.
Neben Wohnimmobilien kann auch die Investition in Gewerbeobjekte eine Option sein. Wenn Sie eine Gewerbeimmobilie kaufen, profitieren Sie oft von längeren Mietverträgen und einer anderen Mieterstruktur, was jedoch auch eine spezialisiertere Marktkenntnis erfordert. Kleinere, oft übersehene Nischen wie Garagen, Stellplätze oder sogar Lagerräume („Self-Storage“) können ebenfalls attraktive Renditen bei geringerem Kapitaleinsatz bieten. Diese alternativen Wege ermöglichen es Ihnen, Ihre Investmentstrategie flexibel anzupassen.
Fazit: Warum Geduld und Strategie Ihre wichtigsten Werkzeuge sind
Der Weg zur ersten Immobilie als Kapitalanlage ist kein Sprint, sondern ein Marathon. Er erfordert Sorgfalt, eine ehrliche Auseinandersetzung mit den eigenen Finanzen und die Bereitschaft, kontinuierlich zu lernen. Die Angst vor Komplexität und Risiken ist verständlich, doch wie dieser Leitfaden zeigt, sind alle Hürden mit dem richtigen Wissen und einer klaren Strategie überwindbar.
Ihre Belohnung ist mehr als nur eine monatliche Mieteinnahme. Sie bauen einen realen, greifbaren Sachwert auf, der Ihr Vermögen vor Inflation schützt und über Generationen hinweg Bestand haben kann. Denken Sie daran: Planung, Geduld und fundierte Entscheidungen sind die drei Säulen, auf denen Ihr Erfolg als Immobilieninvestor ruht. Wagen Sie den ersten Schritt.
Häufig gestellte Fragen
Wie viel Eigenkapital brauche ich wirklich für eine Kapitalanlage-Immobilie?
Als solide Faustregel gilt, dass Sie die gesamten Kaufnebenkosten (ca. 10-15 % des Kaufpreises) sowie zusätzlich 10-20 % des reinen Kaufpreises als Eigenkapital einbringen sollten. Dies sichert Ihnen bessere Finanzierungskonditionen und schafft einen Puffer für unvorhergesehene Ausgaben.
Lohnt sich eine Immobilie als Kapitalanlage auch bei den aktuellen Zinsen?
Ja, aber die Kalkulation wird anspruchsvoller. Höhere Zinsen bedeuten, dass der Kaufpreis und die erwartete Miete noch sorgfältiger geprüft werden müssen, um einen positiven Cashflow zu erzielen. In der Praxis hat sich gezeigt, dass in solchen Phasen die Verhandlungsposition für Käufer oft besser wird.
Sollte ich meine erste Immobilie selbst verwalten?
Die Selbstverwaltung spart Kosten, erfordert aber erheblichen Zeitaufwand und Fachwissen. Eine professionelle Hausverwaltung ist oft eine sinnvolle Investition in Ihre eigene Zeit und kann Sie vor rechtlichen Fehlern und Stress mit Mietern bewahren.
Was ist der Unterschied zwischen Brutto- und Nettomietrendite?
Die Bruttomietrendite setzt nur die Jahreskaltmiete ins Verhältnis zum Kaufpreis und ist ein schneller, aber ungenauer Indikator. Die Nettomietrendite ist aussagekräftiger, da sie alle nicht umlegbaren Kosten (Verwaltung, Instandhaltungsrücklage) von der Miete abzieht, bevor sie ins Verhältnis zu den Gesamtkosten (Kaufpreis plus Nebenkosten) gesetzt wird.
Kann ich Verluste aus der Vermietung von der Steuer absetzen?
Ja, falls Ihre Ausgaben (Zinsen, Abschreibung, Reparaturen etc.) in einem Jahr höher sind als Ihre Mieteinnahmen, entsteht ein steuerlicher Verlust. Diesen Verlust können Sie mit anderen positiven Einkünften (z. B. aus Ihrem Gehalt) verrechnen und so Ihre gesamte Steuerlast senken.
Ein Dividendenkalender ist ein nützliches Hilfsmittel für Anleger, die in Dividendenaktien investieren. Er dokumentiert die relevanten Termine, an denen Unternehmen Dividenden ausschütten, darunter Ex-Dividendentage, Hauptversammlungen und Auszahlungstermine. Mit einem solchen Kalender können Investoren den Überblick über ihre geplanten Erträge behalten und besser abschätzen, wann sie mit Dividendenzahlungen rechnen können. Er ist vor allem für Anleger sinnvoll, die ein regelmäßiges Einkommen aus ihren Investments erzielen möchten.
Warum ist ein Dividendenkalender wichtig?
Dividendenzahlungen können eine wichtige Einnahmequelle für Anleger sein, besonders für diejenigen, die langfristig Vermögen aufbauen oder ihren Lebensunterhalt damit bestreiten möchten. Ein Dividendenkalender sorgt dafür, dass Sie Ihre Erträge besser planen können und keine wichtigen Termine verpassen.
Vorteile für Investoren
Ein Dividendenkalender bietet zahlreiche Vorteile:
Klarheit und Struktur: Sie wissen genau, wann welche Dividendenzahlungen anstehen. Dies hilft Ihnen, Ihre Finanzen besser zu organisieren.
Strategische Planung: Mit einem Kalender können Sie gezielt Aktien auswählen, deren Ausschüttungen zu Ihren finanziellen Zielen passen.
Vermeidung von Überraschungen: Sie können rechtzeitig auf Änderungen, wie Dividendenaussetzungen oder -kürzungen, reagieren.
Wie ein Dividendenkalender Ihre Strategie optimiert
Ein gut geführter Dividendenkalender ermöglicht es Ihnen, Ihre Anlagestrategie zu verfeinern. Sie können Ihre Investments so planen, dass Sie regelmäßige Einnahmen über das Jahr hinweg erzielen. Dies ist besonders für Anleger attraktiv, die auf ein Monats- oder Quartalseinkommen angewiesen sind. Außerdem können Sie durch die Analyse vergangener Ausschüttungen Unternehmen identifizieren, die konstant hohe Dividenden zahlen, und Ihr Portfolio entsprechend anpassen.
Eine solche Herangehensweise lässt sich ideal mit einer Dividenden Strategie kombinieren, die langfristig auf regelmäßige Ausschüttungen abzielt.
Tools und Ressourcen für Ihren Dividendenkalender
Um den Überblick über Dividendenzahlungen zu behalten, benötigen Sie die richtigen Tools. Glücklicherweise gibt es eine Vielzahl von Ressourcen, die Ihnen dabei helfen können.
Kostenlose Tools
Es gibt viele kostenlose Tools, die Sie nutzen können, um einen Dividendenkalender zu erstellen. Beispiele sind:
Google Sheets oder Microsoft Excel: Diese Programme bieten Ihnen die Flexibilität, einen individuellen Kalender zu erstellen.
Finanzportale wie Onvista oder finanzen.net: Hier finden Sie Dividendenkalender, die für viele Unternehmen bereits vorgefertigt und aktuell sind.
Apps und Websites: Plattformen wie Yahoo Finance oder Seeking Alpha bieten ebenfalls Kalenderfunktionen und Benachrichtigungen.
Kostenpflichtige Tools
Kostenpflichtige Tools bieten oft zusätzliche Funktionen und detailliertere Analysen. Beispiele sind:
Dividenden-Tracker-Apps: Anwendungen wie „Simply Wall St“ oder „Dividend Tracker“ bieten umfassende Analysen und personalisierte Kalender.
Börsen-Software: Plattformen wie Trade Republic oder Interactive Brokers haben oft integrierte Dividendenkalender mit automatischer Aktualisierung.
Premium-Mitgliedschaften auf Finanzportalen: Diese bieten oft erweiterten Zugang zu historischen Dividendeninformationen und Prognosen.
Tipps zur Nutzung
Regelmäßige Aktualisierung: Halten Sie Ihren Kalender stets auf dem neuesten Stand, um keine Änderungen zu verpassen.
Benachrichtigungen nutzen: Viele Tools bieten Erinnerungsfunktionen für wichtige Dividendentermine.
Daten validieren: Überprüfen Sie die Angaben aus verschiedenen Quellen, um sicherzugehen, dass die Informationen korrekt sind.
So erstellen Sie Ihren eigenen Dividendenkalender
Einen eigenen Dividendenkalender zu erstellen, ist einfacher, als es zunächst scheint. Gehen Sie wie folgt vor:
Liste Ihrer Aktien erstellen: Notieren Sie alle Aktien, in die Sie investiert haben, oder die Sie beobachten möchten.
Relevante Termine recherchieren: Suchen Sie die Ex-Dividendentage, Hauptversammlungen und Auszahlungstermine der jeweiligen Unternehmen.
Kalender anlegen: Tragen Sie die Termine in ein Tool Ihrer Wahl ein, etwa in Google Kalender oder eine Tabellenkalkulation.
Farbliche Markierungen verwenden: Markieren Sie unterschiedliche Ereignisse (z. B. Auszahlung vs. Ex-Tag), um den Überblick zu behalten.
Regelmäßige Pflege: Aktualisieren Sie den Kalender bei Änderungen oder neuen Investments.
Die sorgfältige Pflege eines Kalenders kann Ihnen außerdem helfen, Unternehmen mit attraktivem Dividendenwachstum zu identifizieren.
Häufige Fehler beim Umgang mit Dividendenkalendern
Obwohl ein Dividendenkalender ein wertvolles Hilfsmittel ist, gibt es einige Fallen, die Investoren vermeiden sollten.
Fehler bei der Dateneingabe
Ein häufiger Fehler ist die falsche Eingabe von Terminen. Ein Tippfehler oder das Übersehen eines geänderten Ex-Tags kann dazu führen, dass Sie eine Dividendenzahlung verpassen. Überprüfen Sie regelmäßig, ob Ihre Daten korrekt sind.
Unrealistische Erwartungen
Viele Anleger überschätzen die Höhe zukünftiger Dividenden oder planen mit einem zu hohen Einkommen. Denken Sie daran, dass Dividenden keine Garantie sind und auch gekürzt oder ausgesetzt werden können.
Mangelnde Aktualisierung
Ein weiterer Fehler ist, den Kalender einmal zu erstellen und ihn dann nicht mehr zu pflegen. Unternehmensentscheidungen oder Marktveränderungen können Dividendentermine verschieben. Halten Sie Ihren Kalender daher immer aktuell.
Fazit: Warum ein Dividendenkalender unverzichtbar ist
Ein Dividendenkalender ist ein unverzichtbares Werkzeug für jeden Dividendeninvestor. Er hilft Ihnen, den Überblick zu behalten, Ihre Strategie zu optimieren und regelmäßige Einnahmen zu erzielen. Mit den richtigen Tools und einer gewissenhaften Pflege wird Ihr Dividendenkalender zu einer wertvollen Unterstützung auf Ihrem Weg zu finanzieller Unabhängigkeit. Vermeiden Sie häufige Fehler, und nutzen Sie ihn, um Ihre Investmentziele noch besser zu erreichen.
Zusätzlich können Sie Ihre Strategie verfeinern, indem Sie sich beispielsweise mit der Reinvestition von Dividenden oder der Auswahl von Dividenden Aristokraten befassen.
FAQ zum Thema Dividendenkalender
Was ist ein Dividendenkalender?
Ein Dividendenkalender ist ein Tool, das Investoren hilft, die Ausschüttungstermine ihrer Dividendenzahlungen zu planen und zu verfolgen.
Welche Vorteile bietet ein Dividendenkalender?
Ein Dividendenkalender ermöglicht eine bessere Finanzplanung, hilft bei der Steueroptimierung und bietet einen Überblick über die Cashflows.
Welche Tools eignen sich für die Erstellung eines Dividendenkalenders?
Es gibt kostenlose und kostenpflichtige Tools wie Excel-Vorlagen, spezialisierte Apps und Online-Plattformen, die Dividendenkalender anbieten.
Delegated Proof of Stake (DPoS) ist ein Konsensmechanismus, der in Blockchain-Netzwerken verwendet wird, um Transaktionen zu validieren und neue Blöcke zu erzeugen. Anders als das traditionelle Proof of Stake (PoS), bei dem alle Teilnehmer mit einem bestimmten Anteil an Kryptowährung direkt am Prozess teilnehmen können, basiert DPoS auf einem repräsentativen System. Hierbei delegieren die Teilnehmer ihre Stimmrechte an sogenannte „Delegierte“, die für die Validierung und Sicherung des Netzwerks verantwortlich sind. Dieses System wurde entwickelt, um Skalierbarkeit und Effizienz zu verbessern, indem es die Anzahl der aktiven Validatoren reduziert und gleichzeitig die Sicherheit des Netzwerks gewährleistet.
Wie funktioniert Delegated Proof of Stake (DPoS)?
DPoS setzt auf ein demokratisches und repräsentatives Modell, bei dem die Community eines Netzwerks ihre Stimmrechte auf ausgewählte Delegierte überträgt. Diese Delegierten sind dafür zuständig, Transaktionen zu validieren und neue Blöcke zu erstellen. Der Prozess gliedert sich in mehrere Schritte.
Die Rolle der Delegierten
Delegierte, auch bekannt als „Blockproduzenten“, sind die Hauptakteure im DPoS-System. Sie werden durch die Stimmen der Teilnehmer des Netzwerks ausgewählt. Die Anzahl der Delegierten kann je nach Blockchain variieren, liegt jedoch oft zwischen 10 und 100. Diese Delegierten übernehmen die technische Verantwortung für die Blockproduktion und die Validierung von Transaktionen.
Um als Delegierter gewählt zu werden, müssen Kandidaten ihre Kompetenz und Zuverlässigkeit beweisen. Häufig stellen sie sich der Community vor und präsentieren ihre Pläne, wie sie ihre Aufgaben erfüllen wollen. Sobald sie gewählt sind, repräsentieren sie die Interessen der Teilnehmer und arbeiten daran, das Netzwerk stabil zu halten. Delegierte erhalten in der Regel Belohnungen in Form von Kryptowährungen für ihre Arbeit.
Der Abstimmungsprozess
Der Abstimmungsprozess ist einer der zentralen Aspekte von DPoS. Teilnehmer des Netzwerks stimmen ab, um Delegierte zu wählen, die ihre Interessen vertreten. Jede Stimme hat dabei ein Gewicht, das von der Menge der gehaltenen Kryptowährung abhängt. Das bedeutet: Je mehr Coins ein Teilnehmer hält, desto größer ist sein Einfluss bei der Wahl der Delegierten.
Die Abstimmung erfolgt in regelmäßigen Abständen, sodass die Teilnehmer die Möglichkeit haben, ihre Delegierten auszutauschen, falls diese ihre Aufgaben nicht zufriedenstellend erfüllen. Dieses dynamische System sorgt dafür, dass die Delegierten stets im Interesse der Community handeln müssen, um ihre Position zu behalten.
Blockvalidierung und Belohnungen
Sobald die Delegierten gewählt sind, sind sie für die Blockvalidierung verantwortlich. Dies bedeutet, dass sie neue Transaktionen überprüfen, in Blöcke zusammenfassen und diese Blöcke zur Blockchain hinzufügen. Der Prozess der Blockproduktion erfolgt in einer festen Reihenfolge, die von der Blockchain vorgegeben wird. Dadurch wird sichergestellt, dass alle Delegierten fair am Validierungsprozess beteiligt sind.
Für ihre Arbeit erhalten Delegierte Belohnungen in Form von Kryptowährung. Ein Teil dieser Belohnungen kann an die Teilnehmer weitergegeben werden, die den Delegierten ihre Stimme gegeben haben. Dieses Belohnungssystem fördert die aktive Teilnahme der Community und stärkt das Vertrauen in das Netzwerk.
Vorteile von Delegated Proof of Stake (DPoS)
DPoS bietet gegenüber anderen Konsensmechanismen wie Proof of Work (PoW) und traditionellem Proof of Stake (PoS) eine Reihe von Vorteilen, die es zu einer beliebten Wahl für moderne Blockchain-Projekte machen.
Höhere Skalierbarkeit
Ein entscheidender Vorteil von DPoS ist seine Skalierbarkeit. Da nur eine begrenzte Anzahl von Delegierten für die Blockproduktion verantwortlich ist, können Transaktionen schneller verarbeitet werden. Dies macht DPoS-Netzwerke ideal für Anwendungen, die eine hohe Transaktionsgeschwindigkeit erfordern, wie etwa Zahlungen oder Smart Contracts.
Energieeffizienz
Im Vergleich zu Proof of Work (PoW), das enorme Mengen an Energie für komplexe Berechnungen benötigt, ist DPoS wesentlich energieeffizienter. Da die Blockproduktion auf einer repräsentativen Basis erfolgt, ist der Ressourceneinsatz stark reduziert. Dies macht DPoS nicht nur umweltfreundlicher, sondern auch kosteneffektiver.
Schnellere Transaktionszeiten
Durch die geringere Anzahl aktiver Validatoren und die klare Organisation der Blockproduktion ermöglicht DPoS schnellere Transaktionszeiten. Dies ist besonders wichtig für Anwendungen, die eine nahezu sofortige Verarbeitung erfordern, wie beispielsweise Zahlungsplattformen oder dezentrale Börsen.
Risiken und Herausforderungen von Delegated Proof of Stake (DPoS)
Trotz seiner Vorteile bringt DPoS auch einige Risiken und Herausforderungen mit sich, die bei der Implementierung berücksichtigt werden müssen.
Zentralisierungsgefahr
Da nur eine begrenzte Anzahl von Delegierten für die Blockproduktion zuständig ist, besteht die Gefahr der Zentralisierung. Wenn wenige Delegierte die Kontrolle über das Netzwerk gewinnen, könnte dies die Dezentralisierung gefährden, die zu den Grundprinzipien der Blockchain-Technologie gehört.
Manipulationsrisiken
Ein weiteres Risiko besteht in der Möglichkeit der Manipulation durch Delegierte. Da diese eine zentrale Rolle im System spielen, könnten sie ihre Macht missbrauchen, um Entscheidungen zu treffen, die nicht im besten Interesse der Community sind. Dies könnte das Vertrauen in das Netzwerk beeinträchtigen.
Sicherheitsprobleme
Die Konzentration der Verantwortung auf wenige Delegierte könnte das Netzwerk anfälliger für Angriffe machen. Wenn ein Angreifer die Kontrolle über mehrere Delegierte gewinnt, könnte dies die Sicherheit des gesamten Netzwerks gefährden. Eine sorgfältige Auswahl und Überwachung der Delegierten ist daher entscheidend.
Einsatzmöglichkeiten von Delegated Proof of Stake (DPoS)
DPoS hat sich in verschiedenen Bereichen als nützlich erwiesen, von Kryptowährungen bis hin zu Unternehmensanwendungen.
Anwendungsfälle in Kryptowährungen
DPoS wird häufig in Kryptowährungen eingesetzt, die schnelle Transaktionszeiten und hohe Skalierbarkeit erfordern. Beispiele hierfür sind EOS, TRON und BitShares. Diese Netzwerke nutzen DPoS, um Millionen von Transaktionen zu verarbeiten und gleichzeitig die Sicherheit zu gewährleisten.
DPoS in Unternehmen
Auch Unternehmen entdecken DPoS als Lösung für ihre Blockchain-Anwendungen. Durch die höhere Effizienz und Skalierbarkeit eignet sich DPoS für den Einsatz in Lieferketten, Zahlungsabwicklungen und anderen Bereichen, in denen Geschwindigkeit und Zuverlässigkeit entscheidend sind.
Zukünftige Entwicklungen
Die Zukunft von DPoS sieht vielversprechend aus. Mit der Weiterentwicklung der Blockchain-Technologie könnten neue Anwendungen und Verbesserungen entstehen, die DPoS noch effizienter und sicherer machen. Zum Beispiel könnten hybride Konsensmodelle entwickelt werden, die die Vorteile von DPoS mit anderen Mechanismen kombinieren.
Abschließend lässt sich sagen, dass Delegated Proof of Stake (DPoS) eine innovative Lösung für die Herausforderungen der Blockchain-Technologie darstellt. Trotz einiger Risiken und Herausforderungen bietet es erhebliche Vorteile, die es zu einer attraktiven Wahl für Netzwerke und Anwendungen machen, die Effizienz und Skalierbarkeit priorisieren. Weitere Informationen zu den Unterschieden zwischen Proof of Work und Proof of Stake finden Sie hier.
FAQ zum Thema Delegated proof of stake (dpos)
Was ist Delegated Proof of Stake (DPoS)?
Delegated Proof of Stake (DPoS) ist ein Konsensmechanismus in Blockchain-Netzwerken, bei dem Nutzer Delegierte wählen, die Transaktionen validieren und neue Blöcke erstellen.
Welche Vorteile bietet DPoS gegenüber anderen Konsensmechanismen?
DPoS bietet eine höhere Skalierbarkeit, Energieeffizienz und schnellere Transaktionszeiten im Vergleich zu Proof of Work (PoW) oder Proof of Stake (PoS).
Welche Risiken sind mit DPoS verbunden?
Zu den Risiken von DPoS gehören Zentralisierung durch wenige Delegierte, mögliche Manipulationen und Sicherheitsprobleme bei der Wahl der Delegierten.